ردبانک میتواند یک بانک بزرگ شود
صنعت بانکی ایران در دو سال گذشته بیش از هر زمان دیگری با مسئله پایداری، امنیت و تداوم ارائه خدمات درگیر بوده است.
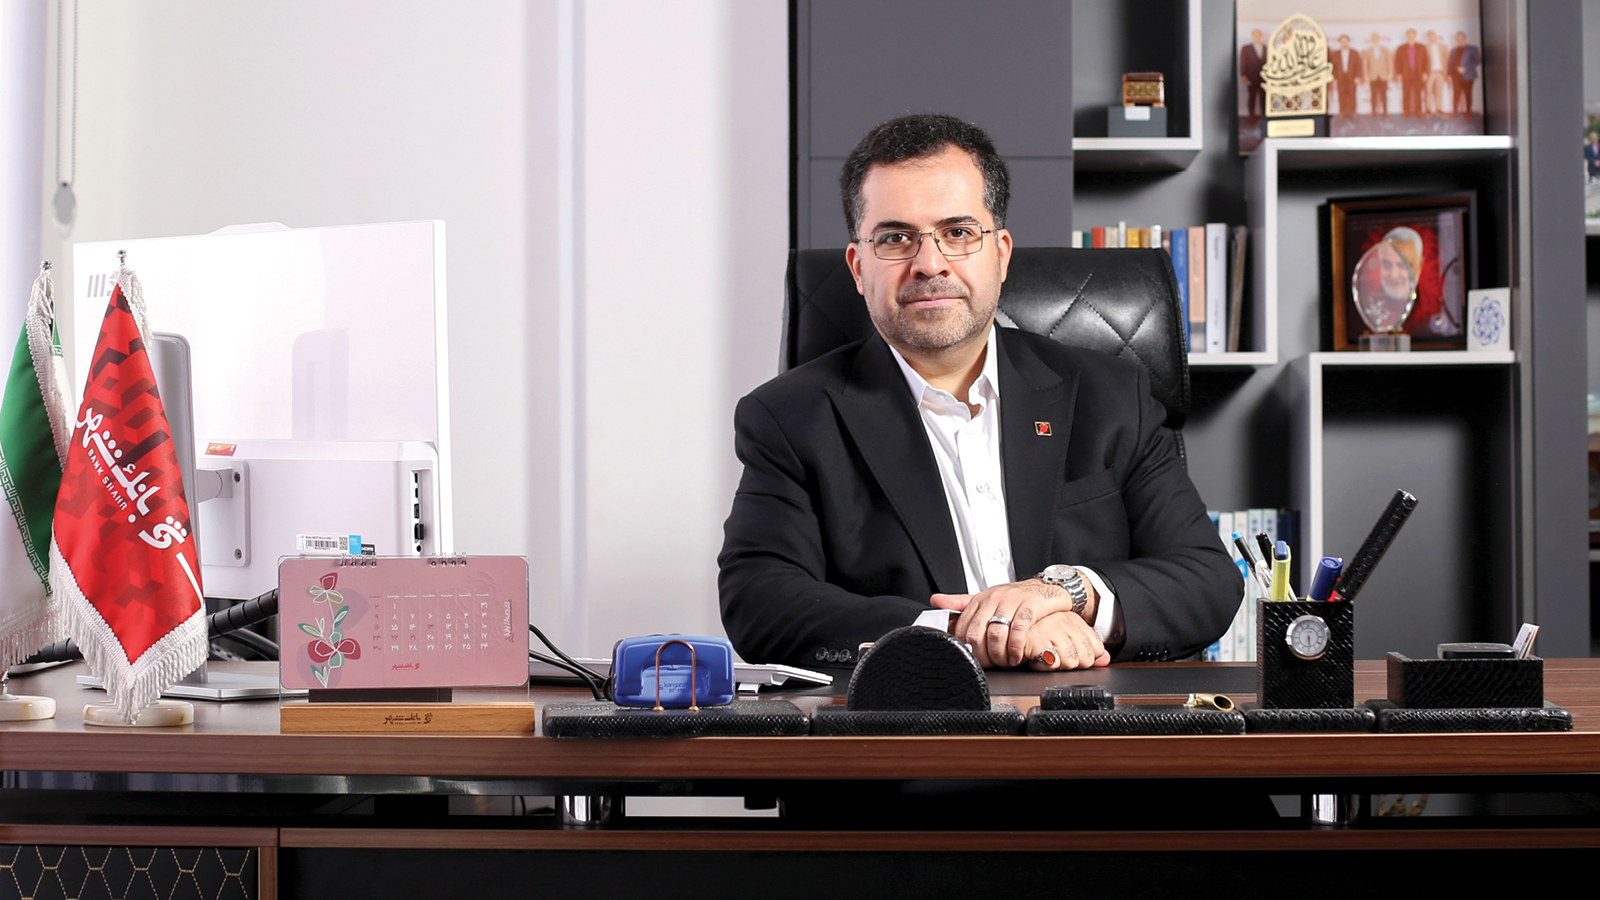
به گزارش اقتصاد معاصر؛ وقوع جنگ، افزایش حملات سایبری، دشوارتر شدن تأمین تجهیزات، محدودیتهای ناشی از تحریم و تشدید رقابت برای جذب و نگهداشت نیروهای متخصص، بانکها را در موقعیتی قرار داده است که باید همزمان دو مأموریت دشوار را پیش ببرند: حفظ پایداری خدمات موجود و ایجاد تحول در محصولات و تجربه مشتری. به روایت حسام حبیبالله، عضو هیئتمدیره و معاون فناوری اطلاعات بانک شهر، این بانک نیز در سال ۱۴۰۴ در همین مسیر حرکت کرده است؛ مسیری که از ارتقای زیرساختهای پردازشی، ذخیرهسازی، شبکه و امنیت آغاز شده، به راهاندازی سه مرکز داده و توسعه بانکداری باز رسیده و در نهایت، در محصولاتی مانند ردبانک و بازطراحی تجربه مشتری نمود پیدا کرده است.
حبیبالله در این گفتوگو، علاوه بر تشریح پروژههای بانک شهر، از سه چالش بزرگ فناوری بانکی سخن میگوید: دشواری تأمین تجهیزات، خروج نیروهای متخصص و ضرورت بازمعماری سامانههایی که امکان توقف آنها وجود ندارد. او تأکید میکند رقابت اصلی بانکها دیگر بر سر نرخ سود نیست و آینده از آنِ بانکهایی است که بتوانند تجربهای سادهتر، مطلوبتر و شخصیسازیشدهتر برای مشتریان خود ایجاد کنند. حبیبالله همچنین معتقد است ردبانک میتواند در پنج سال آینده، در صورت همراهی رگولاتور، از یک نئوبانک موفق فراتر برود و به یک بانک بزرگ تبدیل شود.
میان پایداری و تحول
حسام حبیبالله، معاون فناوری اطلاعات بانک شهر روایت عملکرد این بانک در یک سال گذشته را از شرایطی آغاز میکند که به گفته او هنوز نمیتوان آن را پایانیافته دانست. او توضیح میدهد که از آغاز جنگ تحمیلی دوم در سال ۱۴۰۴ تا شروع جنگ سوم و شرایط امروز، سامانههای بانک در حالت آمادهباش قرار داشتهاند تا بتوانند خدمات را بهصورت پایدار در اختیار مردم قرار دهند.
او میگوید: «واقعیت این است که در یک سال گذشته، نهتنها بانک شهر، بلکه کل صنعت بانکداری و حوزه فناوری اطلاعات بانکها در میانه دو مأموریت «پایداری» و «تحول» قرار داشتند؛ از یک سو باید پایداری سرویسهای موجود حفظ میشد و از سوی دیگر، تحول در خدمات ادامه پیدا میکرد. بانک شهر نیز از این قاعده مستثنا نبود و تلاش ما در سال ۱۴۰۴ دقیقاً در همین مسیر انجام شد. در این یک سال و چند ماه، هیچ اختلالی در بانک شهر رخ نداد که به نارضایتی مشتریان یا از دست رفتن دادههای آنان منجر شود. این دستاورد حاصل تلاش همکاران ما در حوزههای زیرساخت و امنیت بوده است.»
به گفته معاون فناوری اطلاعات بانک شهر، این پایداری حاصل برنامهای است که اجرای آن از سال ۱۴۰۳ آغاز شد و در سال ۱۴۰۴ نیز ادامه یافت. بانک شهر در این مدت تقریباً تمام زیرساختهای سختافزاری خود را در حوزههای پردازش، ذخیرهسازی، شبکه و امنیت، هم از نظر فناوری و هم از نظر تجهیزات، بهطور اساسی ارتقا داده است. او میگوید: «امروز از زیرساختهایی مستحکم و مناسب برای ارائه خدمات به عموم مردم برخورداریم. همچنین در دو سال گذشته، بخشهای مختلف امنیتی بانک را بهطور قابلتوجهی ارتقا دادهایم؛ چه در حوزه کربنکینگ و بانکداری متمرکز و چه در سایر خدماتی که بهنوعی بر تجربه مشتریان تأثیر میگذارند.»
عبور از یک مرکز داده به سه مرکز عملیاتی
یکی از تغییرات بنیادی بانک شهر، عبور از معماری متکی بر یک مرکز داده متمرکز بوده است. این بانک در گذشته تنها یک مرکز داده در اختیار داشت، اما اکنون سه مرکز داده عملیاتی دارد که براساس استانداردها و الزامات ابلاغی بانک مرکزی و مرکز افتا ریاست جمهوری و سازمان پدافند غیرعامل کشور تجهیز شدهاند. حبیبالله میگوید: «امروز سه مرکز داده عملیاتی داریم که به تجهیزات و فناوریهای جدید مجهز شدهاند. اگر در لایههای زیرساختی هر یک از این مراکز مشکلی رخ دهد، مراکز داده دوم و سوم آمادگی دارند خدمات را بهطور کامل به مشتریان ارائه دهند.»
به گفته او، این سه مرکز داده یکی از پایههای اصلی برنامه بانک شهر برای افزایش تابآوری خدمات به شمار میروند. بانک تلاش کرده است ظرفیت ارائه خدمات را میان این مراکز توزیع کند تا بروز مشکل در یک سایت، به توقف کامل خدمات منجر نشود.
با این حال، افزایش تعداد مراکز داده تنها اقدام بانک شهر برای پایداری خدمات نبوده است. یکی دیگر از پروژههایی که اجرای آن از سال گذشته آغاز شد، ایجاد پلتفرمی مبتنی بر API و حرکت به سمت توسعه API-Driven بود؛ رویکردی که قرار است زمینه گسترش خدمات بانک شهر در اکوسیستم مالی کشور را فراهم کند.
بانک شهر محدودیتی برای بهاشتراکگذاری سرویسهای خود با کسبوکارها ندارد
به روایت حبیبالله، بانک شهر از رویکرد جزیرهای عبور کرده است؛ رویکردی که در آن، سرویسهای بانکی تنها در سامانههای متعلق به بانک و برای مشتریان مستقیم آن ارائه میشدند. اکنون زیرساخت بانکداری باز بانک شهر این امکان را فراهم کرده است که سرویسهای پایه بانکی، با رعایت الزامات امنیتی نهادهای بالادستی، در اختیار استارتاپها، فینتکها و دیگر بازیگران اکوسیستم مالی قرار گیرند.
او معتقد است این رویکرد، علاوه بر افزایش فراگیری خدمات بانکی، پایداری سرویسها را نیز تقویت میکند؛ زیرا ارائه خدمات دیگر به کانالهای مستقیم بانک محدود نیست و شرکای تجاری نیز میتوانند سرویسهای بانک شهر را در اختیار مشتریان خود قرار دهند.
یکی از همکاریهای بانک شهر در این حوزه با پرداختیارهای کشور شکل گرفته است. به گفته حبیبالله، این کسبوکارها APIهای بانک شهر را با موفقیت پیادهسازی کردهاند و از این طریق، علاوه بر توسعه کسبوکار خود، به توسعه کسبوکار بانک نیز کمک قابلتوجهی کردهاند.
بانک شهر همکاری خود را با اسنپ، بهویژه اسنپفود، نیز آغاز کرده است. حبیبالله توضیح میدهد: «سرویسهایی برای اسنپفود پیادهسازی شدهاند که بهزودی در دسترس قرار میگیرند و به این مجموعه امکان میدهند برخی خدمات مبتنی بر سرویسهای بانکی بانک شهر را به کاربران خود ارائه دهد. دیجیپی نیز یکی دیگر از شرکای بانک شهر و از بازیگران موفق و روبهرشد اکوسیستم مالی است. این مجموعه در یکی از محصولات مبتنی بر کارت با بانک شهر مشارکت کرده و در حال پیادهسازی آن بر بستر سرویسهای بانک است.»
او نگاه بانک شهر به همکاری با فینتکها را اینگونه جمعبندی میکند: «بانک شهر خساستی در ارائه خدمات بانکی به پلتفرمهای اکوسیستم مالی کشور ندارد و تلاش میکند بزرگتر شدن خود را در گرو بزرگتر شدن این پلتفرمها ببیند.»
BCP دیگر جزوهای برای کتابخانه نیست
حفظ پایداری خدمات یکی از پرتکرارترین مفاهیم صنعت بانکی در دو سال اخیر بوده است. حبیبالله معتقد است برای بررسی تجربه بانکها در این زمینه، نباید فقط به سال ۱۴۰۴ نگاه کرد و آغاز این دوره را باید به فروردینماه ۱۴۰۳ بازگرداند. به گفته او، از آن زمان تاکنون، شبکه بانکی کشور بهطور مستمر با مسائلی مانند تداوم کسبوکار، ارتقای امنیت سایبری و مدیریت حملات مواجه بوده است. او میگوید: «در سال ۱۴۰۳ یک یا دو بانک حملات سنگینی را تجربه کردند و در سال ۱۴۰۴ نیز شبکه بانکی در جریان جنگ دوم و سوم با شرایط بحرانی روبهرو شد. این تجربهها باعث شدند بانک شهر نگاه خود را به برنامه تداوم کسبوکار یا BCP تغییر دهد. در بانک شهر،BCP را نه یک الزام یا جزوهای میدانیم که قرار باشد در کتابخانه بماند و در روز بحران هیچ استفادهای از آن نشود، بلکه آن را راهنمایی عملیاتی در اختیار تکتک ارکان بانک میدانیم.»
بانک شهر طرح BCP خود را نیز بر همین مبنا تدوین کرده است. در این طرح، هدف صرفاً تعیین اقداماتی نیست که باید در ساعت صفر بحران انجام شوند. بانک تلاش کرده است یک گام فراتر برود و برای هر سناریو مشخص کند که در صورت وقوع حادثه، چه سطحی از خدمات باید برای کدام گروه از مشتریان حفظ شود.
به گفته حبیبالله، سناریوهای متعددی در این زمینه در بانک شهر طراحی و پیادهسازی شدهاند. او توضیح میدهد: «الزاماتی مانند کُر سبک و بانک معین که از سوی بانک مرکزی مطرح شدهاند نیز به بانکها کمک کردهاند تا برنامههای خود را برای ارائه حداقلی از خدمات در شرایط بحرانی دقیقتر کنند.»
دو راهکار برای کُر سبک و بانک معین
بانک شهر دو راهکار را برای ایجاد کُر سبک در دستور کار دارد. راهکار نخست برای شرایطی طراحی شده است که بر اثر یک حمله فیزیکی، هر سه مرکز داده بانک بهطور کامل از دسترس خارج شوند. حبیبالله میگوید در این سناریو با استفاده از ظرفیت متقابل بانک معین بانک شهر در شرایط اضطراری، سطحی از خدمات اولیه و ضروری همچنان به مشتریان ارائه خواهد شد. راهکار دوم نیز با فرض وقوع حملات سایبری و مبتنی بر مفهوم Air-gapped Enviroment و با تکیه بر ایجاد محیطی ایزوله از سرویس اصلی (که احتمالاً در شرایط بحران آلوده شده است) زمینه ارائه خدمات سراسری بانک به شعب حضوری و کانالهای غیرحضوری منتخب را فراهم میآورد.
تجربه دو سال گذشته، از نگاه او، یک پیام روشن داشته است: بانکها نباید بحران را وضعیتی موقت بدانند که سرانجام به پایان میرسد و پس از آن همهچیز به شرایط پیشین بازمیگردد. او میگوید: «باید اینگونه تصور کنیم که بهطور مداوم در فضای بحران قرار داریم و درگیر این جنگ خواهیم بود. تصور ما این نیست که روزی این شرایط به پایان میرسد و دیگر با چنین مسائلی مواجه نخواهیم شد؛ بلکه باید بپذیریم این بحرانها بهصورت مستمر ادامه خواهند داشت. به همین دلیل، آمادگی برای بحران در راهبردهای بانک شهر و در قالب بانک معین، کُر سبک و توسعه خدمات در هر سه مرکز داده دنبال میشود.»
تأمین تجهیزات؛ سختتر از گذشته
حبیبالله سه چالش اصلی را پیش روی معاونت فناوری اطلاعات بانک شهر و دیگر بانکها قرار میدهد. نخستین چالش به زیرساختهای فیزیکی و تأمین تجهیزات، بهویژه در حوزههای زیرساخت و امنیت، مربوط میشود. او میگوید تحریمها پیشتر نیز تأمین تجهیزات و انتقال وجه بینالمللی را دشوار کرده بودند، اما این وضعیت در یک سال گذشته، بهویژه در جریان جنگ دوم و پس از جنگ سوم، جدیتر شده است. در چنین شرایطی، بانکها هم برای واردات تجهیزات و هم برای تأمین ابزارهای زیرساختی و امنیتی با موانع بیشتری روبهرو شدهاند. او میگوید: «شرایط سخت بود و امروز سختتر هم شده است. اینکه اساساً بتوان امنیت را در زنجیره تأمین حوزه بانکی بهطور کامل برقرار کرد، خود یک چالش است؛ چه برسد به اینکه بتوان تجهیزات را وارد کشور کرد.»
معاون فناوری اطلاعات بانک شهر معتقد است بانک مرکزی باید حمایت جدیتری از شرکتهای فعال در زمینه تأمین تجهیزات بانکی داشته باشد. او البته میگوید مسئولان برای تخصیص ارز و تسهیل ورود تجهیزات تدابیری اندیشیدهاند، اما با توجه به محدودیتهای موجود، این حمایتها باید تقویت شوند. به گفته او، در کنار این اقدامات، شبکه بانکی نیز باید بخشی از رویکرد خود را تغییر دهد:
«معتقدم در برخی حوزهها لازم است نگاه شبکه بانکی از تجهیزاتی که صرفاً به کشورهای غربی وابستهاند، تا حدی به سمت راهکارهای موجود در سایر کشورهای دارای تکنولوژی معطوف شود تا بتوانیم فرایند تأمین را سادهتر و در دسترستر کنیم و در عین حال، ایمنی و امنیت زنجیره تأمین را نیز ارتقا دهیم. میدانم که بانکها در این زمینه برنامههایی را در دستور کار دارند و ابلاغیههایی نیز از سوی نهادهای بالادستی صادر شده است تا شبکه بانکی در این حوزه جدیتر عمل کند. این موضوع یکی از چالشهای اساسی ماست که بهشدت با آن درگیر هستیم و تقریباً همه بانکها نیز با آن مواجهاند.»
ماندن در بحران
حبیبالله چالش دوم را کمبود و نگهداشت سرمایه انسانی متخصص در حوزه فناوری اطلاعات میداند. او میگوید: «کارکنان فناوری اطلاعات شبکه بانکی در دوره بحران واقعاً در حال جهاد بودند و با وجود همه تهدیدها، برای حفظ خدمات بانکی در محل کار خود ماندند. اطلاع دارم که همکاران ما در شبکه بانکی، چه در حوزه فناوری اطلاعات و چه در سایر بخشها، واقعاً پایمردی کردند تا بتوانند خدمات را بهصورت کامل و بدون نقص به مردم ارائه دهند. با این حال، نحوه جبران خدمات این همکاران، پیشنهادهای جذاب موجود در خارج از شبکه بانکی، بهویژه در اکوسیستم استارتاپی، و پیشنهادهای جذابتر برای همکاری فریلنسری توسعهدهندگان در سطح بینالمللی، باعث شده است هر روز بیش از گذشته نگران باشیم.»
به گفته او، توسعهدهندگان و متخصصانی که در بانک آموزش دیدهاند، توانمند شدهاند و تجربه فعالیت در سامانههای بزرگ و حساس را به دست آوردهاند، با پیشنهادهایی مواجه میشوند که از نظر مالی و گاه از نظر انعطافپذیری، با شرایط بانک قابل مقایسه نیستند. حبیبالله میگوید نگرانی اصلی این است که آیا بانکها میتوانند سرمایههای انسانیای را که در بستر شبکه بانکی رشد کردهاند و همچنان به فعالیت در این صنعت علاقه دارند، حفظ کنند یا خیر: «فعالیت در بانک ریسک بالایی دارد و در مقابل، جذابیتهای خارج از شبکه بانکی نیز بیش از گذشته شده است.»
او تأکید میکند افزایشهای مقطعی حقوق، از جمله افزایش ۱۰درصدی، نمیتواند این مسئله را حل کند و برای نگهداشت نیروهای متخصص باید راهکارهایی اساسیتر طراحی شود.
ریسک مسئولیت؛ عامل پنهان خروج نیروها
حبیبالله راهحل مسئله سرمایه انسانی را در دو سطح توضیح میدهد. نخستین موضوعی که معمولاً در بحث نگهداشت نیرو مطرح میشود، جبران خدمات است؛ اما او معتقد است پیش از پرداختن به حقوق و مزایا، باید ریسک فعالیت متخصصان فناوری اطلاعات در بانکها را بررسی کرد. او توضیح میدهد:
«در مواد ۱۹ و ۲۰ قانون جدید بانک مرکزی، به مسئولیت مستقیم حوزه فناوری اطلاعات و حتی شرکتهای پیمانکار، بهعنوان اشخاص تحت نظارت، اشاره شده است. براساس این مقررات، در صورت وقوع برخی رخدادها یا حتی تأخیر در ارائه اطلاعات، ممکن است جرایم سنگینی برای مدیران و کارکنان این حوزه در نظر گرفته شود و اساساً این موضوع در قالب قانون ذکر شده، جرمانگاری شده است. این ریسک بهخودیخود باعث میشود همکاران از ادامه فعالیت در شبکه بانکی فاصله بگیرند. افرادی که با میل و اراده خود آمدهاند، ایستادهاند و در سختترین روزهای کشور کار کردهاند، با فرارسیدن روزهای آرامتر، تازه با ورود رگولاتور و نهادهای تنظیمگر مواجه میشوند. این وضعیت فشار روانی بر کارکنان فناوری اطلاعات را افزایش میدهد و از جذابیت ماندن در شبکه بانکی میکاهد. به همین دلیل، مدیریت ریسک مسئولیت حرفهای باید به یکی از بخشهای اصلی سیاست نگهداشت نیرو تبدیل شود.»
به گفته او، مسئله دیگر، توسعه فردی است. متخصصان فناوری اطلاعات از یادگیری، ارتقای توانمندیها و دسترسی به تازهترین دستاوردهای علمی و بینالمللی انگیزه میگیرند، اما دسترسی نیروهای شبکه بانکی به چنین فرصتهایی در سالهای اخیر محدودتر شده است. حبیبالله معتقد است اگر بانکها بتوانند زمینه توسعه فردی کارکنان را فراهم کنند و ریسک مسئولیت حرفهای آنها را کاهش دهند، بخش مهمی از مسیر نگهداشت نیروهای متخصص را پیمودهاند.
سهامداری بهجای اتکای صرف به حقوق
سطح دوم راهحل حبیبالله به نظام جبران خدمات مربوط میشود. او میپذیرد که بانکها باید پرداختی نیروهای فناوری اطلاعات را بهبود دهند، اما معتقد است حتی با افزایش حقوق نیز نمیتوانند با برخی شرکتهای بزرگ مالی، استارتاپها، کارگزاریها و مجموعههای تأمین مالی رقابت کنند. او میگوید: «این شرکتها در حوزه فناوری اطلاعات حقوقهای بالایی پرداخت میکنند و ساختارهای بانکی، با محدودیتها و ضوابطی که دارند، نمیتوانند صرفاً از طریق افزایش حقوق با آنها رقابت کنند.»
پیشنهاد او این است که کارکنان فناوری اطلاعات در زیرساختها و محصولاتی که خود در توسعه آنها نقش دارند، سهیم و سهامدار شوند: «آنچه میتواند همکاران را دلگرمتر کند، سهامداری آنها در همان زیرساختها و محصولاتی است که خودشان در حال توسعه آنها هستند. این الگو در بسیاری از شرکتهای استارتاپی تجربه شده است. نیروها از طریق صندوق، فاند یا سازوکارهای مشابه در ارزش ایجادشده سهیم میشوند و احساس میکنند تلاش بیشتر آنها، علاوه بر توسعه شرکت، ارزش دارایی و سهم خودشان را نیز افزایش میدهد. اگر چنین امکانی برای نیروهای بانکها نیز فراهم شود، میتواند در کنار افزایش حقوق، انگیزه کارکنان را بهطور جدی ارتقا دهد.»
از نظر حبیبالله، مدیریت ریسک مسئولیت حرفهای، فراهم کردن امکان توسعه فردی و متنوعسازی نظام جبران خدمات، سه ضلع اصلی راهحل نگهداشت سرمایه انسانی متخصص در شبکه بانکی هستند.
اورهال یک هواپیمای همیشه در حال پرواز
به گفته حبیبالله، سومین چالش فناوری اطلاعات بانکی، بازطراحی و بازمعماری سامانههایی است که امکان توقف آنها وجود ندارد. او برای توصیف این وضعیت، شبکه بانکی را به هواپیما یا کشتیای تشبیه میکند که شبانهروز در حال حرکت است و میگوید:
«هواپیما ممکن است چند ساعت روی زمین بماند و اورهال شود، اما سامانههای بانکی باید بهصورت ۲۴ساعته و در تمام روزهای هفته خدمات ارائه دهند.
برخی از سامانههای بانکی کشور عمر زیادی دارند و به بازطراحی و بازمعماری نیازمندند. هرچه جلوتر میرویم، فناوریهای حوزه معماری نرمافزار و سامانههای کاربردی بهطور مستمر تغییر میکنند و ارتقا مییابند و روشها، فناوریها و رویکردهای تازهای در اختیار ما قرار میگیرند.
یکی از چالشهای اساسی صنعت بانکی، نهفقط در یک سال گذشته، بلکه در سالهای پیش رو، این است که چگونه بتوانیم یک کسبوکار دائمی و ۷/۲۴ را در لایه سامانهها و نرمافزارهای کاربردی، حتی در حوزه بانکداری متمرکز و کانالهای ارتباطی با مشتریان، اورهال کنیم. این یکی از دشواریهای اصلی کار ماست.»
این چالش از نظر او «شیرین» است، زیرا به توسعه و نوسازی سامانهها منجر میشود، اما اجرای آن بسیار دشوار است. بانک باید در حالی معماری سامانهها و سرویسهای خود را بهبود دهد که پایداری خدمات نیز بدون اختلال حفظ شود.
چهار مسیر فناوری اطلاعات بانک شهر در سال ۱۴۰۴
بانک شهر در سال گذشته چهار محور اصلی را در حوزه فناوری اطلاعات دنبال کرده است. نخستین محور، ارتقای کامل زیرساختهای فناوری در حوزههای پردازش، ذخیرهسازی، شبکه و امنیت بود. به گفته معاون فناوری اطلاعات بانک شهر، این پروژه زمانبر و پرهزینه بود و بخش قابلتوجهی از نیروهای بانک را درگیر کرد. شبکه همکاران بانک در بخشهای بازرگانی و فناوری نیز در تأمین و پیادهسازی تجهیزات نقش داشتند. حبیبالله میگوید بانک شهر اکنون با زیرساختی پایدارتر، آمادگی بیشتری برای ارائه خدمات به عموم مردم دارد.
دومین پروژه، توسعه زیرساخت بانکداری باز بانک شهر با عنوان «شهراه» است. فاز نخست این پروژه به پایان رسیده و قرار است بهزودی از نظر تجاری نیز رونمایی شود. او میگوید: «با تجاری و عملیاتی شدن زیرساخت شهراه بانک شهر، دیگر هیچ توقفی در مسیر توسعه مشارکتهای فنی و تجاری با فینتکها و اکوسیستم مالی وجود نخواهد داشت. همچنین مبتنی بر همین زیرساخت نیز اینترنتبانک جدید بانک شهر بهطور کامل بازطراحی و عملیاتی شده و اکنون مهاجرت به این سامانه را در دستور کار داریم.»
پلتفرم یکپارچه و مبتنی بر API بانک شهر، امکان مقیاسپذیری را نهفقط از طریق جذب مستقیم مشتری، بلکه با همکاری شرکای تجاری و پلتفرمهای اکوسیستم مالی فراهم میکند. به همین دلیل، حبیبالله آن را یکی از مهمترین پروژههای زیرساختی بانک میداند که فاز نخست آن تقریباً تکمیل شده است.
سومین مسیر بانک شهر به مجموعه آسان پرداخت مربوط میشود. بانک شهر در پایان سال ۱۴۰۳ و آغاز سال ۱۴۰۴، سهام مدیریتی هلدینگ آسان پرداخت را در اختیار و مدیریت این مجموعه را بر عهده گرفت. حبیبالله توضیح میدهد: «این همکاری دو بخش اصلی دارد؛ نخست در حوزه PSP که مدیریت پرداخت الکترونیکی را در مجموعه آسان پرداخت بر عهده دارد و دوم، اپلیکیشن آپ که همچنان یکی از بزرگترین فینتکهای کشور به شمار میرود. در سال ۱۴۰۴ تلاش کردیم ظرفیتهای این دو مجموعه را بیش از گذشته با نیازهای بانک شهر پیوند بزنیم. یکی از نمونههای ملموس این همکاری، ارائه ارز اربعین از طریق اپلیکیشن آپ بود.»
بانک شهر پس از دریافت مجوز بانک مرکزی، فروش ارز اربعین را در اپلیکیشن آپ عملیاتی کرد. این خدمت در سالهای گذشته تنها از سوی دو یا سه بانک ارائه میشد، اما امسال بانک شهر نیز از طریق آپ به جمع ارائهدهندگان آن پیوست.
حبیبالله میگوید آمارهای روزانه از استقبال قابلتوجه مردم از این خدمت حکایت دارند. ارائه ارز اربعین در آپ، رضایت کاربران و برداشت آنها از خدمات این اپلیکیشن را بهبود داده و نمونهای از نتیجه پیوند سرویسهای بانکی بانک شهر با ظرفیت یک پلتفرم بزرگ فینتکی است. او ادامه میدهد: «در حوزه PSP نیز طرحهای انگیزشی مناسبی برای توسعه شبکه پذیرندگی، چه در حوزه IPG و چه در حوزه کارتخوان، اجرا کردیم و تمرکز جدیای بر این بخش داشتیم. اکنون سهم بانک شهر در حوزه پذیرندگی نسبت به گذشته بهبود یافته و توسعه آن با سرعت زیادی در حال پیگیری است. همچنین منابعی اختصاص دادیم تا زیرساخت کارتخوانهای مجموعه آسان پرداخت که در شبکه بانک شهر مورد استفاده قرار میگیرند، بهطور جدی ارتقا یابند.»
چهارمین مسیر بانک شهر در سال ۱۴۰۴، توسعه ردبانک بوده است؛ مسیری که در سال ۱۴۰۵ نیز ادامه دارد. حبیبالله علاقهای ندارد این محصول را صرفاً با عنوانهایی مانند نئوبانک، سوپراپلیکیشن یا سوپرمارکت مالی تعریف کند. او میگوید: «به نظر من، این عنوانها بیشتر رهزناند. مهم این است که ببینیم چه کاری میخواهیم انجام دهیم. چهارمین مسیر ما در سال ۱۴۰۴، ارتقای تجربه مشتری در استفاده از خدمات بانک شهر بود و یکی از بارزترین نمودهای آن، ردبانک است. ردبانک یک تجربه دیجیتال جدید است و ما تلاش کردیم سبد خدمات بانک شهر را به روشی سادهتر و در دسترستر در اختیار مردم قرار دهیم.»
حبیبالله معتقد است بانکداری سنتی و حضور در شعبه به این زودیها حذف نخواهد شد، اما محصولاتی مانند ردبانک پاسخی به نیاز نسل جدید هستند؛ نسلی که بانکداری را نه خدمتی مجزا، بلکه بخشی از زندگی دیجیتال خود میبیند. او توضیح میدهد: «در ردبانک، از ثبتنام و افتتاح حساب تا ورود، دریافت کارت، خدمات مبتنی بر کارت و مدیریت دارایی، یک مسیر طراحی یکپارچه دنبال شده است. هدف این است که هر خدمت به سادهترین و ایمنترین شکل ممکن ارائه شود و مشتری، علاوه بر دریافت سرویس، حس مثبتی نسبت به برند بانک شهر پیدا کند.»
حبیبالله میگوید خدمات جدید بهطور مستمر به ردبانک اضافه میشوند، اما بانک شهر قصد ندارد بدون توجه به تجربه کاربری، ۱۰۰ یا ۲۰۰ خدمت را در این پلتفرم قرار دهد. از نظر او، چند خدمت کاربردی با تجربهای روان و ساده، ارزشمندتر از انبوهی از سرویسهای پراکنده و پیچیده است: «در ردبانک، سفر مشتری را از ابتدا تا انتها با وسواس و دقت طراحی کردیم. با بررسی نمونههای موفق بینالمللی و داخلی، تلاش کردیم بر دستاوردهای موجود بیفزاییم و این سرویس را برای مشتریان دلپذیرتر و مطلوبتر کنیم. توسعه ردبانک توسط هلدینگ فناوری اطلاعات بانک شهر و با همکاری مؤثر بانک صورت گرفت و نمونهای موفق از اعتماد به شرکتهای فناوری اطلاعات بانکی را رقم زد.»
افتتاح حساب در کمتر از ۱۰ دقیقه
تمرکز بانک شهر بر تجربه مشتری، به کانالهای غیرحضوری محدود نمیشود. این بانک قصد دارد مجموعهای از خدمات جدید را در شعب خود نیز عملیاتی کند؛ زیرا معتقد است شعبه همچنان نقش مهمی در ارتباط میان مشتری و بانک دارد.
در سالهای گذشته بارها از کاهش تعداد شعب و حذف تدریجی آنها سخن گفته شده است، اما از نظر حبیبالله، این اتفاق نه در ایران و نه حتی در بسیاری از کشورهای جهان، به شکلی که پیشبینی میشد، رخ نداده است.
او میگوید هنوز در برخی بانکهای جهان، صفهای طولانی مشتریانی دیده میشود که ترجیح میدهند با یک متصدی یا تلر گفتوگو کنند، مسئله خود را توضیح دهند و از این ارتباط انسانی، احساس اعتماد بیشتری به دست آورند:
«تجربه شهرنتهای بانک شهر نیز همین موضوع را نشان میدهد. شهرنت خدمتی سلفسرویس و تا حدی دیجیتال است، اما مشتری در دستگاه VTM یا خودبانک همچنان تلر را میبیند و میتواند با او صحبت کند. این ارتباط برای بخشی از مشتریان، احساس اعتماد و اطمینان بیشتری ایجاد میکند. به همین دلیل، بانک شهر در حال طراحی فرایندی است که زمان افتتاح حساب در شعبه را بهطور محسوسی کاهش دهد. افتتاح حساب در شعب گاهی بین ۳۵ تا ۴۰ دقیقه طول میکشد، اما هدف ما این است که زمان انجام این فرایند را به پنج تا هفت دقیقه کاهش دهیم. این پروژه نیز بخشی از برنامه بانک شهر برای بهبود تجربه مشتری در کانال حضوری است.»
رقابت بانکها فقط بر سر تجربه مشتری است
معاون فناوری اطلاعات بانک شهر معتقد است نرخ سپرده در بانکداری جهانی میتواند یکی از ابزارهای رقابت باشد، اما در ایران چنین نیست. نرخها از سوی رگولاتور تعیین میشوند و هر تغییر رسمی نیز معمولاً در سراسر شبکه بانکی اعمال میشود. او میگوید: «البته برخی بانکها نرخهای غیرمتعارفی ارائه میکنند، اما این رفتار را نمیتوان رقابتی پایدار و رسمی در شبکه بانکی دانست. به همین دلیل، بانکها نمیتوانند مزیت اصلی خود را بر نرخ سود بنا کنند و رقابت واقعی در این حوزه شکل نمیگیرد. رقابت امروز در صنعت بانکداری، فقط و فقط بر سر تجربه مشتری است. هر بانکی که بتواند تجربهای بهتر، مطلوبتر و دلپذیرتر برای مشتریان فراهم کند و آنها را بهطور مستمر با خدمات خود همراه نگه دارد، برنده خواهد بود. این تجربه باید هم در پلتفرمهای غیرحضوری و هم در زیرساختهای حضوری و نیمهحضوری ایجاد شود.»
چهار حوزهای که بانک شهر در سال ۱۴۰۴ دنبال کرده است، از ارتقای زیرساختها و توسعه بانکداری باز گرفته تا همکاری با آسان پرداخت و طراحی ردبانک، در نهایت با همین هدف به یکدیگر پیوند میخورند: ایجاد تحول در تمام لایههای ارائه خدمت، از مرکز داده تا آخرین نقطه تماس با مشتری.
شهرنت؛ حلقه میان خدمات حضوری و دیجیتال
بانک شهر اکنون مجموعهای از پلتفرمها و کانالهای مختلف را در اختیار دارد که هرکدام برای گروه مشخصی از مشتریان و نوع خاصی از خدمات طراحی شدهاند. شهرنتهای بانک شهر در دسته خدمات «فیجیتال» قرار میگیرند؛ خدماتی که ترکیبی از تجربه فیزیکی و دیجیتال را ارائه میکنند. حبیبالله توضیح میدهد:
«شهرنت برای مشتریانی طراحی شده است که همچنان به ارتباط با تلر و دریافت خدمات در فضای فیزیکی علاقه دارند، اما امکان مراجعه در ساعات اداری را ندارند. برخی شهرنتهای ما بهصورت ۲۴ساعته فعالیت میکنند و بسیاری از آنها تا ساعت هشت، ۹ یا حتی ۱۰ شب باز هستند. این در حالی است که شعب بانکها، بسته به فصل و مقررات کاری، معمولاً حدود ساعت یکونیم تا دوونیم فعالیت خود را پایان میدهند. در نتیجه، مشتری میتواند ساعتها پس از پایان ساعت اداری به شهرنت مراجعه کند و بسیاری از خدماتی را که در شعبه ارائه میشوند، دریافت کند. بنابراین، شهرنت قرار نیست جایگزین کامل شعبه یا اپلیکیشن باشد، بلکه حلقهای میان خدمات حضوری و دیجیتال است.»
چهار پلتفرم برای چهار نیاز متفاوت
در لایه خدمات کاملاً غیرحضوری، بانک شهر چهار پلتفرم اصلی در اختیار دارد: همراهشهر پلاس، آپ، اسمارتیز و ردبانک. طبق توضیحات حبیبالله، همراهشهر پلاس، موبایلبانک رسمی بانک شهر و ویترین اصلی خدمات غیرحضوری بانک است: «فرایندهای موبایلبانک باید در بانک شهر، مانند دیگر بانکها، مطابق الزامات و دستورالعملهای بانک مرکزی پیادهسازی شوند. به همین دلیل، انعطافپذیری در تغییر فرایندها و طراحی خدمات این پلتفرم محدودتر است. خدمات استانداردی برای موبایلبانکها تعریف شده که تقریباً در تمام بانکها به شکل مشابه ارائه میشوند. بانک شهر نیز قصد ندارد همراهشهر پلاس را به نئوبانک تبدیل کند چراکه موبایلبانک، موبایلبانک است.»
پلتفرم دوم، آپ است که به گفته حبیبالله، یک سوپراپلیکیشن است که بیش از 100 خدمت متنوع مبتنی بر پرداخت الکترونیکی ارائه میدهد. از نگاه او، آپ نه یک اپلیکیشن بانکی و نه یک نئوبانک، بلکه یک اپلیکیشن حرفهای فینتکی در حوزه پرداخت الکترونیکی است که مسیر خود را طی کرده و نباید ریل حرکت آن تغییر کند:
«آپ حدود ۴۳ میلیون کاربر ثبتنامشده و نزدیک به ۲۴ میلیون مشتری فعال دارد. مشتری فعال در این تعریف، کاربری است که ماهانه دو یا سه تراکنش انجام میدهد. این جامعه کاربری به یک کشور شبیه است. تعداد افرادی که در آپ حضور دارند، حتی از جمعیت بعضی از کشورهای اروپایی و کشورهای اطراف ما و حاشیه خلیج فارس بیشتر است. واقعاً خودش یک کشور است. با چنین جامعهای، بانک شهر دلیلی نمیبیند که آپ را از مسیر اصلی خود خارج کند و معتقد هستیم این پلتفرم باید با سرعت بیشتری در همان حوزه پرداخت و خدمات فینتکی توسعه یابد.»
پلتفرم سوم بانک شهر، اسمارتیز است؛ اپلیکیشنی تخصصی در حوزه حملونقل هوشمند. او میگوید: «این پلتفرم در شهر مشهد جایگزین سامانههای قبلی شده و مذاکراتی برای استفاده از آن در تبریز و دیگر کلانشهرها نیز در جریان است. هدف این است که اسمارتیز به الگویی جدید در حوزه حملونقل هوشمند شهری تبدیل شود. در نتیجه، این پلتفرم نیز مانند همراهشهر پلاس و آپ، بخش و مأموریت مشخص خود را دارد. اما چرا ردبانک بهعنوان محصولی مستقل متولد شد؟ در کنار سه پلتفرم دیگر، بانک شهر به محصولی نیاز داشت که خدمات بانکی را با تنوعی کمتر از آپ و حتی همراهشهر پلاس، اما با تجربهای سادهتر و روانتر در اختیار مشتری قرار دهد.
بانک قصد داشت کلیات و الزامات بانکی را رعایت کند، اما فرایند استفاده از خدمات را تا حد امکان کوتاه، واضح و دلپذیر سازد. تحلیل سبد محصولات موجود نشان داد که هیچیک از پلتفرمهای قبلی دقیقاً برای چنین مأموریتی طراحی نشدهاند. همین خلأ باعث شد بانک شهر به یک رویکرد و چهارچوب جدید برسد و ردبانک را بهعنوان محصولی مستقل ایجاد کند. در نتیجه، ردبانک تکرار همراهشهر پلاس، آپ یا اسمارتیز نیست و هرکدام از این پلتفرمها جایگاه خود را در سبد محصولات بانک شهر حفظ میکنند.»
ابتدا کار میکنیم، بعد درباره هوش مصنوعی حرف میزنیم
با وجود فراگیر شدن بحث هوش مصنوعی در صنعت مالی، حبیبالله در این گفتوگو اشارهای به آن نمیکند. دلیل این سکوت، به گفته او، رویکردبانک شهر در قبال فناوریهای جدید است. او معتقد است در ایران معمولاً یک مفهوم در دوره اوج خود آنقدر تکرار و تبلیغ میشود که ارزش واقعیاش را از دست میدهد و به شعاری بیمعنا تبدیل میشود. حبیبالله میگوید: «نگاه ما این است که در بانک شهر، ابتدا یک کار را بهصورت کامل انجام دهیم و آن را دلیور کنیم، بعد درباره آن صحبت کنیم. نمونه آن هم همین ردبانک است که بانک شهر در سال گذشته در سکوت روی این پلتفرم کار کرد، آن را با کیفیت مناسب راهاندازی کرد و پس از ارائه محصول، تبلیغات و اطلاعرسانی را آغاز کرد.»
به گفته او، ردبانک اکنون از مرز یک میلیون نصب و حدود یک همت منابع عبور کرده و با سرعت در حال مقیاسپذیری است. هدفگذاری بانک تا پایان سال نیز رسیدن به دو یا سه برابر این اعداد است: «بر همین اساس، بانک شهر ترجیح میدهد ابتدا پروژهها را بهدرستی اجرا کند و پس از رسیدن به خروجی واقعی درباره آنها سخن بگوید؛ رویکردی که در موضوع هوش مصنوعی نیز آن را دنبال میکنیم.»
سرمایهگذاری در یک پلتفرم هوش مصنوعی
با این حال او میگوید که بانک شهر فعالیت خود در حوزه هوش مصنوعی را در دو سطح آغاز کرده است. سطح نخست، سرمایهگذاری در یکی از پلتفرمهای فعال هوش مصنوعی است. حبیبالله نام این پلتفرم را اعلام نمیکند؛ زیرا مذاکرات مربوط به سرمایهگذاری نهایی نشده است. با این حال، میگوید پلتفرم موردنظر ظرفیت بالایی برای تبدیل شدن به یکی از بازیگران پیشرو و مقیاسپذیر بازار دارد: «ورود بانک شهر به این مجموعه پس از مطالعه و بررسی دقیق بازار انجام شده و احتمالاً ظرف ماههای آینده عملیاتی خواهد شد.»
او این سرمایهگذاری را با ورود برخی بانکها به صنعت پیامرسان مقایسه میکند: «در دورهای، بانکها در پیامرسانهای داخلی سرمایهگذاری کردند و اکنون یکی از این پیامرسانها به یکی از بازیگران اصلی کشور تبدیل شده است. در این حوزه نیز معتقدیم که سرمایهگذاری بانکها در حوزه هوش مصنوعی، نهفقط برای کاربردپذیری آن در شبکه بانکی، بلکه برای هوش مصنوعی بهعنوان دستیار زندگی مردم، میتواند مؤثر باشد و به بزرگشدن این پلتفرمها کمک کند. تحریمها و شرایطی که احتمالاً در آینده نزدیک نیز بهطور کامل برطرف نمیشوند، ضرورت توسعه پلتفرمهای داخلی را بیشتر کردهاند. حتی در صورت وقوع برخی گشایشها، بانکها و شرکتهای ایرانی باید توانمندی بومی خود را در این حوزه افزایش دهند.»
ورود هوش مصنوعی به ردبانک، شعب و ستاد
سطح دوم فعالیت بانک شهر در حوزه هوش مصنوعی، کاربردپذیر کردن آن در خدمات بانک است. نخستین فاز خدمات مبتنی بر هوش مصنوعی در ردبانک قرار است از اواخر مردادماه سال جاری عملیاتی شود. او در این باره میگوید: «هدف از ورود هوش مصنوعی به ردبانک، سادهتر، روانتر و مطلوبتر کردن تجربه مشتری است و هوش مصنوعی قرار است به بخشی از سفر مشتری در محصول تبدیل شود.»
طبق صحبتهای او، بانک شهر در لایههای داخلی نیز زیرساختهایی برای استفاده از هوش مصنوعی در صف و ستاد فراهم کرده است: «این فناوری میتواند بهعنوان دستیار در کنار تلر، مدیر شعبه، کارشناسان اعتبارات، کارکنان فناوری اطلاعات و بخش امور سازمان قرار گیرد. کاربرد این دستیارها باید به افزایش دقت، سهولت انجام کار، کیفیت خدمات و بهرهوری منجر شود. پروژههایی در این زمینه آغاز شدهاند، اما ترجیح میدهم پس از رسیدن آنها به نتایج عملی، گزارش کاملتری ارائه کنم.»
ردبانک نمیخواهد همهچیز را از ابتدا اختراع کند
ردبانک محصولی مستقل است، اما قرار نیست تمام خدمات موردنیاز خود را از ابتدا ایجاد کند. استراتژی بانک شهر بر این فرض استوار است که بازیگران مختلف اکوسیستم، هرکدام در بخشی از بازار توانمندی و مزیت مشخصی دارند. برای مثال در بازار طلا، پلتفرمهایی وجود دارند که خدمات تخصصی و موفقی ارائه میکنند. در حوزه صندوقهای درآمد ثابت و ETF نیز بازیگران توانمندی فعالاند. در بخش پذیرندگی آنلاین نیز آپ از نظر حبیبالله جایگاهی بیرقیب دارد و فاصله آن با دیگر پلتفرمها قابلتوجه است.
بنابراین، به گفته معاون فناوری اطلاعات بانک شهر، ردبانک برای رشد خود قصد ندارد همه این خدمات و زیرساختها را دوباره از ابتدا اختراع کند: «ما معتقدیم که ردبانک باید به چتری تبدیل شود که خدمات مختلف در حوزه مدیریت دارایی، پذیرندگی و دیگر نیازهای یک پلتفرم نئوبانکی را گرد هم آورد.»
حبیبالله ردبانک را یک «اگریگیتور» میداند که میتواند خدمات بازیگران تخصصی را تجمیع و در قالب تجربهای یکپارچه در اختیار مشتری قرار دهد. با این نگاه، به عقیده او، شبکه پذیرندگی آسان پرداخت و شبکه پذیرندگی اسمارتیز، دو مزیت مهم ردبانک هستند.
حبیبالله این ظرفیت را امتیازی میداند که بهسادگی با هیچ زیرساخت دیگری قابل تعویض نیست و میتواند سرعت رشد ردبانک را افزایش دهد: «در گوشه سمت چپ اپلیکیشن ردبانک، آیکونی قرار دارد که هنوز فعال نشده است. فعال شدن این بخش بر شبکه پذیرندگان آپ و اسمارتیز مبتنی خواهد بود و امکان استفاده از ظرفیت این دو مجموعه را در اختیار کاربران ردبانک قرار میدهد. در سایر حوزهها نیز بانک شهر همین رویکرد را دنبال میکند. هدف این نیست که ردبانک مالک و سازنده تمام خدمات باشد، بلکه باید بتواند تجربهکننده و تجمیعکننده خوبی برای سرویسهای موجود باشد. این خدمات نیز باید به شکلی روان و دلپذیر به مشتری ارائه شوند تا کاربر در تمام مراحل، یک سفر منسجم و یکپارچه را تجربه کند.»
از نئوبانک موفق تا یک بانک کامل
حبیبالله چشمانداز پنجساله ردبانک را در دو چهارچوب توضیح میدهد و میگوید: «اگر بخواهیم در چهارچوب رسمی و متناسب با مقررات فعلی صحبت کنیم، معتقدم که ردبانک در پنج سال آینده میتواند یک نئوبانک بسیار موفق باشد؛ یک بخش بزرگ و موفق از نقشه تحول دیجیتال بانک شهر باشد و جایگاه خوبی از حیث تعداد مشتری و خلق محصولات جدید مبتنی بر نیاز مشتریان داشته باشد.»
اما بیرون از محدودیتهای چهارچوب فعلی، چشمانداز او بلندپروازانهتر است: «من معتقدم که ردبانک در پنج سال آینده، اگر رگولاتور اجازه بدهد، یک بانک بزرگ خواهد شد.»
او برای توضیح این نگاه، به تحلیلی درباره رولوت اشاره میکند که بر اساس این تحلیل، رولوت که از بزرگترین نئوبانکهای جهان به شمار میرود، توانسته بود در استرالیا مجوز یک بانک کامل را دریافت کند؛ اتفاقی که در رقابت با چند پلتفرم و بانک بزرگ استرالیایی رخ داده و از نگاه او هم برای رولوت و هم برای بازار استرالیا مهم بوده است. رولوت پس از این اتفاق، ورود به بازارهای دیگر و دریافت مجوزهای مشابه را نیز هدفگذاری کرده است. این تجربه نشان میدهد یک پلتفرم دیجیتال میتواند از چهارچوب یک نئوبانک یا اپلیکیشن مالی عبور کند و به یک بانک کامل تبدیل شود.
حبیبالله معتقد است اگر بانک مرکزی نگاه خود به بانکداری را به واقعیتهای صحنه نزدیکتر کند، پلتفرمهایی مانند ردبانک در پنج سال آینده ظرفیت تبدیل شدن به بانکهایی بزرگ را دارند. او میگوید: «این بانکها میتوانند به بخشی از جامعه خدمت دهند که نیازی به حضور در شعبه ندارند، ترجیح میدهند همه خدمات را در بستر الکترونیکی دریافت کنند و انتظار دارند محصولات و سرویسهای بانکی با سطح بالایی از شخصیسازی در اختیارشان قرار گیرد. اگر پنج سال آینده را کمی خارج از چهارچوب نگاه کنیم، ردبانک یک بانک بزرگ خواهد بود.»
همدلی؛ رمز اصلی موفقیت
حبیبالله در پایان این گفتوگو بر نکتهای کلیدی تأکید میکند و میگوید: «توفیقات چهار سال گذشته در توسعه همهجانبه بانک شهر و تبدیلشدن آن به بانکی تراز و سودآور، حاصل درایت و راهبری موفق مدیرعامل محترم بانک و همدلی و همراستایی هیئتمدیره موفق بانک شهر بوده است. همه تصمیمهای کلیدی این سالها، از جمله خرید آسانپرداخت، نوسازی کامل تجهیزات و زیرساختهای فنی و توسعه ردبانک، حاصل عزم جمعی این تیم و ممارست اعضای آن برای رسیدن به اهداف تعیینشده بوده است. مسیری که بانک شهر در چهار سال گذشته طی کرده، میتواند الگویی قابل تکرار برای دیگر بانکهای در حال توسعه کشور باشد.»
لینک کپی شد
گزارش خطا
0
اخبار مرتبط