اقتصاد معاصر گزارش میدهد
بحران گاز پس از جنگ؛ چرا راهاندازی مجدد تاسیسات LNG قطر زمانبر است؟
بحران در تاسیسات تولید و صادرات گاز قطر، بازار جهانی LNG را با چشمانداز کمبود عرضه و افزایش رقابت میان اروپا و آسیا روبهرو کرده است؛ اختلالی که با وجود رشد صادرات آمریکا، همچنان بر قیمت گاز و هزینه تامین انرژی سایه انداخته است. آسیب به زیرساختهای قطر، محدودیت ذخیرهسازی و دشواری انتقال محمولهها نشان میدهد احیای این بازار بهسادگی امکانپذیر نیست و پیامدهای جنگ میتواند تا زمستان پیش رو و حتی پس از پایان درگیریها ادامه یابد.
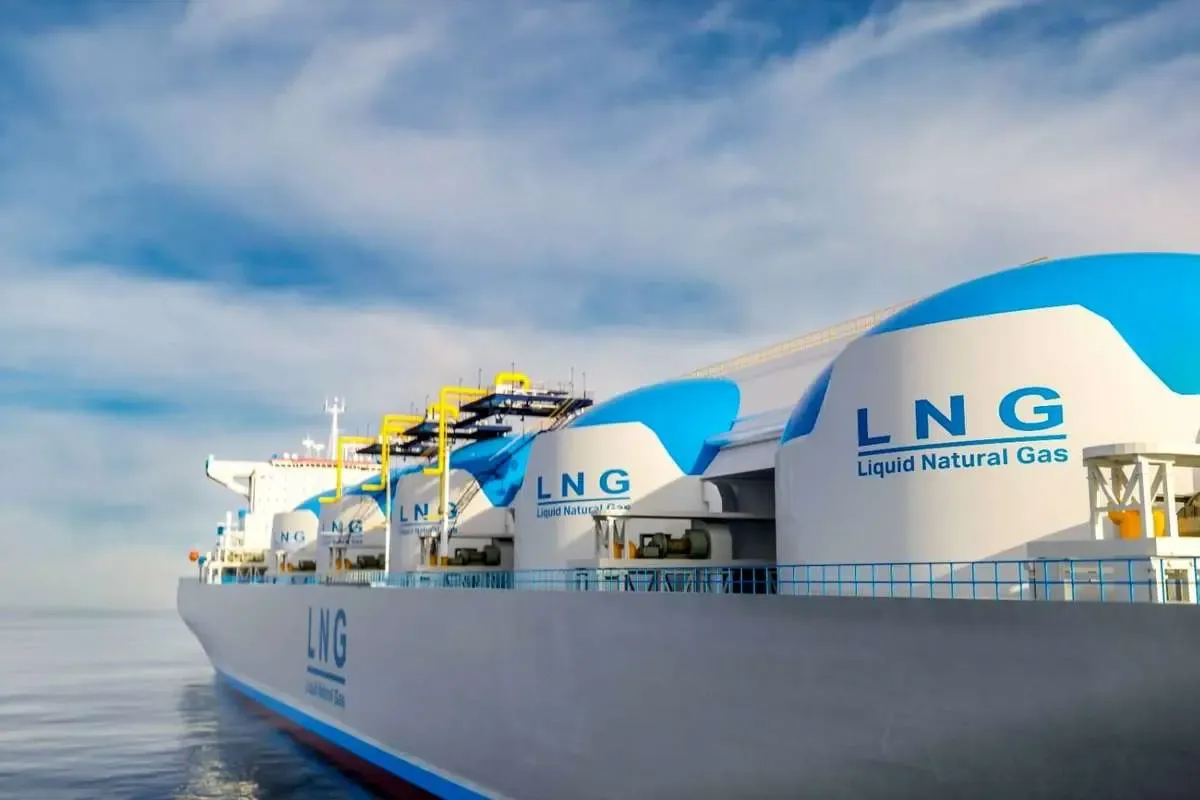
به گزارش خبرنگار اقتصاد معاصر؛ بازار جهانی گاز طبیعی مایع با اختلال در زنجیره تامین و نااطمینانی نسبت به آینده صادرات خلیج فارس مواجه است؛ شرایطی که تاسیسات تولیدی قطر را تحت فشار قرار داده و میتواند رقابت میان اروپا و آسیا برای تامین گاز را تشدید کند. در این میان، مساله اصلی فقط میزان تولید نیست، بلکه آسیبپذیری زیرساختهای صادراتی و دشواری انتقال پایدار محمولهها به بازارهای مصرف است.
قطر که پیش از جنگ سالانه نزدیک به ۸۰ میلیون تن گاز طبیعی مایع تولید میکرد و حدود یکپنجم ظرفیت جهانی این بازار را در اختیار داشت، اکنون برای بازگشت به سطح پیشین فعالیت خود با موانع متعددی روبهروست. از محدودیتهای تولید و ذخیرهسازی گرفته تا هزینههای حملونقل و نااطمینانی در مسیرهای دریایی، مجموعهای از عواملی که میتواند احیای صادرات این کشور را طولانی کند و بر بازار جهانی انرژی اثر بگذارد.
اهمیت این وضعیت در آن است که حتی با تغییر شرایط میدانی نیز بازسازی زنجیره تامین LNG به زمان نیاز دارد. ازاینرو، بازار گاز ممکن است برای مدتی با محدودیت عرضه و نوسان قیمتها مواجه بماند؛ وضعیتی که پیامدهای آن میتواند از بازارهای عمدهفروشی انرژی تا هزینه تامین گاز در اروپا و آسیا امتداد یابد.
قطر که پس از آمریکا دومین تولیدکننده بزرگ گاز طبیعی مایع جهان محسوب میشود، پیش از جنگ سالانه نزدیک به ۸۰ میلیون تن LNG تولید میکرد و حدود یکپنجم ظرفیت جهانی این بازار را در اختیار داشت. اکنون اختلال در صادرات این کشور، در کنار کاهش عرضه امارات متحده عربی، بازار جهانی گاز را با کمبودی مواجه کرده که افزایش صادرات آمریکا نیز نتوانسته بهطور کامل جبران کند.
چرا راهاندازی مجدد تاسیسات قطر زمانبر است؟
مجتمع صادراتی قطر در راس لفان، شامل ۱۴ واحد تولید LNG است که گاز میدان فراساحلی شمالی را فرآوری میکنند؛ میدانی که قطر و ایران در آن شریکاند و یکی از بزرگترین ذخایر گازی جهان را در خود جای داده است. طبق گزارش رویترز، تولید این میدان پس از آغاز جنگ به حداقل رسیده و عمدتا برای تامین نیازهای داخلی قطر و حفظ صادرات محدود مورد استفاده قرار گرفته است. در نتیجه، بازگشت به ظرفیت پیشین مستلزم افزایش تولید گاز و آمادهسازی همزمان سایر بخشهای زنجیره تامین است.
یکی از موانع مهم، مدیریت میعانات گازی است، گاز خام استخراجشده از میدان شمالی حاوی مقادیری میعانات است که باید از آن جدا و صادر شود. اگر انتقال این محصولات با اختلال مواجه باشد، ظرفیت ذخیرهسازی قطر تحت فشار قرار میگیرد و ممکن است تولید گاز نیز ناچار به کاهش شود. محدودیت ذخیرهسازی LNG در مخازن ساحلی و روی کشتیها، مشکل دیگری است. در صورت توقف صادرات، فضای محدودی برای نگهداری محصول وجود دارد و ادامه تولید بدون امکان تخلیه محمولهها دشوار میشود.
از سوی دیگر، ناوگان جهانی کشتیهای حمل LNG کوچکتر از ناوگان نفتکشهاست و هزینه حمل این محمولهها نیز بالاست. شرکتهای کشتیرانی در شرایطی که خطر گرفتار شدن کشتیها برای هفتهها در خلیج فارس یا آسیب دیدن آنها وجود دارد، ممکن است از عبور از تنگه هرمز خودداری کنند. به همین دلیل، عبور موردی چند کشتی برای احیای صادرات قطر کافی نیست. این کشور به امنیت پایدار مسیرهای دریایی و اطمینان از تداوم فعالیت کشتیها نیاز دارد؛ موضوعی که مستقیما به چشمانداز سیاسی و امنیتی منطقه وابسته است.
رقابت اروپا و آسیا برای محمولههای LNG
اختلال عرضه از خلیج فارس، رقابت میان اروپا و آسیا را برای تامین گاز تشدید کرده است. افزایش صادرات آمریکا بخشی از کمبود ایجادشده را جبران کرده اما نتوانسته شکاف عرضه را بهطور کامل از بین ببرد. صادرات LNG آمریکا در سال ۲۰۲۶ نسبت به سال قبل حدود ۱۴ درصد افزایش یافته و به ۱۲۳ میلیون تن رسیده است. با این حال، افزایش عرضه آمریکا به معنای دسترسی یکسان تمام واردکنندگان به محمولهها نیست؛ زیرا قیمت منطقهای گاز، هزینه حملونقل، مسافت سفر و شرایط ذخیرهسازی بر مقصد نهایی محمولهها اثر میگذارند.
واردات LNG اروپا از آمریکا در اوت و سپتامبر افزایش یافته و سهم بیشتری از محمولههای آمریکایی بهجای آسیا راهی بازار اروپا شده است. این تغییر مسیر، با کوتاهتر شدن برخی سفرها و افزایش دسترسی به کشتیها همراه بوده است. طبق دادههای اسپارک کامودیتیز، نرخ روزانه حمل LNG در مسیر اقیانوس اطلس برای کشتیهای متداول با ظرفیت ۱۷۴ هزار مترمکعب، در روز به ۲۵ هزار و ۷۵۰ دلار رسید؛ در حالی که این نرخ در اوایل مارس ۲۸۷ هزار و ۵۰۰ دلار بود. نرخ حمل در اقیانوس آرام نیز به ۳۹ هزار دلار در روز کاهش یافت، در حالی که در اوایل مارس ۲۲۵ هزار و ۷۵۰ دلار ثبت شده بود.
با وجود این کاهش، بازار همچنان در برابر شوکهای جدید آسیبپذیر است. تحلیلگران انتظار دارند ورود کشتیهای جدید به ناوگان جهانی در میانمدت بر نرخ حملونقل فشار کاهشی وارد کند؛ اما افزایش تقاضای آسیا یا بروز محدودیت تازه در مسیرهای دریایی میتواند دوباره هزینهها را بالا ببرد. در واقع، کاهش نرخ حملونقل بهتنهایی نشانه پایان بحران گاز نیست، مساله اصلی همچنان دسترسی پایدار به محمولههای صادراتی و امکان انتقال آنها به بازارهای مصرف است.
بحران گاز چگونه به قبض خانوارهای اروپایی میرسد؟
پیامدهای اختلال در بازار LNG به معاملات عمدهفروشی محدود نمیشود و میتواند هزینه انرژی خانوارها را نیز افزایش دهد. پیشبینی موسسه مشاورهای کورنوال اینسایت که ۳۰ سپتامبر منتشر شد، از افزایش احتمالی سقف قیمت انرژی در بریتانیا در ابتدای سال ۲۰۲۷ حکایت دارد.
بر اساس این برآورد، سقف قیمت انرژی برای یک خانوار معمولی دوگانهسوز ممکن است در ژانویه ۲۰۲۷ به حدود یکهزار و ۹۹۹ پوند در سال برسد؛ افزایشی حدود ۱۶ درصدی نسبت به اکتبر و معادل ۲۷۶ پوند در سال است. در این پیشبینی، هزینه سالانه برق حدود ۹۵۹.۴۴ پوند و هزینه گاز حدود یکهزار و ۳۹.۸۴ پوند برآورد شده است، این ارقام به الگوی مصرف مشخصی مربوط بوده و لزوما با هزینه واقعی تمام خانوارها یکسان نیستند.
کورنوال اینسایت تشدید درگیریهای خاورمیانه و اختلال در عرضه جهانی گاز را از عوامل موثر بر افزایش قیمتها میداند. طبق گزارش این موسسه، ذخایر گاز اتحادیه اروپا در ابتدای سپتامبر حدود ۶۵ درصد ظرفیت بود؛ سطحی که نگرانیها درباره آمادگی اروپا برای زمستان را افزایش میدهد.
نکته مهم آن است که حتی پایان احتمالی درگیریها نیز لزوما به کاهش فوری هزینه انرژی منجر نمیشود. قیمتهای عمدهفروشی در یک بازه زمانی مشخص برای محاسبه سقف تعرفه بریتانیا مورد استفاده قرار میگیرند و افزایشهای ثبتشده در این دوره میتوانند با تاخیر در قبوض خانوارها منعکس شوند.
از سوی دیگر، اگر اروپا زمستان ۲۰۲۶ تا ۲۰۲۷ را با ذخایر پایین پشت سر بگذارد، برای پر کردن دوباره مخازن پیش از زمستان بعدی باید در فصل گرم سال گاز بیشتری خریداری کند. چنین تقاضایی میتواند رقابت بر سر محمولههای LNG را تشدید کند و مانع کاهش سریع قیمتها شود.
توسعه LNG قطر در سایه نااطمینانی
بحران کنونی برای قطر از آن جهت اهمیت بیشتری دارد که این کشور در میانه برنامهای بزرگ برای افزایش ظرفیت تولید خود قرار دارد. هدفگذاری اعلامشده برای سال ۲۰۳۰، افزایش ظرفیت LNG قطر به ۱۴۲ میلیون تن در سال است؛ رقمی که میتواند سهم این کشور از بازار جهانی را به حدود یکچهارم برساند. با این حال، افزایش ظرفیت تولید زمانی ارزش اقتصادی دارد که امکان انتقال محصول به بازار نیز فراهم باشد. در صورت تداوم نااطمینانی در مسیرهای صادراتی، ظرفیت جدید بهتنهایی نمیتواند درآمد مورد انتظار را تضمین کند.
رویترز همچنین گزارش داده است حملات موشکی حدود ۱۷ درصد از ظرفیت صادراتی قطر را از کار انداخته و خساراتی ایجاد کرده که جبران آن ممکن است سالها زمان ببرد. برآورد نقلشده از صندوق بینالمللی پول نیز از احتمال انقباض ۸.۶ درصدی اقتصاد قطر در سال ۲۰۲۶ حکایت دارد؛ در حالی که پیش از جنگ، رشد ۶.۱ درصدی برای اقتصاد این کشور پیشبینی شده بود.
در چنین شرایطی، بازگشت تاسیسات به مدار تولید تنها بخشی از مسیر احیای صنعت گاز قطر است. اطمینان شرکتهای کشتیرانی، خریداران و سرمایهگذاران از استمرار فعالیت زنجیره صادرات نیز برای تحقق برنامههای توسعه این کشور ضرورت دارد.
پایان جنگ، پایان بحران انرژی نیست
وضعیت کنونی بازار LNG نشان میدهد اختلال در زنجیره تامین گاز میتواند بسیار فراتر از زمان توقف اولیه تولید یا حملونقل ادامه پیدا کند. در بازار نفت، افزایش تردد نفتکشها و احیای تولید میتواند نسبتا سریع به افزایش عرضه منجر شود؛ اما در صنعت گاز طبیعی مایع، تولید، ذخیرهسازی و حملونقل باید بهصورت هماهنگ فعالیت کنند.
از این منظر، حتی اگر صادرات نفت خلیج فارس به روند بهبود خود ادامه دهد، بازار گاز ممکن است برای مدت بیشتری با کمبود عرضه و رقابت بر سر محمولهها روبهرو بماند. افزایش صادرات آمریکا و ورود کشتیهای جدید میتواند بخشی از فشار را کاهش دهد اما جایگزینی کامل عرضه مختلشده قطر به ظرفیت تولید، امنیت مسیرها و شرایط بازار بستگی دارد.
برای اروپا، پایین بودن ذخایر پیش از زمستان و احتمال افزایش هزینه تامین گاز، ریسکی جدی برای بازار انرژی و خانوارهاست. برای قطر نیز امنیت پایدار تنگه هرمز، پیششرط بازگشت به ظرفیت پیشین و تحقق برنامههای توسعه محسوب میشود.
در نهایت، بازار جهانی LNG بیش از بازگشایی مقطعی مسیرهای صادراتی به بازگشت اطمینان در کل زنجیره تامین نیاز دارد. تا زمانی که این اطمینان ایجاد نشود، حتی با بهبود صادرات نفت و کاهش بخشی از هزینههای حملونقل، پایان بحران گاز و بازگشت قیمتها به سطوح پیش از جنگ قطعی نخواهد بود.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط