۰۷:۳۰ ۱۴۰۵/۰۷/۲۱
اقتصاد معاصر گزارش میدهد
۶۵۰ میلیون حساب بانکی؛ ایران به صدر جدول تعداد حسابها در جهان صعود کرد
ایران با میانگین نزدیک به ۱۰ حساب بانکی به ازای هر بزرگسال، در صدر ۷۱ کشور بررسیشده از سوی صندوق بینالمللی پول قرار دارد؛ وضعیتی که در کنار زمینهسازی برای حسابهای اجارهای، پولشویی و فرار مالیاتی، بانک مرکزی را به سمت کاهش تعداد حسابها از ۶۵۰ میلیون به ۳۰۰ میلیون سوق داده است.
به گزارش خبرنگار اقتصاد معاصر؛ در سالهای اخیر بانک مرکزی ایران اعلام کرده که قصد دارد تعداد حسابهای بانکی کشور را طی حدود دو سال از ۶۵۰ میلیون به ۳۰۰ میلیون حساب برساند. اگر این هدف محقق شود، عملا حدود نیمی از حسابهای فعلی بسته خواهد شد. در همین راستا اخیرا نیز مسوولان بانک مرکزی از سامانه حسام رونمایی کردهاند که افراد با مراجعه به آن، به صورت کاملا اختیاری میتوانند حسابهای راکد خود را اعلام کنند.
بررسی دادههای جهانی نشان میدهد ایران در میان ۷۱ کشوری که صندوق بینالمللی پول دادههای آن را منتشر کرده، با میانگین ۱۰ حساب به ازای هر بزرگسال، در رتبه اول قرار دارد. تعدد حسابهای بانکی در ایران سالهاست به یک چالش تبدیل شده، چالشی که از طریق حسابهای اجارهای رخ داده و منجر به طیفی از تخلفات از کلاهبرداری و پولشویی گرفته تا فرار مالیاتی و دهها فعالیت غیرقانونی میشود.
بررسی تجارب جهانی نشان میدهد در حالی که میانگین تعداد حسابهای بانکی هر فرد در ایران بعضا چندین برابر برخی کشورهاست اما برخی کشورها هم هستند که گرچه تعداد حسابهای آنها نزدیک به ایران بوده اما به دلایلی، با چالشهایی همچون حسابهای اجارهای مواجه نیستند. نمونه آن، کشور چین است که به ازای هر بزرگسال حدود ۹.۳ حساب بانکی دارد. در ادامه به این سوال پاسخ داده میشود که چه راهکاری برای ساماندهی تعدد حسابهای بانکی وجود دارد.
ایران در صدر جهان
براساس گزارشهای بانک مرکزی ایران، کشورمان با ۶۵۰ میلیون حساب با لحاظ کل جمعیت کشور به ازای هر ۱۰۰۰ نفر نزدیک به ۷۵۰۰ حساب دارد (هر نفر ۷.۵ حساب) و با لحاظ افراد بزرگسال یعنی افراد بالای ۱۵ سال حدود ۹ هزار و ۸۵۰ حساب سپرده نزد بانکها دارد.
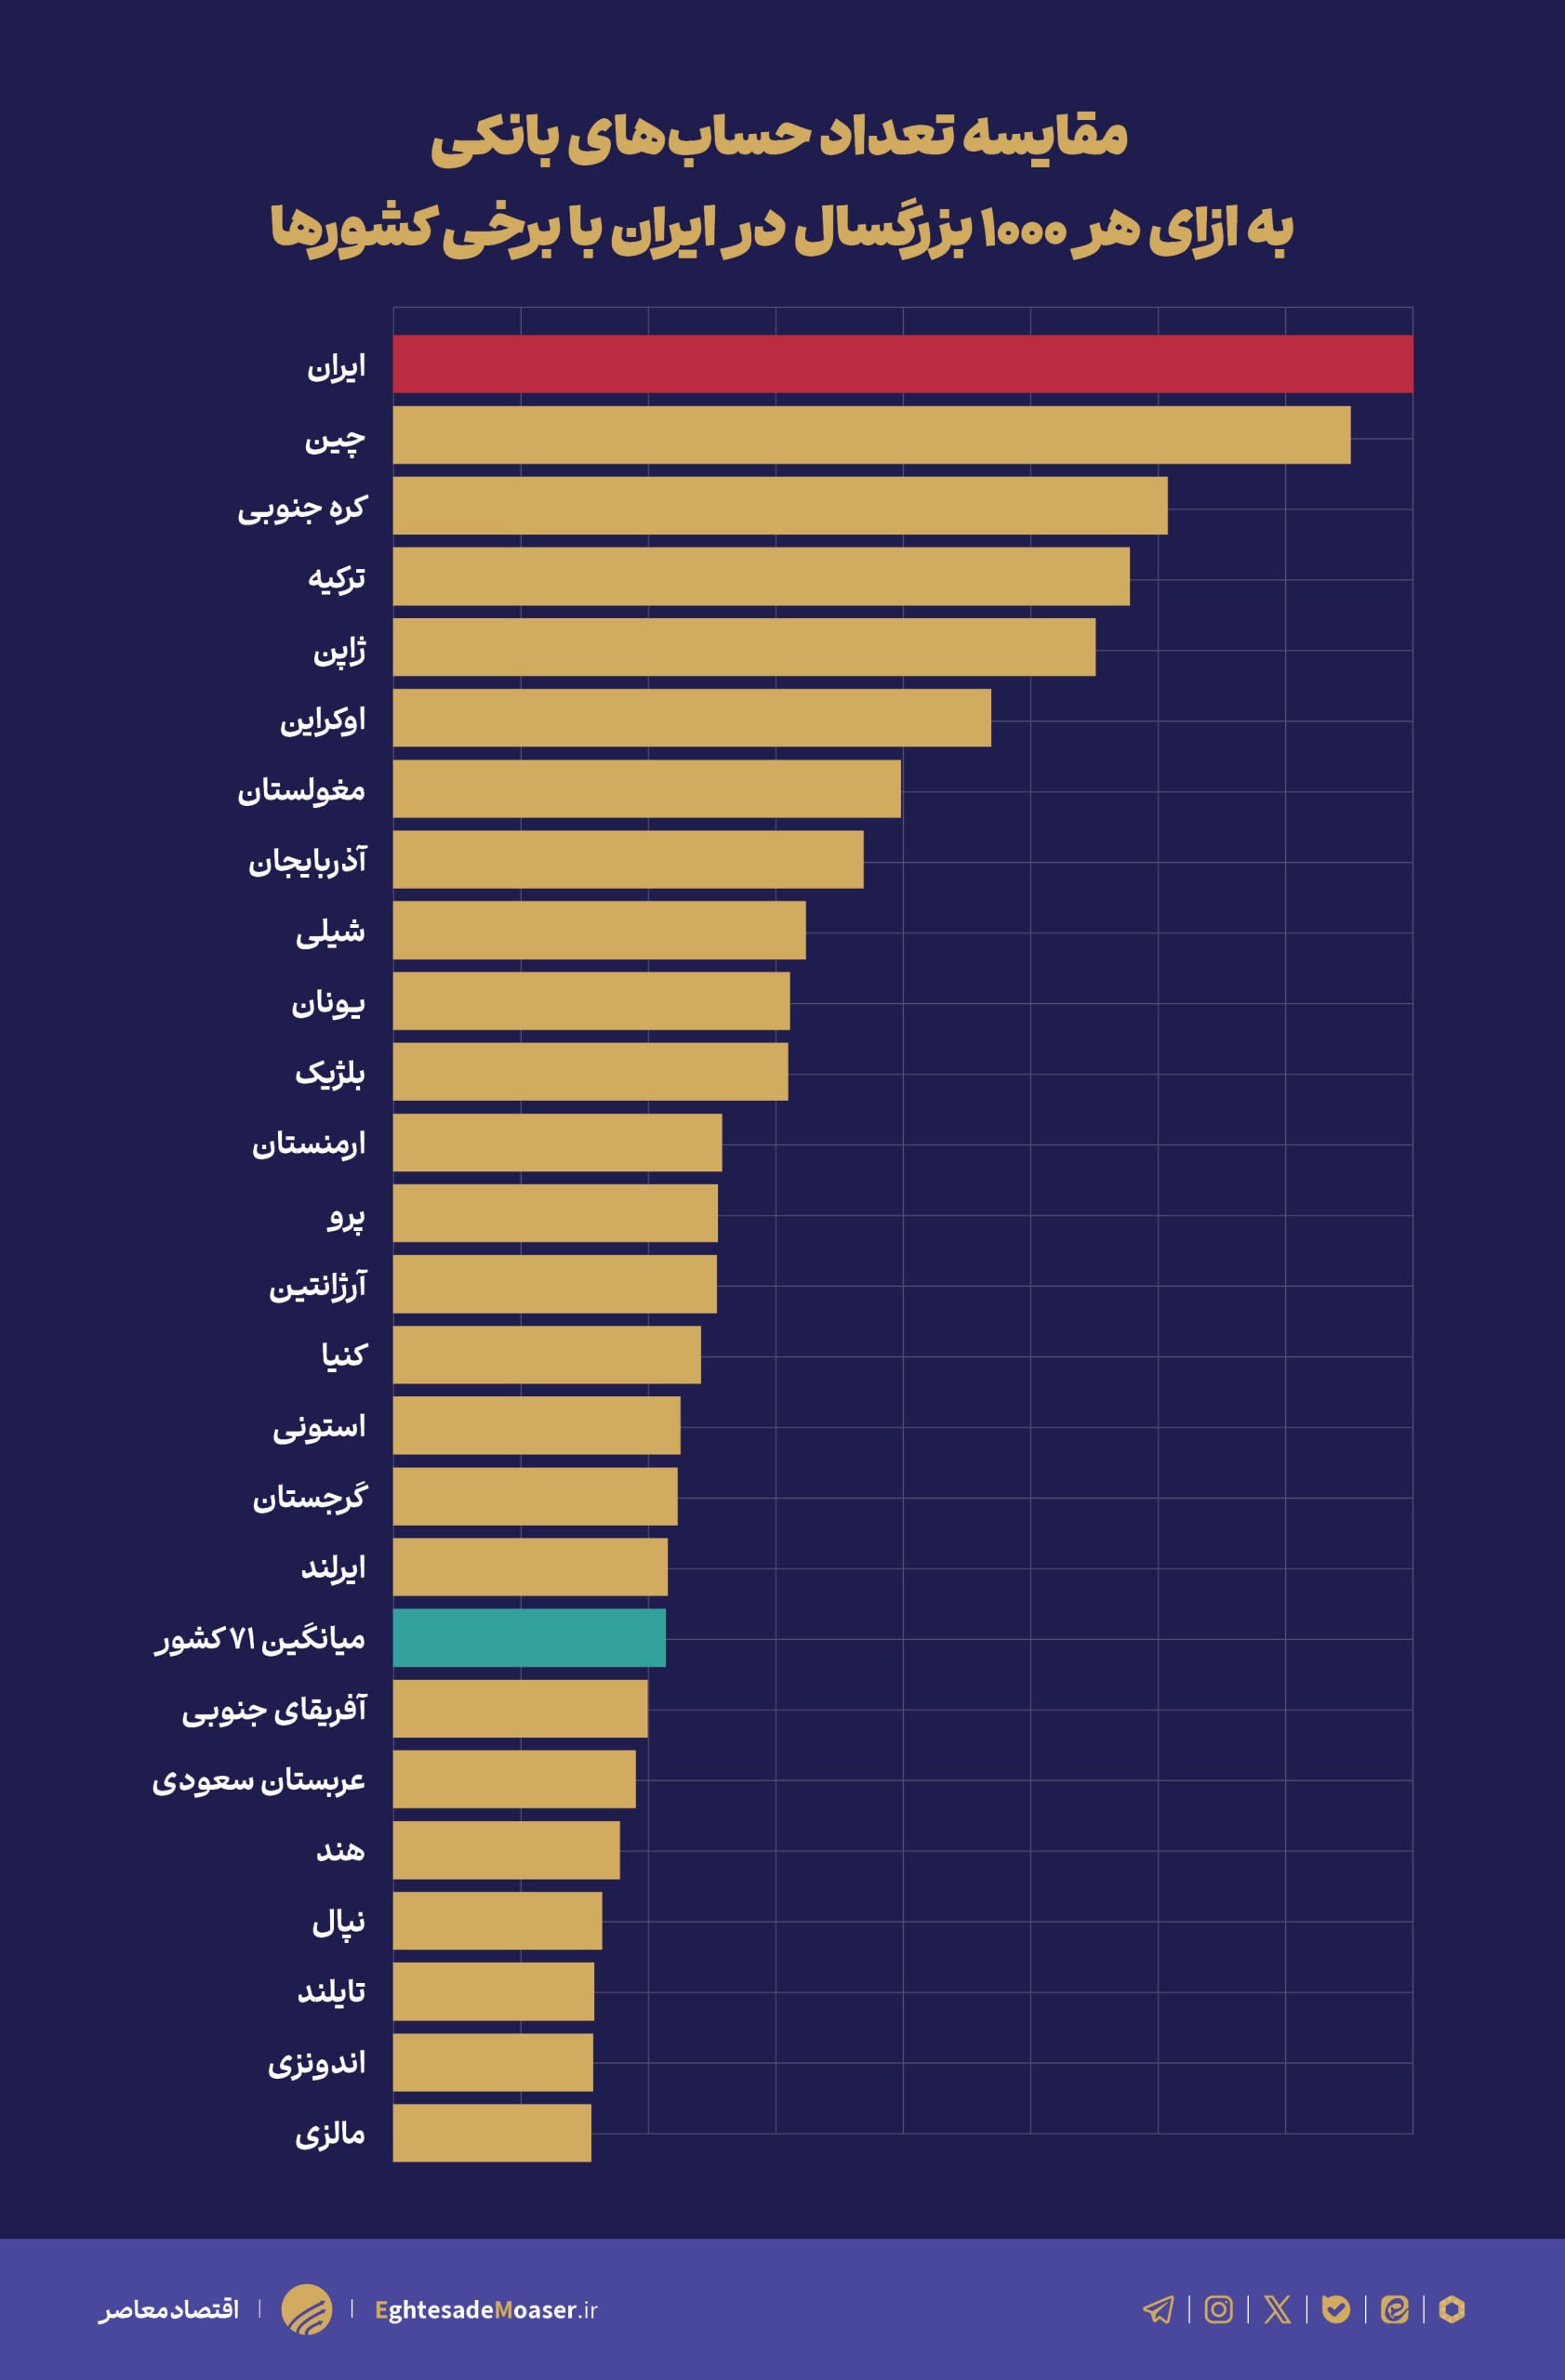
بررسی دادههای صندوق بینالمللی پول نشان میدهد این تعداد، ایران را در جهان و در بین ۷۱ کشوری که دادههای آنها منتشر شده، در رتبه اول قرار میدهد، به طوری که عدد ۹۸۵۰ حساب به ازای هر ۱۰۰۰ بزرگسال در ایران درحالی است که میانگین ۷۱ کشور، ۲۸۵۲ حساب بانکی است. به عبارتی تعداد حسابهای بانکی ایران بیش از سه برابر میانگین ۷۱ کشور در جهان است. پس از ایران، چین با ۹ هزار و ۲۶۰ حساب، کره جنوبی با ۷ هزار و ۵۵۰، ترکیه با ۷ هزار و ۲۰۰، ژاپن با ۶ هزار و ۸۷۰، اوکراین با ۵ هزار و ۹۰۰، مغولستان با ۵ هزار و ۵۰، جمهوری آذربایجان با ۴ هزار و ۷۰۰، شیلی با ۴ هزار و ۱۷۰ و یونان با حدود ۴ هزار حساب در رتبههای دوم تا دهم قرار دارند. بلژیک نیز با رقمی نزدیک به ۴ هزار حساب، در جایگاه بعدی است.
چالش حسابهای اجارهای
وجود صدها میلیون حساب بانکی در اقتصادی با جمعیت ۸۷ میلیون نفر، بهخودیخود نه به معنای ناکارآمدی نظام مالی بوده و نه حکایت از عمق آن است، چراکه حسابهای مربوط به دریافت تسهیلات، حسابهای قدیمی، حسابهایی که پس از پایان یک فعالیت اقتصادی مورد استفاده قرار نمیگیرند و حسابهایی که برای یک عملیات مشخص افتتاح شدهاند، همگی میتوانند تعداد کل حسابها را افزایش دهند. اما زمانی این موضوع به یک معضل یا چالش تبدیل میشود که حسابهای مازاد از سوی افراد سودجو برای کلاهبرداری، پولشویی و انواع و اقسام فعالیتهای غیرقانونی استفاده شود.
از اینرو یکی از جدیترین تبعات تعدد حسابها در ایران، فراهم شدن زمینه برای حسابهای اجارهای است. هنگامی که فردی حساب یا کارت بانکی خود را در اختیار شخص دیگری قرار میدهد، اطلاعات ثبت شده در شبکه بانکی الزاما تصویر درستی از فعالیت اقتصادی واقعی ارائه نمیکند. در این وضعیت، ممکن است تراکنشهای مالی متعلق به فردی باشد که صاحب رسمی حساب نیست. این مساله ردیابی جریان پول را دشوار میکند و میتواند برای فعالیتهایی مانند پولشویی، قاچاق، فرار مالیاتی و معاملات غیررسمی مورد استفاده قرار گیرد.
رئیس کل بانک مرکزی نیز اخیرا در مراسم رونمایی از سامانه حسام، جلوگیری از حسابهای اجارهای را یکی از محورهای اصلی برنامه ساماندهی حسابها اعلام کرده و گفته بسیاری از شهروندان ممکن است حسابهایی داشته باشند که حتی از وجود یا نحوه استفاده از آنها اطلاع نداشته باشند یا از اطلاعاتشان بهصورت جعلی استفاده شود.
عبدالناصر همتی همچنین از برخورد انضباطی با برخی مدیران شعب خبر داده؛ از جمله مواردی که در آنها از حسابهای وکالتی برای تحرکات مالی و اثرگذاری بر بازار ارز و طلا استفاده شده بود.
سه اصلاح برای عبور از بحران حسابهای بانکی
در خصوص تعداد بالای حسابهای بانکی، بررسی دیدگاههای کارشناسان نشان میدهد چندین راهکار وجود دارد که در ادامه به آنها اشاره میشود. راهکار اول، ایجاد شناسه واحد مالی برای هر فرد است، به طوری که هر شخص میتواند چند حساب داشته باشد اما همه حسابهای او باید در یک پروفایل مالی واحد با گردش مالی سالانه قابل مشاهده باشند. در این صورت، تعدد حساب به تنهایی امکان پنهانکردن فعالیت اقتصادی را ایجاد نمیکند.
راهکار دوم، تفکیک روشن حسابهای شخصی و تجاری برای شناسایی تراکنشهای غیرمتعارف است که باید با سامانههای هشدار شناسایی شوند. این اقدام از دو سال پیش در حال انجام بوده اما راههای گریز زیادی برای آن وجود دارد.
راهکار سوم، اتصال یکپارچه اطلاعات بانکی، هویتی و مالیاتی است. وقتی گردش مالی، هویت صاحب حساب و اطلاعات مالیاتی در یک ساختار هماهنگ قرار گیرند، امکان استفاده از حساب اجارهای و جابهجایی فعالیت اقتصادی میان حسابهای متعدد کاهش پیدا میکند.
در کنار این سه اقدام، حسابهای راکد نیز باید پس از اطلاعرسانی و طی فرآیندی شفاف تعیین تکلیف شوند. همچنین بانک مرکزی باید بتواند بر مبنای الگوی تراکنش، حسابهایی را که گردش آنها با شغل، درآمد و سابقه مالی صاحب حساب تناسب ندارد، برای بررسی بیشتر علامتگذاری کرده و به سازمان امور مالیاتی اطلاع دهد.
تجربه چین
یکی از موارد جالب توجه در موضوع حسابهای بانکی، نزدیکی تعداد حسابهای بانکی ایران و چین است. در حالی که بهازای هر ۱۰۰۰ بزرگسال در ایران ۹ هزار و ۸۴۸ حساب وجود دارد، این تعداد در چین ۹ هزار و ۲۶۰ حساب است. این ارقام نشان میدهد نمیتوان صرفا بر اساس این تفاوت آماری درباره کارآمدی نظام بانکی دو کشور قضاوت کرد، بلکه تفاوت اصلی در دو کشور را باید در کارکرد حسابها، سهم حسابهای راکد و توانایی دولت در تجمیع اطلاعات مالی اشخاص جستجو کرد.
برای مثال در چین، مالیات بر درآمد اشخاص حقیقی (PIT) برقرار است و سازوکارهای قانونی برای تبادل اطلاعات مالی با هدف اجرای قوانین مالیاتی وجود دارد. در این کشور اتصال اطلاعات حسابهای مختلف به هویت واحد اشخاص، امکان بررسی جامعتری از وضعیت مالی آنها را فراهم میکند. در چنین شرایطی، تعدد حساب لزوما مانع نظارت نیست، زیرا مغایرت میان درآمد اظهارشده، دارایی و گردش وجوه میتواند به راحتی توسط نظام مالیاتی بررسی شود. البته گردش حساب الزاما درآمد مشمول مالیات نیست و تشخیص تخلف به بررسی منشا و ماهیت تراکنشها نیاز دارد.
از این منظر، مساله ایران صرفا تعداد حسابها نیست، بلکه هزینه نگهداری حسابهای مازاد و ضرورت تقویت زیرساختهای اطلاعاتی و نظارتی است. اقدام اخیر بانک مرکزی در راهاندازی سامانه حسام و فراهمکردن امکان شناسایی و بستن حسابهای راکد با درخواست صاحبان آنها، گامی مثبت در ساماندهی شبکه بانکی است. با این حال، موفقیت این سیاست نباید فقط با تعداد حسابهای بستهشده سنجیده شود. هدف اصلی باید تجمیع اطلاعات مالی در چارچوب قانون، کاهش هزینههای غیرضروری و افزایش توانایی شناسایی تراکنشهای مشکوک باشد.
در واقع مساله اصلی، تعدد حسابها نیست؛ بلکه توانایی نظام بانکی و مالیاتی در تبدیل اطلاعات پراکنده به تصویری شفاف از وضعیت مالی اشخاص است. زیرساخت این اقدام، ایجاد پایه مالیات بر درآمد اشخاص حقیقی (PIT) و الزام تکمیل پروژهای است که در سامانه مودیان سازمان مالیاتی با عنوان کارپوشه تجاری و غیرتجاری راهاندازی شده است.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط