اقتصاد معاصر گزارش میدهد
پالایشیهای بورسی در تله سیاستگذاری؛ سود شرکتها با هر تصمیم دولتی تغییر میکند؟
توقف معاملات پنج پالایشگاه بورسی پس از انتشار گمانهزنیها درباره تغییر تخفیف نفت خام، بار دیگر ریسک بیثباتی در سیاستگذاری را به صدر نگرانیهای بازار سرمایه آورده است؛ در حالی که دولت هنوز جزئیات نهایی فرمول قیمتگذاری خوراک و فرآوردههای نفتی را ابلاغ نکرده، سهامداران در انتظار روشن شدن میزان تخفیفها، زمان اجرای تصمیم و آثار آن بر سودآوری پالایشگاهها هستند.
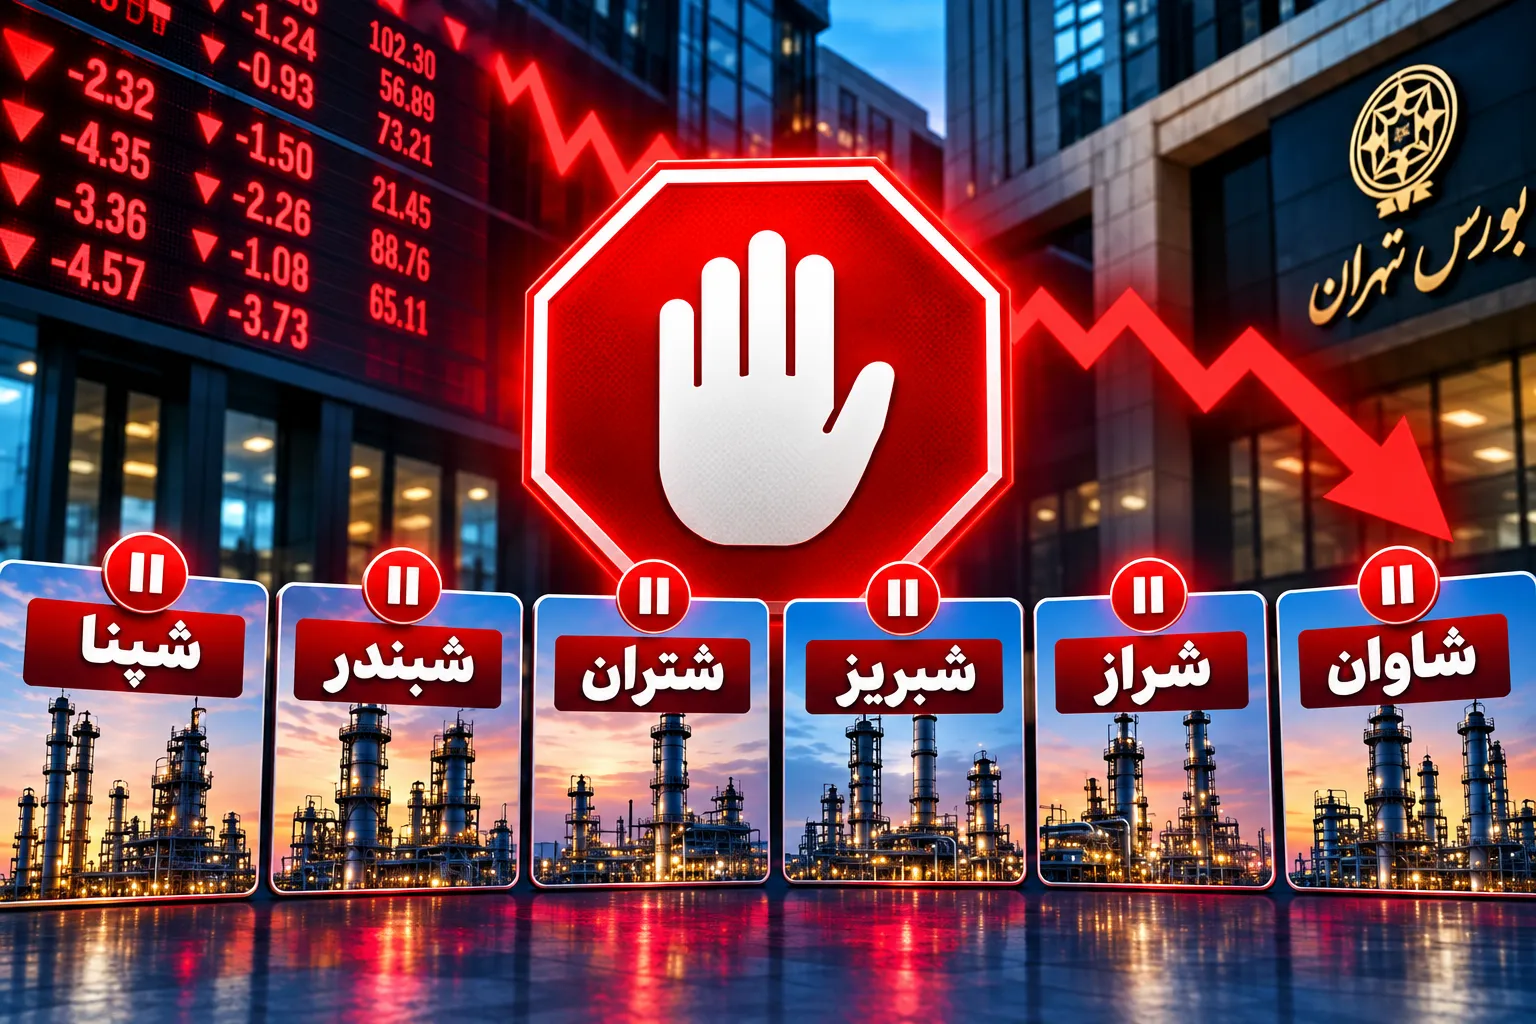
به گزارش خبرنگار اقتصاد معاصر؛ ماجرای پالایشگاههای بورسی از انتشار گمانهزنیهایی درباره تغییر تخفیف نفت خام آغاز شد اما خیلی زود به بحرانی فراتر از محاسبات سود و زیان این شرکتها تبدیل شد. در جریان معاملات بازار سهام، معاملات نمادهای پالایشی متوقف شد، معاملات شنبه گذشته پنج شرکت مورد تایید قرار نگرفت و هنوز نیز ابهاماتی در این خصوص وجود دارد.
نمادهای پالایش نفت بندرعباس، تهران، شیراز، اصفهان و تبریز برای بررسی وضعیت اطلاعاتی در تعلیق قرار گرفتند. سازمان بورس نیز اعلام کرد بازگشایی این نمادها به افشای آخرین وضعیت تصمیمگیری درباره دستورالعمل قیمتگذاری نفت خام و فرآوردههای نفتی وابسته است.
در پس این اتفاق، دو موضوع به هم گره خوردهاند؛ از یکسو دولت در حال بررسی سازوکار قیمتگذاری خوراک و فرآوردههای نفتی است و از سوی دیگر، سرمایهگذاران نمیدانند کدام فرضها را باید مبنای پیشبینی سود پالایشگاهها قرار دهند. در سناریوهای مطرحشده درباره تغییر تخفیف خوراک، کاهش تخفیف نفت خام سنگین از ۶ دلار به ۴ دلار و نفت خام سبک از ۵ دلار به ۲.۵ دلار به ازای هر بشکه مطرح شده بود؛ با این حال، این ارقام بهمعنای تصویب و ابلاغ نهایی تصمیم دولت نیستند.
اظهارات مرتضی زمانیان، معاون سیاستگذاری اقتصادی وزیر اقتصاد در ۱۷ مهر نیز نشان داد که اصل اعطای تخفیف قرار نیست حذف شود اما میزان و شیوه اعمال آن همچنان به تصمیم دولت و ابلاغ رسمی وابسته است. به این ترتیب، مساله اصلی صنعت پالایش فقط اندازه تخفیف نیست؛ پرسش مهمتر آن است که آیا شرکتها میتوانند بر مبنای قواعدی پایدار، سودآوری و برنامههای سرمایهگذاری خود را پیشبینی کنند یا خیر.
از گمانهزنی درباره تخفیف تا توقف نمادهای پالایشی
اهمیت این پرونده زمانی بیشتر شد که اختلافنظر درباره فرمول قیمتگذاری از سطح بحثهای کارشناسی فراتر رفت و مستقیما در معاملات بازار سرمایه بازتاب پیدا کرد. تعلیق نمادهای پنج پالایشگاه بورسی تا ۲۲ مهر برای بررسی وضعیت اطلاعاتی و مشروط شدن بازگشایی آنها به افشای آخرین وضعیت تصمیمگیری، نشان داد که تعیین تکلیف این دستورالعمل به یکی از متغیرهای تعیینکننده برای بازگشت نمادهای پالایشی به معاملات تبدیل شده است.
همچنین معاملات روز قبل این شرکتها با استناد به وجود ظن دستکاری قیمت یا استفاده از اطلاعات نهانی تایید نشد. این موضوع به تنهایی اثباتکننده تخلف از سوی شرکت یا شخص مشخصی نیست اما حساسیت پرونده را افزایش میدهد؛ زیرا در شرایطی که اطلاعات موثر بر سودآوری شرکتها هنوز شفاف نشده، امکان ارزیابی منصفانه ارزش سهام نیز دشوارتر میشود.
در چنین فضایی، بازار فقط منتظر مشخص شدن یک نرخ نیست. فعالان بازار باید بدانند فرمول نهایی چگونه محاسبه خواهد شد، چه تفاوتی میان پالایشگاهها در میزان تخفیف وجود خواهد داشت و تصمیم نهایی از چه زمانی اثر خود را بر صورتهای مالی شرکتها میگذارد.
تخفیف حذف نمیشود اما مساله اصلی هنوز باقی است
اظهارات معاون سیاستگذاری اقتصادی وزیر اقتصاد، بخشی از ابهامات را روشن کرد. بر اساس این اظهارات، اصل تخفیف خوراک پالایشگاهها قطعی است و بحث اصلی بر سر میزان و نحوه اعمال آن برای شرکتهای مختلف قرار دارد. عواملی مانند تکالیف دستوری، بدهیها و شرایط اختصاصی هر پالایشگاه نیز در تعیین میزان تخفیف مورد توجه قرار گرفتهاند. با این حال تایید اصل تخفیف به معنای روشن شدن تمام جزئیات فرمول نیست. تا زمانی که تصمیم نهایی دولت بهصورت رسمی ابلاغ نشود، نمیتوان ارقام مطرحشده در گمانهزنیها را مبنای قطعی محاسبات سودآوری قرار داد.
این تفاوت برای سهامداران اهمیت زیادی دارد. حتی اگر اصل امتیاز خوراک حفظ شود، تغییر در میزان آن یا نحوه محاسبه قیمت نفت خام و فرآوردههای اصلی میتواند هزینه خوراک، حاشیه سود و در نهایت سود خالص پالایشگاهها را تحت تاثیر قرار دهد. بنابراین بازار بهجای اتکا به برداشتهای پراکنده از جلسات و اظهارات، به انتشار رسمی جزئیات و آثار مالی تصمیم نهایی نیاز دارد.
چرا تغییر فرمول میتواند ارزش سهام را جابهجا کند؟
سودآوری پالایشگاهها به مجموعهای از متغیرها وابسته است؛ از قیمت نفت خام و قیمت فروش فرآوردهها گرفته تا هزینههای عملیاتی و فاصله میان قیمت خوراک و ارزش فرآوردههای تولیدشده. کرک اسپرد یا فاصله قیمتی نفت خام و فرآوردههای نفتی نیز یکی از شاخصهای مهم ارزیابی شرایط اقتصادی این صنعت به شمار میرود. در نتیجه، تغییر در فرمول قیمتگذاری میتواند حتی بدون تغییر در حجم تولید یا فروش شرکت، بر برآورد سودآوری آن اثر بگذارد. اگر هزینه تامین خوراک افزایش یابد یا سازوکار محاسبه درآمد حاصل از فروش فرآوردهها تغییر کند، مدل مالی شرکت باید متناسب با شرایط جدید بازنگری شود.
این همان نقطهای است که ریسک سیاستگذاری وارد محاسبات سرمایهگذار میشود. تحلیلگر میتواند برای قیمتهای متفاوت نفت یا کرک اسپردهای گوناگون سناریو طراحی کند اما زمانی که فرمول تعیینکننده درآمد و هزینه شرکت نیز در معرض تغییر باشد، پیشبینی جریان نقدی آینده دشوارتر خواهد شد. در چنین شرایطی، سرمایهگذار ممکن است برای جبران نااطمینانی بیشتر، بازده مورد انتظار بالاتری مطالبه کند. افزایش این ریسک ادراکشده میتواند به کاهش ارزشگذاری سهام منجر شود؛ حتی اگر هنوز هیچ تغییر قطعی در صورتهای مالی شرکت رخ نداده باشد.
تناقض سیاستی؛ ثبات در زیان و تغییر در سود؟
یکی از پرسشهای اساسی درباره سیاستگذاری در صنایع وابسته به قیمتگذاری دولتی این است که آیا قواعد در دورههای مختلف سودآوری به یک اندازه قابل اتکا باقی میمانند یا خیر. صنعت پالایش در دورههایی با حاشیه سود ضعیف روبهرو بوده و در مقاطع دیگر از بهبود شرایط بازار جهانی فرآوردهها منتفع شده است. طبیعی است که تغییرات بازار جهانی بر سود شرکتها اثر بگذارد اما اگر با بهبود شرایط سودآوری، سیاستگذار نیز بهدنبال تغییر ناگهانی قواعد باشد، این نگرانی شکل میگیرد که شرکتها نتوانند از منافع بهبود عملکرد خود با اطمینان بهرهمند شوند.
البته این به معنای آن نیست که فرمول قیمتگذاری باید برای همیشه ثابت بماند یا هرگونه اصلاح آن نادرست است. دولت میتواند با استناد به ملاحظات اقتصادی، منافع عمومی یا ضرورت اصلاح سازوکارهای موجود، تغییراتی را در فرمول اعمال کند. مساله این است که این تغییرات باید بر پایه معیارهای روشن، قابل ارزیابی و از پیش اعلامشده صورت گیرد؛ نه اینکه فعالان بازار در میانه معاملات با سناریوهای متعدد و متناقض روبهرو شوند.
هزینه ابهام فقط به سهامداران محدود نمیشود
پیامدهای بیثباتی در سیاستگذاری، به نوسان قیمت سهام یا توقف نمادها ختم نمیشود. صنعت پالایش برای اجرای پروژههای توسعهای، ارتقای کیفیت فرآوردهها و افزایش بهرهوری به سرمایهگذاری مستمر نیاز دارد. تصمیمگیری درباره چنین پروژههایی نیز مستلزم برآورد درآمدها و هزینهها در یک افق زمانی چندساله است.
اگر شرکت نتواند درباره سازوکار تعیین قیمت خوراک و فرآوردهها چشمانداز قابل اتکایی داشته باشد، ارزیابی بازده پروژههای جدید دشوارتر میشود. در این وضعیت، ممکن است سرمایهگذاری به تعویق بیفتد یا شرکتها برای پذیرش پروژههای بلندمدت، بازده بالاتری مطالبه کنند. از سوی دیگر، سرمایهگذار بازار سرمایه نیز در مواجهه با ابهام مقرراتی، ناچار است ریسک بیشتری را در قیمت سهام لحاظ کند. بنابراین، تصمیمی که در ظاهر تنها بر نحوه قیمتگذاری خوراک اثر میگذارد، میتواند از مسیر کاهش قابلیت پیشبینی سودآوری، بر تامین مالی و برنامههای توسعهای صنعت نیز اثرگذار باشد.
بازار در انتظار سه پاسخ روشن
در شرایط فعلی، سه پرسش برای سهامداران پالایشی اهمیت ویژهای دارد؛ نخست اینکه میزان و نحوه اعمال تخفیف خوراک هر پالایشگاه دقیقا چگونه تعیین خواهد شد؟ دوم اینکه فرمول نهایی قیمتگذاری نفت خام و فرآوردهها چه تغییراتی خواهد داشت؟ سوم اینکه این سازوکار از چه زمانی اجرا میشود و آثار مالی آن چگونه به اطلاع بازار خواهد رسید؟
پاسخ به این پرسشها میتواند مبنای تازهای برای برآورد سود شرکتهایی مانند پالایش نفت اصفهان، تهران و بندرعباس فراهم کند. تا پیش از انتشار اطلاعات رسمی، هرگونه محاسبه درباره اثر قطعی تغییرات احتمالی بر سودآوری این شرکتها باید با احتیاط انجام شود. در همین حال، تعیین تکلیف فرمول قیمتگذاری فقط برای تحلیلگران و سهامداران اهمیت ندارد؛ این تصمیم میتواند بر کیفیت اطلاعرسانی ناشران، امکان بازگشت نمادها به معاملات و ارزیابی ریسک سرمایهگذاری در صنعت پالایش نیز اثر بگذارد.
پالایشگاهها بیش از تخفیف، به قاعده قابل پیشبینی نیاز دارند
پرونده اخیر پالایشگاهها بار دیگر نشان داد که کیفیت سیاستگذاری به اندازه محتوای تصمیم اهمیت دارد. سرمایهگذار میتواند با نوسان قیمت نفت، تغییر کرک اسپرد و حتی کاهش حاشیه سود کنار بیاید، مشروط بر اینکه قواعد محاسبه سود و زیان شرکتها شفاف و قابل پیشبینی باشد. حفظ تخفیف خوراک، بهتنهایی همه ابهامات صنعت پالایش را برطرف نمیکند. آنچه برای بازار اهمیت دارد، روشن شدن میزان تخفیف، نحوه محاسبه آن، زمان اجرای فرمول و تضمین شفافیت اطلاعاتی برای تمام فعالان بازار است.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط