۰۸:۳۰ ۱۴۰۵/۰۸/۲۵
اقتصاد معاصر گزارش میدهد
دو راهی جدید پیش پای بورس؛ بازار سرمایه روی چه سناریویی شرط بسته است؟
بازار سهام ایران در شرایطی با غلبه نسبی تقاضا و نگاه مثبت سرمایهگذاران مواجه است که پنج سناریوی متفاوت از آینده سیاسی و اقتصادی کشور در حال شکلدهی به انتظارات معاملهگران است؛ سناریوهایی که از توافق و کاهش تنشها تا احتمال جنگ و تشدید فشار بر تولید را در بر میگیرد.
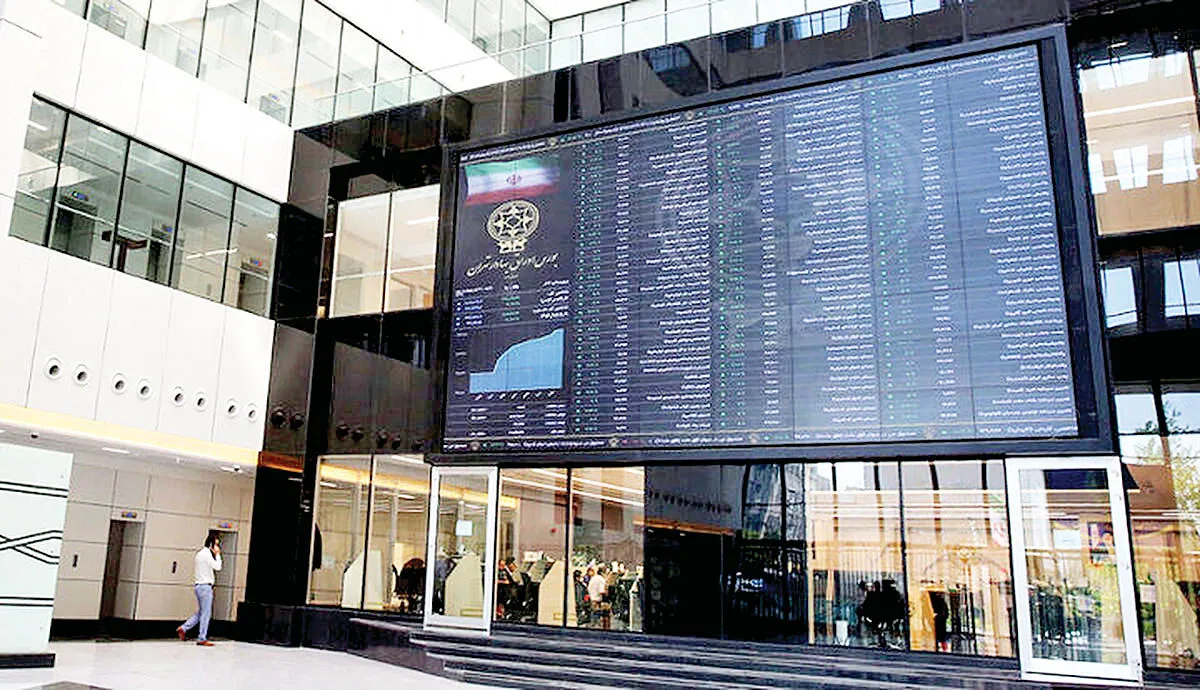
به گزارش خبرنگار اقتصادی اقتصاد معاصر، قیمت سهام در بازار سرمایه صرفا بر اساس عملکرد گذشته شرکتها، نرخ رشد فروش یا حاشیه سود آنها تعیین نمیشود؛ بلکه انتظارات سرمایهگذاران از آینده یکی از مهمترین عوامل شکلدهنده به ارزشگذاری داراییهاست. به همین دلیل برای تحلیل روند بازار سهام باید علاوه بر بررسی متغیرهای بنیادی، تصویری را که سرمایهگذاران از تحولات سیاسی، اقتصادی و عملیاتی شرکتها در ذهن دارند نیز مورد توجه قرار داد.
در واقع قیمتهای جاری بازار تا حد زیادی حاصل برآیند انتظارات جمعی سرمایهگذاران است. اگر تحولات آینده مطابق پیشبینیها پیش برود، لزوما تغییر قابل توجهی در قیمتها رخ نمیدهد اما هرگونه انحراف واقعیت از انتظارات، چه در جهت مثبت و چه منفی میتواند به بازنگری در ارزشگذاری سهام و تغییر مسیر معاملات منجر شود. از این منظر بررسی رفتار بورس ایران در مقاطع حساس یک سال و نیم گذشته بهویژه در دو مقطع جنگ ۱۲ روزه و جنگ ۴۰ روزه میتواند تصویر روشنتری از نحوه قیمتگذاری ریسکهای سیاسی در بازار سرمایه ارائه کند.
دو تجربه متفاوت بورس؛ از غافلگیری تا پیشخور شدن ریسکها
پیش از جنگ ۱۲ روزه یکی از انتظارات غالب در بازار سهام احتمال دستیابی به توافق هستهای و کاهش تنشهای سیاسی بود. در چنین فضایی، ریسک وقوع جنگ وزن قابل توجهی در قیمتگذاری سهام نداشت. با آغاز ناگهانی درگیریها و بازگشایی بازار سرمایهگذاران با متغیری مواجه شدند که پیش از آن بهطور جدی در محاسبات آنها لحاظ نشده بود. نتیجه این غافلگیری شکلگیری موج سنگین عرضه و افت قیمت سهام بود. در واقع، بازار علاوه بر آثار مستقیم جنگ بر فعالیت شرکتها، با افزایش نااطمینانی نسبت به تکرار درگیریها و چشمانداز اقتصادی کشور مواجه شد.
با این حال پس از تعدیل قیمتها و انعکاس بخشی از ریسکهای جدید در ارزش سهام، تداوم فعالیت بخش قابل توجهی از شرکتها و بازگشت تدریجی انتظارات مثبت، زمینه بهبود معاملات را در شهریورماه فراهم کرد. اما تجربه جنگ ۴۰ روزه از منظر انتظارات بازار متفاوت بود. در این مقطع، سرمایهگذاران پیش از وقوع درگیریها بخشی از بدبینانهترین سناریوها، از جمله آسیب جدی به زیرساختهای انرژی و اختلال گسترده در فعالیت صنایع را در قیمت سهام لحاظ کرده بودند.
با وجود وقوع برخی خسارتها، آثار عملیاتی جنگ در همه صنایع یکسان نبود. افزایش نرخ فروش محصولات، امکان فروش از محل موجودی انبار در برخی شرکتها و فراگیر نبودن آسیبهای زیرساختی، باعث شد عملکرد واقعی تعدادی از صنایع بهتر از انتظارات بدبینانه بازار باشد. به این ترتیب در زمان بازگشایی و پس از آن بخشی از فشار فروش جای خود را به تقاضای جدید داد. در این تجربه برخلاف جنگ ۱۲ روزه، بازار با یک شوک کاملا پیشبینینشده مواجه نبود؛ بلکه فاصله میان سناریوی بدبینانه قیمتگذاریشده و واقعیت عملیاتی شرکتها زمینه بازگشت تقاضا را فراهم کرد. این دو تجربه نشان میدهد که در بازار سرمایه، صرف وقوع یک رویداد منفی الزاما به معنای تداوم افت قیمتها نیست؛ بلکه شدت واکنش بازار به میزان تفاوت میان واقعیت و انتظارات قبلی سرمایهگذاران بستگی دارد.
پنج سناریوی شکلدهنده به انتظارات فعلی بورس
در شرایط کنونی به نظر میرسد بازار سهام ایران تحت تاثیر مجموعهای از انتظارات سیاسی، ارزی و عملیاتی قرار دارد. بر اساس یک ارزیابی تحلیلی از فضای معاملات پنج سناریوی اصلی در حال شکلدهی به تصمیم سرمایهگذاران است که بخش عمده آنها به نفع تقویت تقاضا و افزایش وزن سهام در پرتفوی معاملهگران ارزیابی میشوند.
سناریوی نخست؛ غلبه احتمال توافق بر تداوم تنشها: در این نگاه احتمال دستیابی به توافق و کاهش تنشهای سیاسی بیشتر از سناریوی تشدید درگیریها ارزیابی میشود. بر همین اساس سرمایهگذاران معتقدند کاهش ریسکهای سیاسی میتواند به بهبود چشمانداز اقتصادی و افزایش ارزش سهام منجر شود. در چنین شرایطی، بازار از منظر این گروه از معاملهگران همچنان ظرفیت رشد دارد.
سناریوی دوم؛ محدود بودن دامنه احتمالی درگیریها: گروهی دیگر از فعالان بازار حتی در صورت وقوع جنگ، سناریوی درگیری کوتاهمدت و بدون آسیب جدی به زیرساختهای اقتصادی را محتملتر میدانند. در این چارچوب فرض اصلی آن است که آثار جنگ بر فعالیت صنایع محدود خواهد بود و بازار پس از عبور از شوک اولیه میتواند به مسیر عادی معاملات بازگردد.
سناریوی سوم؛ شناسایی سود شرکتها از محل افزایش نرخ ارز: یکی دیگر از مبانی نگاه مثبت به بازار، رشد نرخ ارز و فاصله میان نرخهای رسمی و نرخ بازار آزاد است. طرفداران این دیدگاه معتقدند با انتقال تدریجی آثار افزایش نرخ ارز به درآمد فروش شرکتها، امکان رشد درآمد و سودآوری برخی صنایع در فصلهای آینده وجود دارد. در این سناریو بخشی از شرکتهای صادراتمحور و بنگاههایی که محصولات خود را بر مبنای نرخهای ارزی قیمتگذاری میکنند، میتوانند از افزایش نرخ فروش منتفع شوند. البته تحقق این ظرفیت به عواملی مانند میزان دسترسی به ارز، هزینههای تولید، محدودیتهای صادراتی و نحوه تسعیر درآمدهای ارزی بستگی دارد.
سناریوی چهارم؛ پایان تنشهای نظامی و شکلگیری توافق پس از جنگ احتمالی: در این برداشت حتی اگر درگیری نظامی دیگری رخ دهد، احتمال داده میشود که این درگیری به آخرین مرحله از تنشها تبدیل شود و در نهایت توافقی موقت یا پایدار شکل بگیرد. بر این اساس بازار میتواند پس از عبور از دوره نااطمینانی، کاهش ریسک سیاسی و بهبود انتظارات را تجربه کند.
سناریوی پنجم؛ قیمتگذاری ناقص ریسکهای جنگ و فشار اقتصادی: در مقابل چهار دیدگاه قبلی گروهی از تحلیلگران معتقدند بازار هنوز تمام ریسکهای احتمالی را در قیمت سهام منعکس نکرده است. از این منظر، وقوع جنگی با ابعاد زیرساختی میتواند آثار گستردهتری بر انرژی، حملونقل، تأمین مواد اولیه و زنجیره تولید صنایع داشته باشد. علاوه بر این حتی در صورت محدود ماندن درگیریهای نظامی، فشارهای اقتصادی ناشی از تحریمها، محدودیتهای تجاری و افزایش هزینههای تولید میتواند در ماههای آینده بر فروش و سودآوری شرکتها اثر بگذارد؛ موضوعی که ممکن است در ارزشگذاری فعلی برخی نمادها به اندازه کافی لحاظ نشده باشد.
مساله اصلی بورس؛ فاصله میان انتظارات و واقعیت سودآوری
برآیند این پنج سناریو نشان میدهد که فضای ذهنی غالب در بازار سهام، دستکم در ارزیابی مطرحشده به سمت سناریوهای مثبت و تقویت تقاضا متمایل است. به بیان دیگر بخش قابل توجهی از سرمایهگذاران یا احتمال توافق را بالا میدانند یا معتقدند در صورت وقوع جنگ، دامنه و آثار اقتصادی آن محدود خواهد بود. با این حال نکته مهم آن است که خوشبینی به آینده سیاسی نباید جایگزین بررسی متغیرهای بنیادی شرکتها شود. افزایش نرخ ارز به تنهایی تضمینکننده رشد سودآوری نیست؛ چراکه شرکتها همزمان با افزایش درآمدهای اسمی، ممکن است با رشد هزینه مواد اولیه، انرژی، حملونقل و سرمایه در گردش مواجه شوند.
همچنین آثار جنگ بر صنایع یکسان نیست. در حالی که برخی شرکتها ممکن است از افزایش نرخ فروش یا رشد ارزش موجودی کالا منتفع شوند، صنایع انرژیبر، شرکتهای وابسته به زنجیره تامین خارجی و بنگاههایی که با محدودیتهای عملیاتی مواجه هستند، ممکن است آسیب بیشتری ببینند. از اینرو تعمیم تجربه بازگشت بورس پس از جنگ ۴۰ روزه به شرایط آینده نیز بدون بررسی تفاوتهای عملیاتی و اقتصادی صنایع، نمیتواند مبنای مطمئنی برای تصمیمگیری باشد.
در نهایت پرسش اصلی برای سرمایهگذاران این نیست که بازار در حال حاضر صعودی است یا نزولی؛ بلکه این است که چه میزان از سناریوهای مثبت و منفی آینده در قیمتهای فعلی منعکس شده است. اگر واقعیت اقتصادی و سیاسی بهتر از انتظارات ظاهر شود، ظرفیت تداوم رشد وجود خواهد داشت اما اگر تحولات پیش رو با فرضهای غالب بازار فاصله داشته باشد، حتی در شرایطی که بخشی از متغیرهای بنیادی شرکتها مثبت باقی بمانند امکان اصلاح قیمتها وجود دارد.
به همین دلیل رصد انتظارات بازار در کنار بررسی صورتهای مالی، نرخهای فروش، حاشیه سود و ریسکهای عملیاتی شرکتها، برای ارزیابی چشمانداز بورس اهمیت ویژهای دارد. بازار ممکن است پیش از وقوع تحولات، آنها را در قیمتها منعکس کند اما این به معنای پیشبینی قطعی آینده نیست.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط