۱۴:۵۱ ۱۴۰۵/۰۷/۲۹
اقتصاد معاصر گزارش میدهد
غذاییها و داروییها در مسیر جذب نقدینگی بورس
بورس تهران در آخرین روز معاملاتی مهرماه با افت ۱.۲ درصدی شاخص کل و خروج ۳.۳ هزار میلیارد تومان پول حقیقی مواجه شد؛ همزمان افزایش نگرانیها درباره احتمال درگیری نظامی در خاورمیانه میتواند معادلات صنایع پیشتاز در نخستین روز معاملاتی آبان را تغییر دهد.
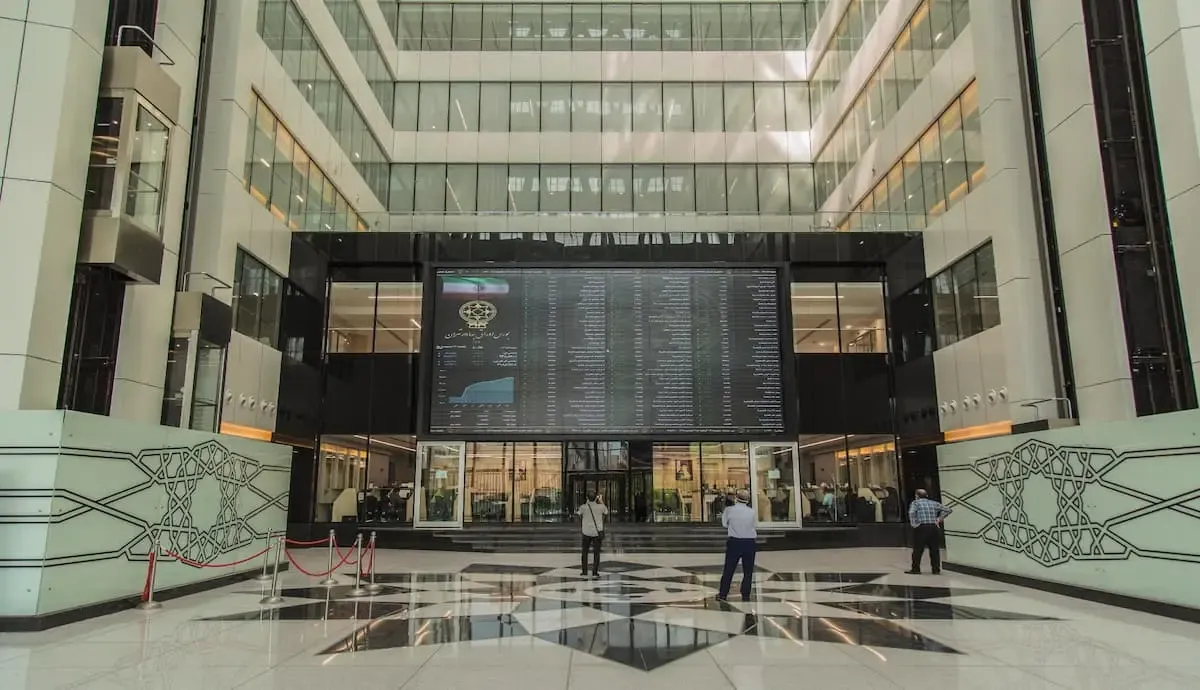
به گزارش خبرنگار اقتصاد معاصر؛ شاخص کل بورس تهران در پایان معاملات چهارشنبه ۲۹ مهر به ۸ میلیون و ۱۷۳ هزار و ۳۶۱ واحد رسید و ارزش معاملات با کاهش یک درصدی در سطح ۴۲.۸ هزار میلیارد تومان قرار گرفت. با وجود مثبت بودن ۶۲ درصد نمادهای بررسیشده و ثبت بیش از ۸.۵ همت ارزش صفهای خرید، خروج سنگین پول حقیقی نشان داد تقاضای موجود نتوانسته از افت نماگر اصلی بازار جلوگیری کند.
اکنون در آستانه معاملات شنبه ۲ آبان، علاوه بر جریان نقدینگی و وضعیت بنیادی شرکتها، تحولات ژئوپلیتیک نیز میتواند بر جابهجایی تقاضا میان صنایع اثر بگذارد؛ به طوری که در صورت تشدید ریسک درگیری نظامی، صنایع غذایی و دارویی ممکن است در مقایسه با گروههای حساستری مانند فولاد و پتروشیمی از اقبال نسبی بیشتری برخوردار شوند.
افت شاخص در کنار خروج نقدینگی
شاخص کل بورس تهران در پایان معاملات امروز با کاهش ۱.۲ درصدی به سطح ۸ میلیون و ۱۷۳ هزار و ۳۶۱ واحد رسید. ارزش معاملات نیز با افت یک درصدی به ۴۲.۸ هزار میلیارد تومان کاهش یافت. در همین حال، ۳.۳ هزار میلیارد تومان پول حقیقی از بازار خارج شد؛ اتفاقی که در کنار افت شاخص، از افزایش تمایل بخشی از سرمایهگذاران به کاهش موقعیتهای سهامی حکایت دارد.
بررسی وضعیت نمادها نشان میدهد از مجموع ۵۹۶ نماد بررسیشده، ۳۶۹ نماد، معادل ۶۲ درصد، مثبت و ۲۲۴ نماد، معادل ۳۸ درصد، منفی بودهاند. این واگرایی میان وضعیت عمومی نمادها و شاخص کل نشان میدهد عملکرد سهام کوچکتر و بزرگتر یکسان نبوده است؛ بنابراین، مثبت بودن اکثریت نمادها را نمیتوان بهتنهایی نشانهای از قدرت بازار دانست.
صفهای خرید همچنان سنگینتر از صفهای فروش
در پایان معاملات، ۲۵۸ نماد در صف خرید قرار داشتند؛ معادل حدود ۳۵ درصد از کل نمادها. در مقابل، ۸۱ نماد، معادل ۱۱ درصد، با صف فروش مواجه بودند. ارزش صفهای خرید به حدود ۸.۵۲۳ هزار میلیارد تومان رسید، در حالی که ارزش صفهای فروش حدود ۱.۸۹۳ هزار میلیارد تومان بود.
فاصله میان ارزش صفهای خرید و فروش نشان میدهد تقاضا در بخشهایی از بازار همچنان فعال است؛ با این حال، خروج پول حقیقی و افت شاخص کل حاکی از آن است که این تقاضا به طور یکسان در همه گروهها توزیع نشده و برای ارزیابی پایداری آن باید جریان نقدینگی نیز بررسی شود.
فولاد در صدر ارزش معاملات؛ وتجارت پیشتاز حجم
در میان نمادهای بازار، فولاد با حدود ۲.۰۵۲ هزار میلیارد تومان بیشترین ارزش معاملات را ثبت کرد. پس از آن، ومعادن با حدود ۱.۵۰۴ هزار میلیارد تومان، وبملت با ۱.۱۸۴ هزار میلیارد تومان و تاصیکو با حدود ۱.۰۸۱ هزار میلیارد تومان در رتبههای بعدی قرار گرفتند. خبهمن، تابان، فملی، فارس و وتجارت نیز از دیگر نمادهای دارای ارزش معاملات بالا بودند.
از نظر حجم معاملات، وتجارت با حدود ۷.۹ میلیارد سهم در جایگاه نخست قرار گرفت و وبملت با ۷.۸ میلیارد سهم در رتبه دوم ایستاد. خودرو با حدود ۶.۷۹ میلیارد سهم، خساپا با ۴.۸۸ میلیارد سهم و فولاد با ۴.۸۶ میلیارد سهم نیز در میان نمادهای پرتراکنش از نظر حجم قرار گرفتند.
پیشبینی بورس شنبه؛ اقبال احتمالی به غذاییها و داروییها
نخستین روز معاملاتی آبان در شرایطی آغاز میشود که تحولات سیاسی و نظامی خاورمیانه میتواند به یکی از عوامل تعیینکننده در جهتگیری معاملهگران تبدیل شود. در صورت افزایش نگرانیها درباره احتمال درگیری نظامی، ممکن است بخشی از نقدینگی به سمت صنایعی حرکت کند که تقاضای محصولات آنها با نیازهای اساسی جامعه ارتباط مستقیمتری دارد و در مقایسه با برخی صنایع بزرگ صادراتمحور، از جذابیت تدافعی بیشتری برخوردارند.
غذاییها و داروییها؛ مقصد احتمالی نقدینگی محتاط
در این چارچوب، صنایع غذایی و دارویی میتوانند در کانون توجه بخشی از معاملهگران قرار گیرند. در گروه غذایی، نمادهایی مانند غپاک، غصینو، غکورش و غزر و در گروه دارویی، نمادهایی مانند تیپیکو، دعبید، دالبر و برکت از جمله گزینههایی هستند که میتوان رفتار معاملاتی آنها را برای شناسایی تغییر احتمالی جریان تقاضا زیر نظر گرفت.
این گروهها به دلیل تامین کالاها و خدمات ضروری، ممکن است در شرایط افزایش ریسک سیاسی از جذابیت نسبی بیشتری برخوردار شوند. با این حال، قرار گرفتن یک صنعت در گروههای تدافعی به معنای تضمین بازدهی یا ورود قطعی نقدینگی نیست؛ ارزشگذاری سهام، وضعیت سودآوری، نقدشوندگی و شرایط معاملاتی هر شرکت همچنان در تصمیم سرمایهگذاران نقش دارد.
در صورت حمله نظامی، فشار ریسک بر فولاد و پتروشیمی
اهمیت این سناریو در صورت وقوع حمله نظامی و افزایش خطر آسیب به زیرساختها یا اختلال در فعالیت صنایع حساس بیشتر خواهد شد. پتروشیمیها و فولادیها ممکن است در چنین شرایطی با ریسکهایی نظیر اختلال در تولید، محدودیتهای صادراتی، مشکلات حملونقل و دسترسی به انرژی مواجه شوند.
در چنین وضعیتی، اگر نگرانی از تداوم فعالیت این صنایع و صادرات محصولاتشان افزایش یابد، احتمال کاهش اقبال به سهام آنها و انتقال بخشی از تقاضا به صنایع غذایی و دارویی وجود دارد. این جابهجایی میتواند ناشی از تلاش معاملهگران برای کاهش مواجهه پرتفوی خود با ریسکهای مستقیم ژئوپلیتیک باشد؛ هرچند میزان تحقق آن به شدت و دامنه درگیری و واکنش بازار بستگی خواهد داشت.
ریسک پنهان در غذاییها و داروییها
با وجود جذابیت احتمالی صنایع تدافعی، غذاییها و داروییها نیز از تبعات درگیری مصون نیستند. اختلال در زنجیره تامین، افزایش هزینه بستهبندی و مواد اولیه، دشواری واردات و رشد هزینههای حملونقل میتواند بر سودآوری این شرکتها اثر بگذارد.
در گروه دارویی، میزان وابستگی به مواد اولیه خارجی، سیاستهای قیمتگذاری و امکان تامین بهموقع اقلام مورد نیاز اهمیت دارد. در گروه غذایی نیز هزینه نهادهها، بستهبندی و امکان انتقال افزایش هزینه به قیمت نهایی از متغیرهای مهم در ارزیابی عملکرد شرکتهاست. بنابراین حتی در صورت افزایش اقبال به این دو صنعت، تفاوت عملکرد شرکتها میتواند قابل توجه باشد و انتخاب نمادها نیازمند بررسی شرایط اختصاصی هر شرکت است.
در سناریوی مقابل، اگر تنشهای منطقهای کاهش یابد یا نشانههایی از محدود ماندن درگیریها بروز کند، احتمال بازگشت توجه بازار به صنایع بزرگ و صادراتمحور، از جمله فولادیها و پتروشیمیها وجود دارد. در این شرایط، نگرانی از اختلال در تولید و صادرات میتواند تا حدی فروکش کند و معاملهگران بار دیگر متغیرهایی مانند نرخ ارز، قیمتهای جهانی، حاشیه سود و گزارشهای عملکرد شرکتها را در اولویت قرار دهند.
از این منظر، جهتگیری بازار در شنبه ۲ آبان فقط به روند عمومی شاخص وابسته نیست؛ تحولات ژئوپلیتیک میتواند ترکیب صنایع پیشتاز و مقصد جریان نقدینگی را نیز تغییر دهد. به همین دلیل، رصد همزمان صنایع تدافعی و گروههای صادراتمحور برای تشخیص چرخش احتمالی تقاضا اهمیت دارد.
سه نشانه برای تشخیص چرخش نقدینگی در معاملات شنبه
برای ارزیابی این سناریو در نخستین روز معاملاتی آبان، سه متغیر اهمیت ویژهای دارند. نخست، خالص ورود و خروج پول حقیقی در گروههای غذایی و دارویی است؛ افزایش ورود پول به این صنایع میتواند نشانهای از تقویت تقاضای تدافعی باشد. دوم، تغییر ارزش معاملات و وضعیت صفهای خرید و فروش در نمادهای منتخب است که میزان پایداری تقاضا را روشنتر میکند. سوم، واکنش سهام فولادی و پتروشیمی به اخبار منطقهای است؛ افزایش عرضه در این گروهها همزمان با تقویت تقاضا در غذاییها و داروییها میتواند نشانهای از چرخش بینصنعتی نقدینگی باشد.
در مجموع در صورت تشدید ریسک درگیری نظامی، صنایع غذایی و دارویی از گزینههای محتمل برای جذب تقاضای تدافعی در بورس خواهند بود؛ بهویژه اگر نگرانی درباره فعالیت صنایع فولادی و پتروشیمی افزایش یابد. با این حال، تحقق این سناریو به تحولات سیاسی و نظامی، وضعیت تامین مواد اولیه شرکتها و رفتار واقعی نقدینگی در معاملات شنبه وابسته است و نمیتوان از پیش، استقبال قطعی از نمادهای مشخص را تضمین کرد.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط