اقتصاد معاصر گزارش میدهد
سایه ناترازی بر بیمه سینا؛ ثبت ۱.۵ همت زیان خالص در یکسال
بررسی صورتهای مالی بیمه سینا از تشدید همزمان چند شاخص هشداردهنده خبر میدهد؛ شرکتی که در سال ۱۴۰۴ حدود ۱.۵ همت زیان خالص ثبت کرده، زیان انباشتهاش به بیش از ۳.۲ همت رسیده و حقوق مالکانه آن حدود ۲.۶ همت منفی شده است.
به گزارش خبرنگار اقتصاد معاصر؛ چندی پیش موسی رضایی، رئیسکل بیمه مرکزی با هشدار نسبت به وضعیت شرکتهای بیمه ناتراز اعلام کرد که از کل شرکتهای فعال در صنعت بیمه، ۱۴ شرکت ناتراز بوده که ۸ شرکت از آنها متعلق به نظام بانکی است. وی صراحتا هشدار داد که رویکرد بیمه مرکزی در برخورد با شرکتهای ناتراز، صرفا تذکر و توصیه نخواهد بود و در صورت اصلاح نشدن وضعیت در مهلت تعیین شده، محدودیتهای نظارتی از جمله تعلیق فروش بیمه در رشته مربوط اعمال خواهد شد.
یکی از شرکتهای ناتراز زیرمجموعه بانکها، شرکت بیمه سینا است که در گزارش پیش رو به وضعیت این شرکت پرداخته شده است. بررسی صورتهای مالی بیمه سینا نشان میدهد این شرکت با یک ناترازی چندلایه روبهروست.
تمرکز حدود ۷۵ درصدی پرتفوی در دو رشته درمان و شخص ثالث، قرار گرفتن حدود نیمی از داراییها در قالب مطالبات، حقوق مالکانه منفی، زیان انباشته سنگین و قرار گرفتن شرکت در سطح چهار توانگری، همگی نشاندهنده فشار همزمان بر سرمایه، نقدینگی و ظرفیت عملیاتی شرکت است. در کنار این موارد، ایرادات حسابرس درباره ذخایر فنی نیز اهمیت کیفیت شناسایی تعهدات آینده را افزایش میدهد. بنابراین مساله سینا صرفا زیاندهی نیست، بلکه مجموعهای از ریسکهای همزمان در سرمایه، نقدینگی، پرتفوی، ذخایر و توانگری است؛ ریسکهایی که با توجه به وابستگی این شرکت به بانک سینا و مجموعه بنیاد مستضعفان، بررسی ارتباط آن با ساختار و وضعیت سهامدار اصلی را نیز ضروری میکند.
زیان خالص ۱.۵ همتی در یکسال
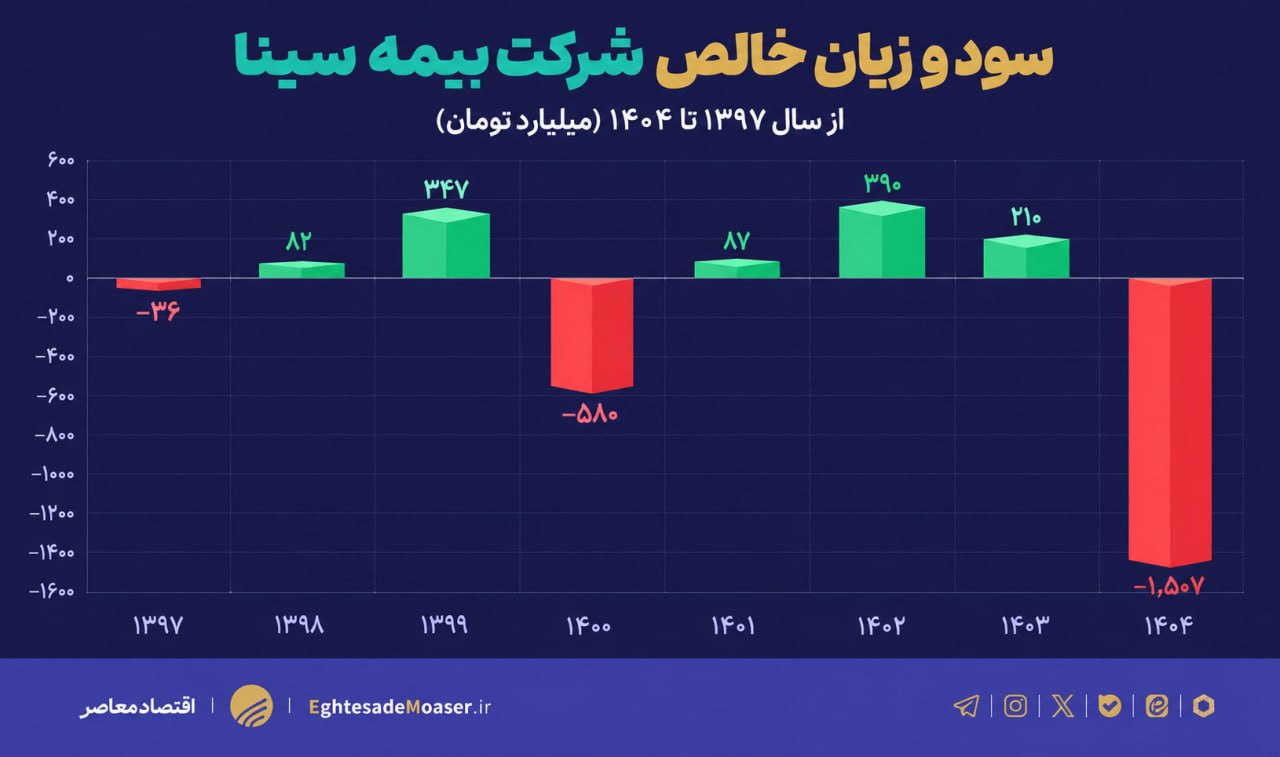
بررسی روند سود و زیان بیمه سینا نشان میدهد عملکرد شرکت در سال ۱۴۰۴ با یک افت قابلتوجه همراه بوده است. این شرکت که در سال ۱۴۰۳ حدود ۲۱۰ میلیارد تومان سود خالص ثبت کرده بود، در سال ۱۴۰۴ حدود ۱۵۰۷ میلیارد تومان زیان خالص به ثبت رسانده است. عدد ۱۵۰۷ میلیارد تومان زیان خالص در حالی رقم خورده که بیمه سینا در سالهای ۱۴۰۱ و ۱۴۰۲ بهترتیب ۸۷ و ۳۹۰ میلیارد تومان سود خالص داشته و در سال ۱۴۰۰ حدود ۵۸۰ میلیارد تومان زیان ثبت کرده است.
طبق دادههای نمودار، گرچه روند هشت ساله عملکرد سینا نشان میدهد سودآوری این شرکت از ثبات برخوردار نبوده و در چند مقطع میان سود و زیان در نوسان بوده اما زیان ۱۵۰۷ میلیارد تومانی سال ۱۴۰۴ بزرگترین زیان خالص ثبتشده در این دوره بوده است.
زیان انباشته ۵.۵ برابر سرمایه شرکت
در پایان سال ۱۴۰۴ زیان انباشته شرکت از ۳.۲ هزار میلیارد تومان عبور کرده است. این وضعیت زمانی اهمیت بیشتری پیدا میکند که آن را با سرمایه ثبت شده شرکت مقایسه کنیم. سرمایه ثبت شده بیمه سینا در سال ۱۴۰۴ حدود ۵۸۸ میلیارد تومان بوده و بنابراین زیان انباشته به حدود ۵.۵ برابر سرمایه ثبتشده رسیده است. این اعداد نشان میدهد زیانهای سالهای گذشته صرفا بخشی از سودآوری شرکت را از بین نبرده، بلکه ظرفیت سرمایهای شرکت برای جذب زیانهای جدید را نیز به شدت کاهش دادهاند.
این وضعیت در گزارش حسابرس نیز انعکاس یافته است. حسابرس با اشاره به زیانده بودن شرکت در سال جاری و سال قبل، زیان انباشته بیش از ۵.۵ برابر سرمایه و بیشتر بودن بدهیها از داراییها، نسبت به وجود ابهام بااهمیت درباره توانایی شرکت در ادامه فعالیت هشدار داده است.
طبق اطلاعات صورت مالی، مجموع داراییهای بیمه سینا حدود ۱۹.۲ هزار میلیارد تومان بوده، در حالی که بدهیهای شرکت به حدود ۲۱.۸ هزار میلیارد تومان رسیده است. به این ترتیب، بدهیهای شرکت حدود ۲.۶ هزار میلیارد تومان بیشتر از داراییهای آن بوده و حقوق مالکانه به همین میزان منفی شده است.
ریسک شدید تمرکز در پرتفوی سینا
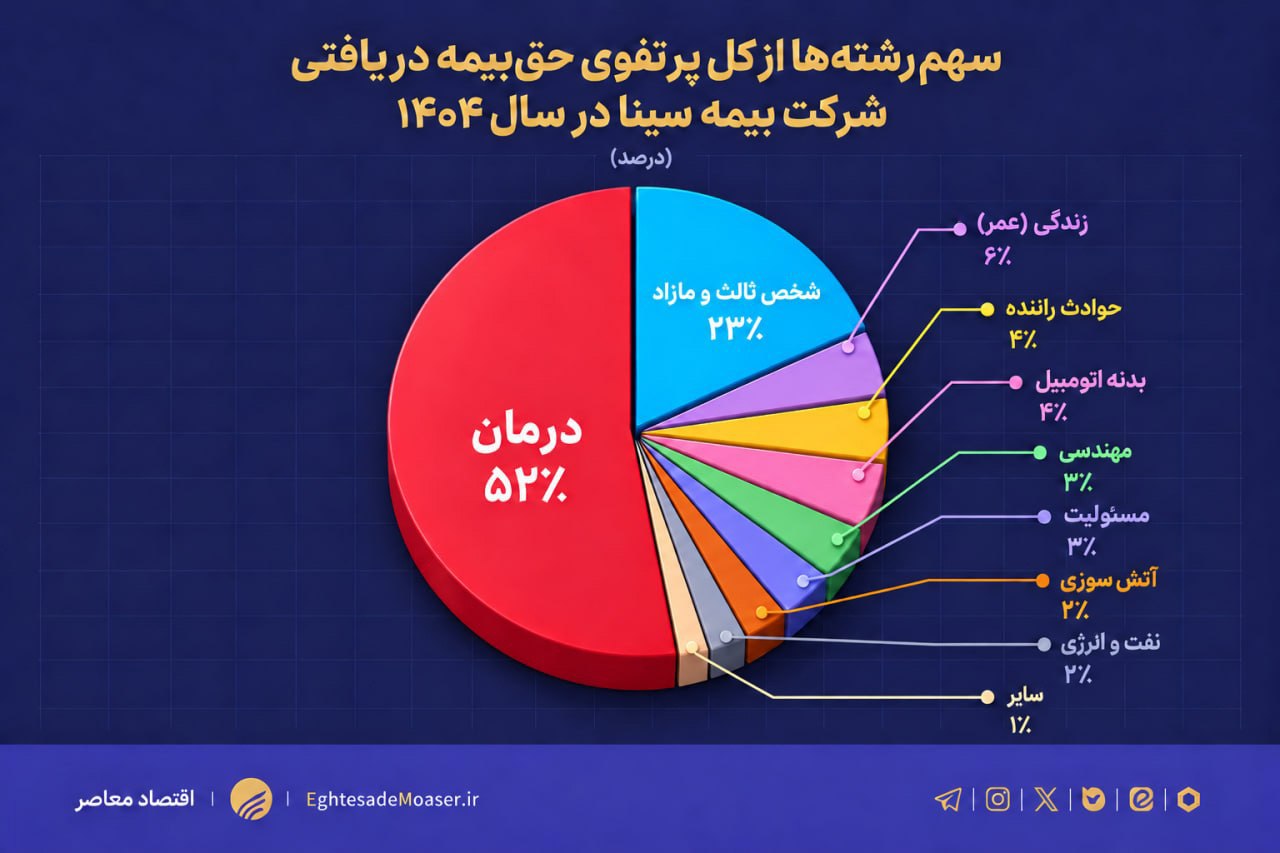
یکی از نکات قابل توجه در ساختار پرتفوی بیمه سینا، سهم بالای رشته درمان از کل حقبیمه تولیدی شرکت است. بر اساس اطلاعات سال ۱۴۰۴، از مجموع حقبیمه تولیدی بیمه سینا در سال گذشته حدود ۵۲.۳ درصد از آن مربوط به رشته بیمه درمان بوده است. در واقع بیش از نیمی از درآمد بیمهای شرکت به یک رشته اختصاص دارد، موضوعی که از منظر مدیریت ریسک، میتواند به افزایش ریسک تمرکز پرتفوی منجر شود. سهم ۵۲.۳ درصدی رشته بیمه درمان از کل پرتفوی سینا درحالی است که طی سال گذشته میانگین کل صنعت بیمه در این رشتهبیمه حدود ۳۹ درصد بوده است.
مقایسه این رقم با سایر شرکتهای بیمه نیز نشان میدهد سینا در گروه شرکتهایی قرار دارد که وابستگی بالایی به رشته درمان دارند. در میان ۲۸ شرکت بررسی شده در صنعت بیمه، سینا پس از شرکتهای بیمه آسماری، دی و دانا در رتبه چهارم قرار دارد.
اهمیت این تمرکز زمانی بیشتر میشود که بدانیم عملکرد رشتهبیمه درمان به شدت تحت تاثیر رشد هزینههای پزشکی، دارو و خدمات درمانی و همچنین روند خسارتها قرار دارد. افزایش وزن این رشتهبیمه همواره میتواند فشار بیشتری بر حاشیه سود شرکت وارد کند. از سوی دیگر، حدود ۲۲.۹ درصد از حقبیمه تولیدی سینا نیز مربوط به رشتهبیمه شخص ثالث است. در نتیجه مجموع سهم رشتهبیمه درمان و شخص ثالث از کل پرتفوی سینا به حدود ۷۵.۱ درصد از کل حقبیمه تولیدی شرکت میرسد. به عبارتی از ۱۸.۱ همت حق بیمه تولیدی سینا، بیش از ۱۳.۶ همت مربوط به این دو رشتهبیمه درمان و شخص ثالث است.
این تمرکز به خودی خود به معنای زیانده بودن پرتفوی شرکت نیست اما در شرایطی که بیمه سینا همزمان با زیان انباشته سنگین، حقوق مالکانه منفی، ضعف توانگری مالی و ابهام درباره کفایت برخی ذخایر فنی مواجه بوده، اهمیت بیشتری پیدا میکند. در چنین وضعیتی، مدیریت ریسک شرکت نیازمند توجه همزمان به ترکیب پرتفوی، نرخگذاری، کنترل خسارت و کفایت ذخایر است.
بنابراین، مساله اصلی برای بیمه سینا صرفا بالا بودن سهم رشتهبیمه درمان نیست، بلکه ترکیب تمرکز بالای پرتفوی در درمان و شخص ثالث با ضعف ساختار مالی و سرمایهای شرکت است که شرکت را در برابر افزایش خسارت یا رشد هزینه های درمان آسیبپذیر کرده است.
افت توانگری بیمه سینا به سطح ۴
یکی از مهمترین نشانههای چالشهای مالی و مدیریتی بیمه سینا، وضعیت توانگری مالی این شرکت است. بر اساس یادداشت ۴۹-۳ صورتهای مالی سال ۱۴۰۴، بیمه سینا در چارچوب آییننامه شماره ۶۹ شورای عالی بیمه در سطح چهار توانگری مالی قرار گرفته است. طبق این آییننامه، سطح پنج پایینترین سطح توانگری است.
اهمیت این وضعیت زمانی بیشتر میشود که شاخص توانگری در کنار سایر ارقام صورتهای مالی بررسی شود. بیمه سینا در پایان سال ۱۴۰۴ با حقوق مالکانه منفی نزدیک به ۲.۶ هزار میلیارد تومانی و زیان انباشته ۳ هزار و ۲۵۳ میلیارد تومانی مواجه بوده و مجموع بدهیهای شرکت نیز از داراییهای آن بیشتر بوده است. بنابراین، سطح چهار توانگری را باید در کنار فرسایش سرمایه و زیانهای انباشته شرکت تحلیل کرد.
قرار گرفتن در این سطح به معنای توقف یا تعلیق خودکار فعالیت شرکت نیست اما نشاندهنده فاصله قابل توجه ظرفیت سرمایهای شرکت با سرمایه مورد نیاز برای پوشش ریسکهای پذیرفته شده است. در چنین شرایطی، ترمیم سرمایه، افزایش کیفیت وصول مطالبات، کنترل خسارت، اصلاح ترکیب پرتفوی و اطمینان از کفایت ذخایر فنی اهمیت ویژهای پیدا میکند. مساله بیمه سینا صرفا بازگشت به سودآوری نیست؛ بلکه بازسازی ظرفیت مالی شرکت برای پذیرش و مدیریت ریسک نیز ضروری است.
مطالبات سینا معادل ۵۰ درصد داراییها
یکی دیگر از نقاط حائز اهمیت ترازنامه بیمه سینا، ساختار داراییهای شرکت است، به طوری که مطالبات از بیمهگذاران و نمایندگان در پایان سال به حدود ۹۷۰۰ میلیارد تومان رسیده که معادل حدود ۵۰.۴ درصد کل داراییهای شرکت است. در نگاه اول، مطالبات یک دارایی محسوب میشوند اما از منظر نقدینگی، تفاوت مهمی میان دارایی ثبتشده و دارایی قابل وصول وجود دارد، به عبارتی، شرکتی که بیش از نیمی از داراییهایش را در قالب مطالبات نگهداری میکند، برای ایفای تعهدات خود به سرعت و کیفیت وصول این مطالبات وابستگی بیشتری دارد.
این مساله زمانی حساستر میشود که شرکت همزمان با حجم بالایی از بدهیها و تعهدات بیمهای نیز مواجه باشد. در چنین شرایطی، زمان بندی وصول مطالبات اهمیت پیدا میکند، چراکه ممکن است یک دارایی از نظر حسابداری ارزشمند باشد اما از نظر جریان نقدی نتواند در زمان مورد نیاز پاسخگوی تعهدات شرکت باشد.
۳۷ درصد مطالبات از خودیهاست
نکته مهمتر در مطالبات بیمه سینا، ترکیب بدهکاران است. طبق اطلاعات صورت مالی، از مجموع مطالبات ناخالص بیمه سینا، حدود بیش از ۳.۵ هزار میلیارد تومان مربوط به اشخاص وابسته است. یعنی حدود ۳۶.۶ درصد از کل مطالبات این شرکت بیمهای مربو به اشخاص وابسته است. مطالبات سینا از اشخاص مرتبط و زیرمجموعه بسیار مهم است، چراکه تمرکز منابع درون یک مجموعه میتواند ریسک وصول و نقدشوندگی را افزایش دهد، بهویژه اگر تسویه این حساب ها با تاخیر مواجه شود.
لازم به ذکر است وجود رابطه وابستگی بهخودیخود نشانه تخلف یا ضعف مالی نیست اما زمانی اهمیت پیدا میکند که حجم مطالبات مرتبط بالا باشد و شرایط تسویه، سررسید و کیفیت وصول آن با مطالبات عادی تفاوت داشته باشد.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط