اقتصاد معاصر گزارش میدهد
ژئوپلیتیک گاز؛ فرصتها و تهدیدهای همسایگی
مذاکرات راهبردی ایران و روسیه برای واردات گاز به مراحل حساسی رسیده است. این توافق ضمن کمک به رفع ناترازی داخلی، میتواند ایران را به هاب انرژی منطقه تبدیل کند.
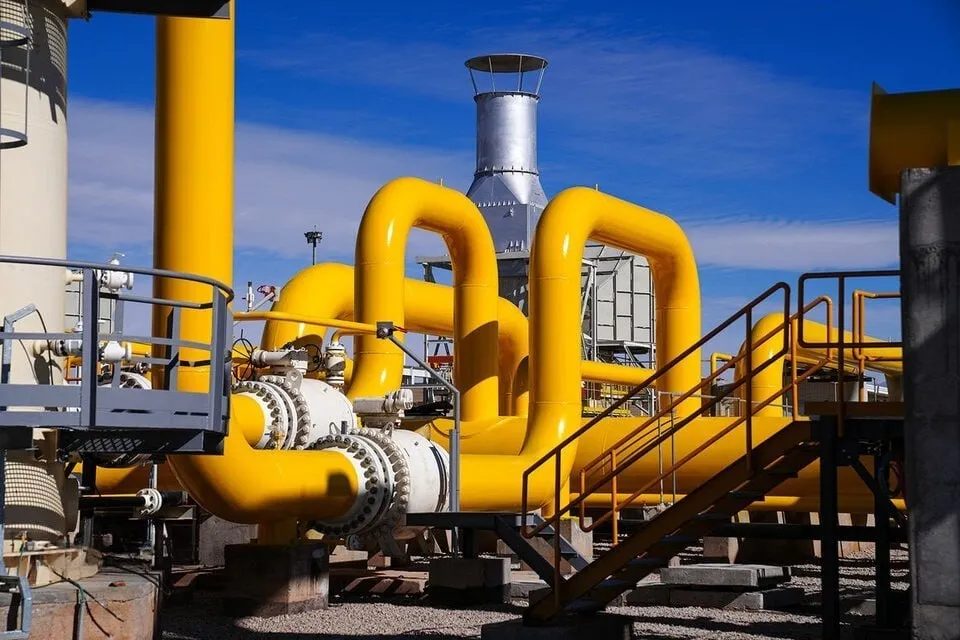
به گزارش خبرنگار اقتصاد معاصر؛ موضوع واردات گاز از روسیه و استفاده از ظرفیتهای ترانزیتی و سوآپ آن، این روزها دوباره به صدر اخبار حوزه انرژی بازگشته است. این در حالی است که بسیاری از تحلیلگران اقتصادی، این اقدام را نه یک ضرورت کوتاهمدت، بلکه فرصتی استراتژیک برای بازتعریف جایگاه ایران در بازار جهانی گاز میدانند.
ناترازی تولید و مصرف گاز در ایران که به ویژه در فصول سرد سال به چالش اصلی شرکت ملی گاز تبدیل میشود، نیازمند راهکارهای فوری و در عین حال زیربنایی است. در این میان، روسیه به عنوان دارنده بزرگترین ذخایر گازی جهان، به دلیل فشارهای ژئوپلیتیک و محدود شدن دسترسیاش به بازارهای اروپا، به دنبال بازارهای جدید در شرق و جنوب است.
این همزمانی «نیاز ایران به مدیریت ناترازی» و «نیاز روسیه به بازارهای صادراتی» فرصتی کمنظیر را پدید آورده است. محمدصادق جوکار، رئیس موسسه مطالعات بینالمللی انرژی معتقد است که نباید این فرصت را با نگاههای تقلیلگرایانه یا بدبینیهای تاریخی از دست داد. ظرفیتهای صادراتی روسیه که پیشتر به اروپا اختصاص داشت، اکنون به دنبال مشتریان جدید است و اگر ایران فعالانه برای جذب این جریان گاز اقدام نکند، رقبای منطقهای ممکن است گوی سبقت را بربایند.
ایران؛ قلب تپنده کریدور انرژی جدید
استراتژی ایران در قبال گاز روسیه، صرفا خرید گاز برای مصرف داخلی نیست؛ بلکه طراحی یک مدل تجاری هوشمند است. برخلاف تصور عمومی، جمهوری اسلامی به دنبال ترانزیت محض نیست، بلکه هدف اصلی، تجارت گاز (Gas Trading) است. به این معنا که گاز روسیه خریداری شده و سپس با برند و برنامه ایران به بازارهای هدف، بهویژه در جنوب آسیا صادر شود. این رویکرد دو مزیت کلیدی دارد؛ نخست آنکه ایران میتواند در زمانی که ظرفیت تولیدش برای پاسخگویی به همه تعهدات صادراتی کافی نیست، با تزریق گاز روسیه، سهم خود را در بازارهای بینالمللی حفظ کند و دوم اینکه زیرساختهای فعلی ایران در صورت توسعه و پیوند با خطوط لوله روسیه، میتواند ایران را به «هاب گازی» تبدیل کند.
برای این منظور، استفاده از خط لوله CAC (آسیای مرکزی به مرکز) که در گذشته گاز ترکمنستان را به روسیه میبرد، یکی از عملیاتیترین مسیرهاست. با معکوسسازی (Reverse) جریان این خطوط، میتوان گاز روسیه را از مسیر ترکمنستان به شبکه سراسری ایران متصل کرد.
باید توجه داشت که در دنیای انرژی، «زمان» مهمترین فاکتور است. روسیه تحت فشار غرب قرار دارد و به سرعت در حال پیگیری سناریوهای جایگزین است. یکی از این سناریوها، صادرات گاز به پاکستان از مسیر افغانستان است که بحثهای جدی در مورد تعامل روسیه با طالبان برای عملیاتی کردن خط لوله تاپی (TAPI) را به همراه داشته است. اگر ایران تعلل کند، روسیه ممکن است با دور زدن ایران، مستقیم به سمت جنوب آسیا حرکت کند.
از سوی دیگر، ظرفیتهای فنی همکاری ایران و روسیه قابل توجه است. آخرین تفاهمات دو کشور نشان میدهد که واردات روزانه حدود ۱۵۰ میلیون مترمکعب گاز روسیه از مسیر آذربایجان و تحویل آن در منطقه آستارا در دستور کار قرار دارد. این حجم معادل ۵۵ میلیارد مترمکعب در سال است که رقمی خیرهکننده محسوب میشود و میتواند بخش بزرگی از ناترازی گاز ایران را پوشش دهد. ترکمنستان نیز در این معادله نه یک رقیب، بلکه میتواند یک شریک راهبردی باشد؛ چرا که زیرساختهای فعلی انتقال گاز از این کشور به روسیه، ظرفیت تبدیل شدن به یک مسیر ترانزیتی فعال را دارد.
واقعگرایی در حکمرانی انرژی؛ فراتر از احساسات
در تحلیل این توافقات، باید از دو آفت «بزرگنمایی» و «کوچکنمایی» پرهیز کرد. بزرگنمایی این تصور که روسیه قرار است همه مشکلات ایران را حل کند، با واقعیتهای اقتصادی همخوانی ندارد. از سوی دیگر، کوچکنمایی و بدبینی به دلیل سوابق تاریخی نیز میتواند مانع از شکلگیری یک راهبرد انرژی موفق شود.
باید نگاه واقعبینانه این باشد که روسیه یک قدرت بزرگ انرژی است که اکنون به ایران نیاز دارد و ایران نیز میتواند از این نیاز، برای ارتقای زیرساختهای خود استفاده کند. روسها حتی آمادگی خود را برای سرمایهگذاری در پروژههای صادراتی و خطوط لوله ایران اعلام کردهاند که این خود یک فرصت عالی برای نوسازی صنعت نفت و گاز کشور است.
در نهایت، مدیریت این مذاکرات باید با تمرکز بر حفظ امنیت انرژی و منافع بلندمدت ملی صورت گیرد. اینکه آیا این توافقات تا پیش از زمستان امسال به قرارداد نهایی ختم میشود یا خیر، هنوز در هالهای از ابهام است اما اصل استمرار در دیپلماسی انرژی، همانطور که سعید توکلی، مدیرعامل شرکت ملی گاز تاکید کرده، کلید موفقیت است. همکاریهای دوجانبه با مسکو میتواند فصل جدیدی را در اقتصاد انرژی ایران بگشاید؛ فصلی که در آن ایران نه فقط مصرفکننده، بلکه بازیگر اصلی و هاب تامین انرژی در قلب خاورمیانه و جنوب آسیا باشد.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط