۰۸:۰۰ ۱۴۰۵/۰۷/۱۳
اقتصاد معاصر گزارش میدهد
نسخه ۲ میلیارد دلاری برای مهار قیمت دلار؛ سیاستگذار قفل بازار ارز را میشکند؟
بانک مرکزی با رونمایی از بسته ارزی ۲ میلیارد دلاری و جهش سقف خرید به ۱۰ هزار دلار، رویکرد مداخله در بازار را بازتعریف کرد.
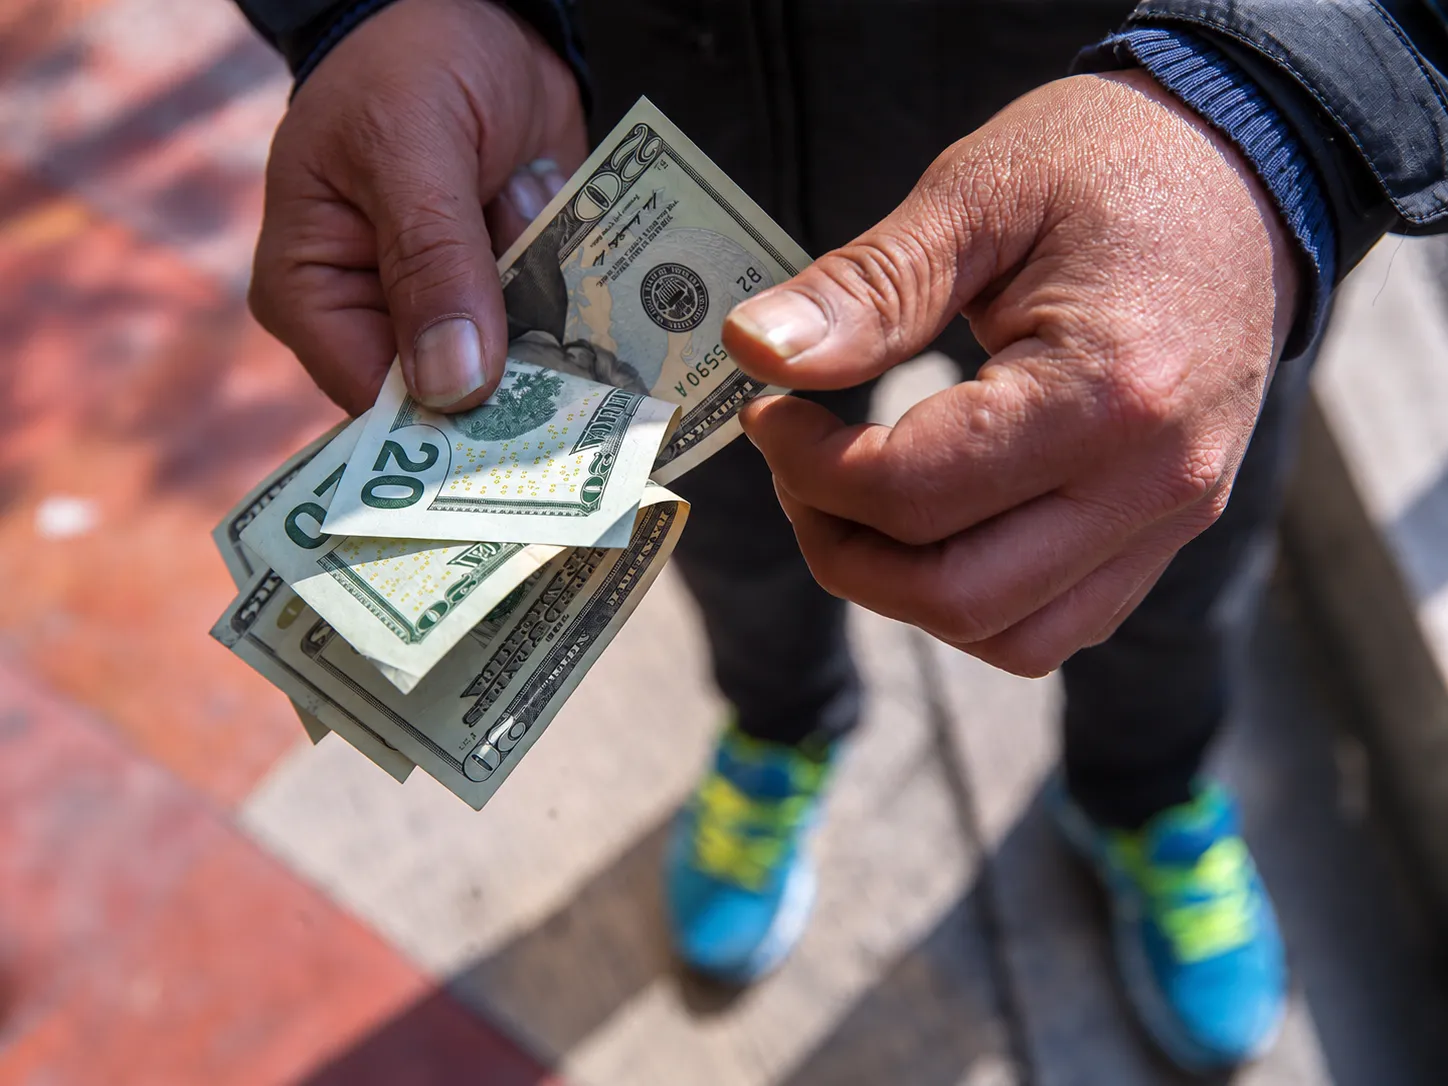
به گزارش خبرنگار اقتصاد معاصر؛ بازار ارز پس از تجربه روزهای پرتنش و ثبت رکوردهای قیمتی جدید، اینک در کانون یک تغییر تاکتیک تمامعیار از سوی سیاستگذار قرار گرفته است. سیاستگذار پولی که در تجربه ناموفق پیشین با عرضه ۵۰۰ میلیون دلاری و جذب ناامیدکننده فقط ۲۰ میلیون دلار، عملا نتوانسته بود نبض تقاضا را در دست بگیرد، این بار با بستهای به ارزش ۲ میلیارد دلار و ارتقای چشمگیر سقف ارز مصارف خدماتی به ۱۰ هزار دلار به صحنه بازگشته است.
این مداخله تازه که با هدف پوشش واقعی هزینههای درمان، آموزش بینالملل و سفرهای ضروری کلید خورده، تلاشی آشکار برای بازپسگیری مرجعیت نرخگذاری از بازار غیررسمی به شمار میرود، هرچند تحلیل دقیقتر پیامدهای آن مستلزم بازخوانی رفتار سنتی بازار و ساختار توزیع است.
رمزگشایی از قفلشدگی منابع در سیاستهای محدودکننده گذشته
مرور آنچه در دور پیشین عرضه ارز رخ داد، نشان میدهد که انحراف در شناخت جنس تقاضا، پاشنهآشیل مداخلات ارزی بوده است. در مرحله قبل، سیاستگذار مبالغ را در سازوکارهایی منجمد و سختگیرانه عرضه کرد که ارتباط ارگانیکی با نیازهای فوری جامعه اقتصادی نداشت. فعالان بازار در شرایط صعود قیمتها، عمدتا به دنبال تبدیل دارایی ریالی به ارزی برای مصون ماندن از تورم بودند، حال آنکه عرضه دولتی در چارچوبهای محدود با سقفهای ناچیز ۱۰۰۰ دلاری تعریف شده بود. این ناهمخوانی میان بستر توزیع و جریان تقاضای نقدینگی، سبب شد تا منابع نیم میلیارد دلاری خریدار چندانی پیدا نکند و عملا بازار آزاد مسیر صعودی خود را بدون اعتنا به ذخایر اعلامی طی نماید.
بهروز سلیمانی، کارشناس ساختار بازارهای مالی در این رابطه معتقد است که کانالهای رسمی در گذشته کارایی خود را در جذب تقاضای داغ از دست داده بودند. به گفته وی، هنگامی که قواعد دریافت ارز رسمی آکنده از موانع دیوانسالارانه و پیگیریهای مالیاتی نامشخص باشد، متقاضیان ترجیح میدهند هزینه بالاتری در بازار غیررسمی بپردازند اما وارد سامانههای پرریسک و زمانبر نشوند. در دور گذشته، خطای استراتژیک این بود که با ابزارهای ایستا تلاش شد بازاری پویا و ملتهب کنترل شود؛ در نتیجه، بخش عمده منابع روی دست بانک مرکزی باقی ماند و اسکناس آزاد به پرواز خود ادامه داد، چرا که متقاضی دسترسی به منابع رسمی نداشت و خریداران عمده نیز پیام مداخله را ناشی از ناتوانی در پوشش نیازهای متنوع تلقی کردند.
این انجماد معاملاتی در شرایطی رخ داد که انتظارات منفی، محرک اصلی معاملات سفتهبازانه بود. هرگاه خریداران احساس کنند سقف تخصیص پاسخگوی مخارج واقعی آنان نیست، ناچار به بازار موازی کوچ میکنند. سقفهای قطرهچکانی در سطوح ۱۰۰۰ دلار، بیش از آنکه نیاز دانشجو یا بیمار اعزامی را رفع کند، برای آنان تبدیل به انگیزهای میشد تا برای تامین باقیمانده رقم به دلالان خیابانی مراجعه نمایند. همین هجومهای مقطعی، کانونهای نوسانساز را شعلهورتر ساخت و عملا تزریق ۵۰۰ میلیون دلاری را به یک مانور بیاثر و فاقد کشش در چشمانداز خریداران بدل کرد.
پوشش جامع مصارف واقعی؛ بازگشت اقتدار با مانور دو میلیارد دلاری
جهش سقف تخصیص به ۱۰ هزار دلار همگام با پشتوانه ۲ میلیارد دلاری، تلاشی حسابشده برای تغییر موازنه قوا میان بازارساز و معاملهگران فردایی است. این رقم سنگین، یک سیگنال بازدارنده است که ظرفیت ذخایر نقدپذیر کشور را به رخ فعالان سفتهباز میکشد. با این تدبیر، بخش بزرگی از تقاضاهای واقعی که پیشتر به علت ناکافی بودن سهمیههای خرد به بازار غیررسمی تحمیل میشدند، مستقیما به شبکه بانکی هدایت میشوند.
متقاضیان شهریه دانشگاههای خارجی و پروندههای درمانی اکنون نیازی به چانهزنی با دلالان احساس نمیکنند و همین خروج مشتریان سنتی از کف بازار، موتور محرک جهشهای حبابی را دستکم در مقطع کنونی خاموش خواهد کرد.
پرویز فلاحی، استاد اقتصاد و تحلیلگر سیاستهای پولی، با ارزیابی مثبت این چرخش تاکتیکی تاکید میکند که افزایش منطقی سقف ارز خدماتی، حلقه مفقوده پیوند میان ذخایر و نیاز مصرفکننده بود. به باور وی، بازارساز زمانی میتواند بر قیمتها مسلط شود که تقاضای اصیل را از بازار سفتهبازی تفکیک کند. تخصیص ۱۰ هزار دلار پوششدهنده عمده مصارف واقعی در بخش خدمات است و ورود ۲ میلیارد دلار نقدینگی، لنگرگاه روانی بازار را مستحکم میسازد. با انتقال این بار تقاضا به پشت باجههای بانکی، بازار آزاد به یکباره با کاهش مشتریان نقد و تخلیه حبابهای ناشی از ترس مواجه میشود که نتیجه آن، توقف موجهای هیجانی و عقبنشینی قیمت در کوتاهمدت خواهد بود.
از منظر رفتاری، این اقدام فضای روانی سفتهبازان را نیز تحت تاثیر مستقیم قرار میدهد. وقتی عرضه در حجم میلیاردی صورت میپذیرد، ریسک نگهداری پوزیشنهای ارزی برای دلالان به شدت بالا میرود و معاملهگران ناچار به احتیاط و حتی شناسایی سود از طریق فروش داراییهای خود میشوند. ایجاد رکود در سمت تقاضای بازار غیررسمی، دست بازارساز را برای مدیریت نرخ و هدایت آن به سوی سطوح تعادلی باز میگذارد و فرصتی طلایی پدید میآورد تا سامانههای مبادلهای با آرامش بیشتری به تامین نیازهای اولویتدار بپردازند.
چالش انگیزههای آربیتراژی و ضرورت مهار موتورهای تورمساز
با این وجود، هرگونه مانور ارزی گسترده با ریسکهای نهادی و ساختاری همراه است که در صورت غفلت، میتواند پایداری آن را به خطر بیندازد. چالش بنیادین در این میان، مساله شکاف قیمتی میان نرخ مصوب با بازار آزاد است. هرچه این فاصله عمیقتر باشد، انگیزه واسطهگری و جعل مدارک تقاضا تقویت میشود. پروندهسازی برای درمانهای ساختگی یا پذیرشهای تحصیلی نامعتبر، خطری است که در صورت نبود نظارتهای سیستمی و هوشمند، میتواند منابع تخصیصیافته را دوباره به چرخه بازار غیررسمی بازگرداند و رانت هنگفتی برای دلالان به بار آورد.
بهروز سلیمانی در تبیین مخاطرات پیش رو هشدار میدهد که تزریق ذخایر ارزی بدون کنترل پایدار متغیرهای پولی، در حکم مسکنی پرهزینه عمل خواهد کرد. به گفته این کارشناس، اگر تقاضای پناه بردن به ارز ناشی از نگرانی بابت تداوم خلق نقدینگی، کسری بودجه و افت ارزش پول ملی باشد، پمپاژ ۲ میلیارد دلار نمیتواند راهکاری ابدی تلقی شود. چنانچه پس از فروکش کردن گردوغبار این مداخله، ریشههای تورمزا مهار نشوند، بازار آزاد دوباره به مسیر قبلی بازخواهد گشت؛ بنابراین نرخ عرضه باید انعطافپذیر و نزدیک به واقعیتهای بازار تعیین شود تا از هدررفت ذخایر استراتژیک در قالب خروج غیرمستقیم سرمایه جلوگیری به عمل آید.
در نهایت، پایداری اثر این بسته ۲ میلیارد دلاری در گرو تکمیل آن با سیاستهای انضباط مالی و بانکی است. شفافیت در فرایند احراز هویت متقاضیان و حذف بوروکراسی فرسوده، شرط لازم برای هدایت صحیح منابع به بخشهای هدف به شمار میرود. چنانچه سیاستگذار بتواند انگیزه سفتهبازی را با منطقیسازی نرخها و اطمینانبخشی به فعالان اقتصادی بخشکاند، این مداخله بزرگ نه فقط یک دوره آرامش موقت، بلکه بستری برای بازگرداندن ثبات پایدار به متغیرهای کلان پولی کشور ایجاد خواهد کرد.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط