۰۷:۳۰ ۱۴۰۵/۰۸/۰۳
اقتصاد معاصر گزارش میدهد
رشد سود خالص گلگهر کمتر از ۵۰ درصدِ رشد فروش؛ هزینهها ۶۷ درصد بیشتر شد
صورتهای مالی ششماهه گلگهر نشان میدهد جهش نزدیک به ۶۲ درصدی درآمد گروه نتوانسته با رشد متناسب سود همراه شود؛ بهای تمامشده سریعتر از فروش افزایش یافته، حاشیه سود ناخالص کاهش پیدا کرده و هزینه مالی به حدود ۶.۴ همت رسیده است.
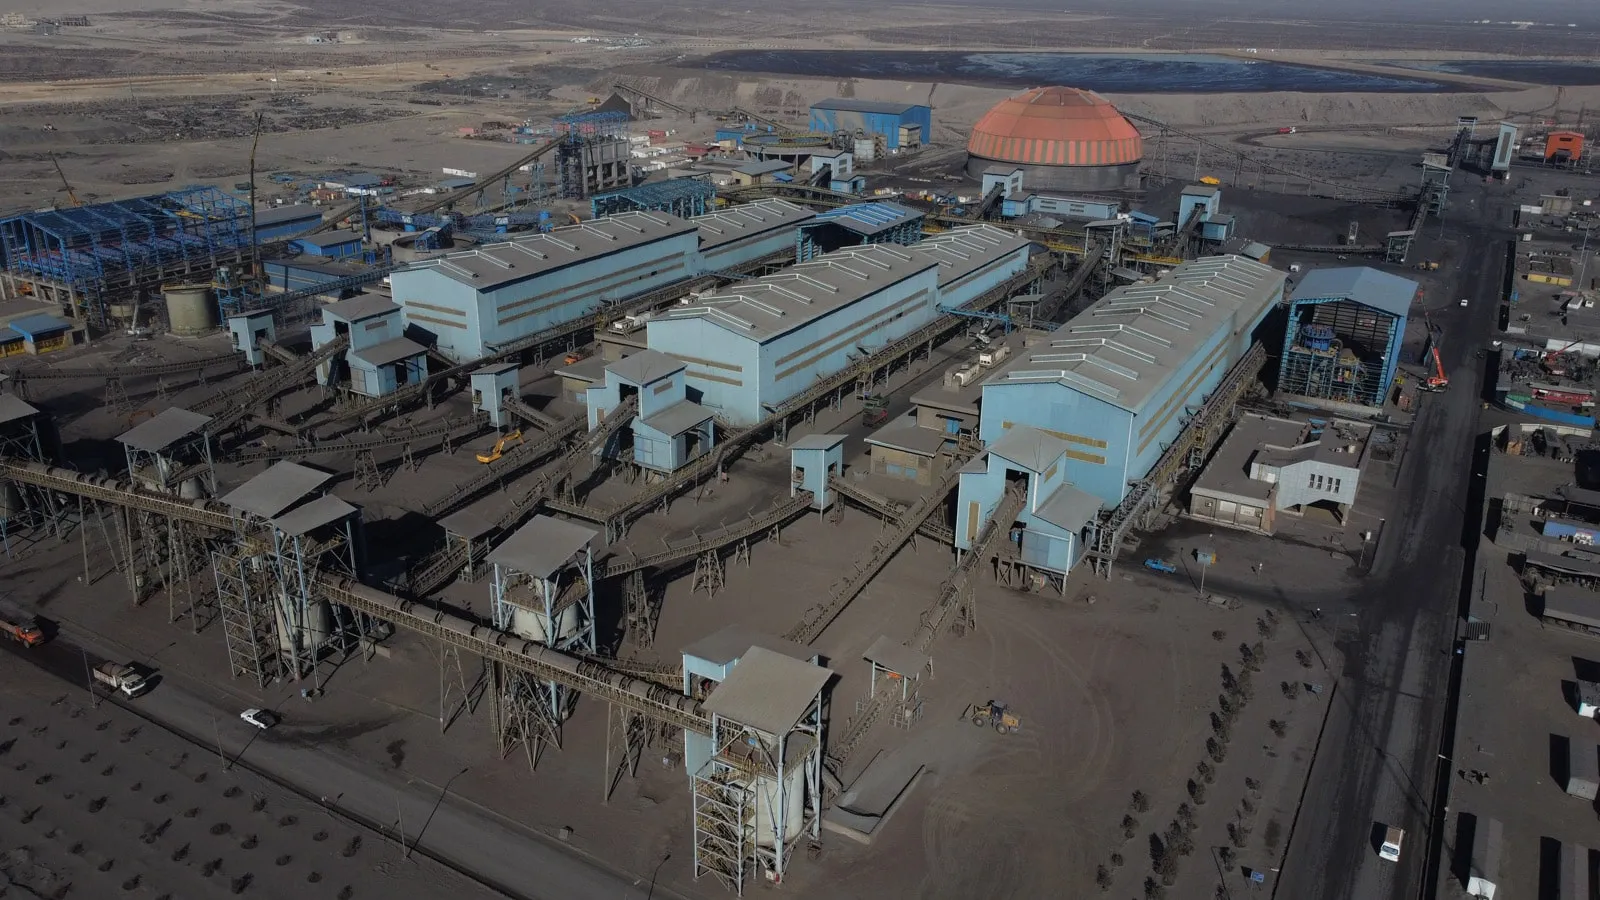
به گزارش خبرنگار اقتصاد معاصر؛ بررسی صورتهای مالی میاندورهای شرکت معدنی و صنعتی گلگهر برای دوره ششماهه منتهی به ۳۱ خرداد ۱۴۰۵ نشان میدهد رشد فروش این مجموعه به همان نسبت به بهبود سودآوری منجر نشده است. درآمد عملیاتی گروه جهش قابل توجهی داشته اما همزمان هزینه تولید با سرعت بیشتری افزایش یافته، هزینههای مالی بالا رفته و در صورتهای جداگانه شرکت اصلی نیز فشار بر حاشیه سود آشکارتر شده است.
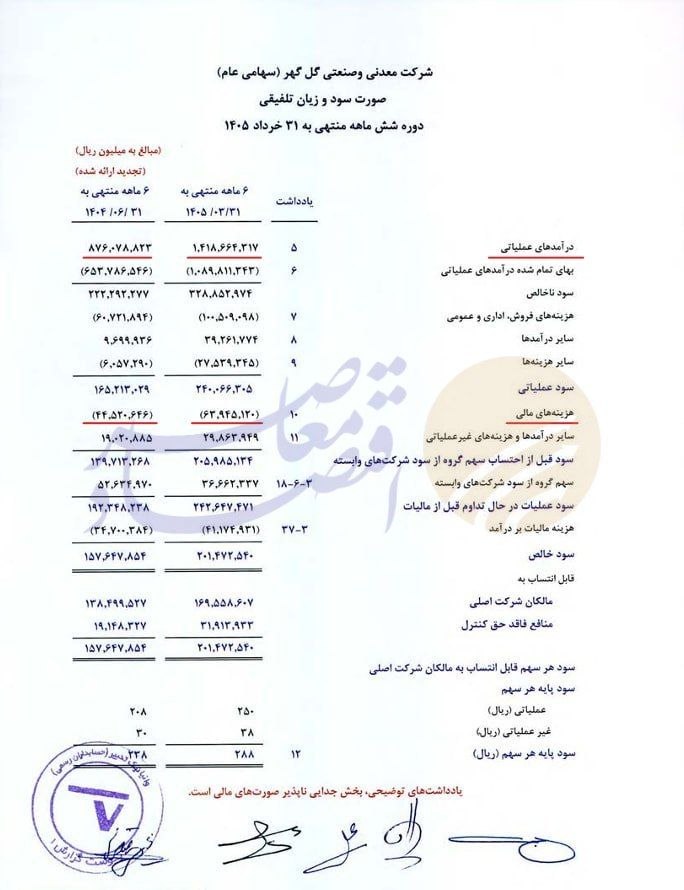
در صورت سود و زیان تلفیقی، درآمدهای عملیاتی گروه از حدود ۸۷.۶ همت در دوره مقایسهای به نزدیک ۱۴۱.۹ همت رسیده که معادل رشد حدود ۶۱.۹ درصدی است. با این حال رشد فروش زمانی اهمیت دارد که بتواند به همان نسبت به سود تبدیل شود؛ در حالی که در سمت هزینه بهای تمامشده درآمدهای عملیاتی از حدود ۶۵.۴ همت به ۱۰۹ همت افزایش یافته؛ یعنی رشد نزدیک به ۶۶.۷ درصدی که حدود ۵ واحد درصد بیشتر از سرعت رشد درآمد بوده است.
این شکاف مستقیما در سودآوری خود را نشان داده است. سود ناخالص گروه با وجود افزایش از حدود ۲۲.۲ همت به ۳۲.۹ همت و رشد تقریبا ۴۸ درصدی، از رشد فروش عقب مانده و حاشیه سود ناخالص از حدود ۲۵.۴ درصد به ۲۳.۲ درصد کاهش پیدا کرده است. به بیان دیگر، گلگهر به ازای هر ۱۰۰ تومان فروش، در دوره مقایسهای حدود ۲۵.۴ تومان سود ناخالص ایجاد میکرد اما این رقم اکنون به حدود ۲۳.۲ تومان رسیده است.
کاهش حدود ۲.۲ واحد درصدی حاشیه سود نشان میدهد رشد اسمی درآمد نتوانسته فشار هزینهها را جبران کند و بخشی از افزایش فروش پیش از رسیدن به سود، توسط رشد هزینهها جذب شده است. در شرکتهای معدنی افزایش نرخ فروش بهتنهایی تضمینی برای بهبود سودآوری نیست؛ هزینه مواد، استخراج، حملونقل، انرژی، حقوق دولتی و سایر نهادهها میتوانند بخش قابل توجهی از افزایش درآمد را خنثی کنند و صورتهای مالی گلگهر نیز دقیقا همین فشار را نشان میدهد.
سود عملیاتی تلفیقی گلگهر نیز از حدود ۱۶.۵ همت به ۲۴ همت رسیده و حدود ۴۵ درصد افزایش یافته است. سود خالص گروه از حدود ۱۵.۸ همت به ۲۰.۱ همت رسیده که رشد نزدیک به ۲۷.۸ درصدی را نشان میدهد؛ بنابراین سود خالص نیز با وجود افزایش قابل توجه، کمتر از نصف سرعت رشد درآمد عملیاتی افزایش یافته است. فاصله میان رشد فروش و سود خالص یک نکته مهم تحلیلی دارد؛ گلگهر بیشتر فروخته و بیشتر سود ساخته، اما هر ریال فروش جدید به اندازه گذشته به سود خالص تبدیل نشده است.
این فشار در صورتهای مالی جداگانه شرکت اصلی حتی واضحتر است. درآمد عملیاتی شرکت اصلی از حدود ۶۰ همت به ۶۷ همت رسیده و تقریبا ۱۱.۶ درصد افزایش یافته، اما بهای تمامشده حدود ۱۶ درصد بالا رفته است. در نتیجه سود ناخالص شرکت اصلی از حدود ۱۳.۱ همت به ۱۲.۵ همت کاهش پیدا کرده و سود عملیاتی نیز از حدود ۱۰.۱ همت به ۸.۶ همت رسیده؛ افتی نزدیک به ۱۵ درصد. حاشیه سود ناخالص شرکت اصلی نیز از حدود ۲۱.۷ درصد به ۱۸.۶ درصد کاهش یافته است.
عملکرد شرکتهای زیرمجموعه در مجموع توانسته بخشی از فشار موجود در عملیات شرکت مادر را جبران کند؛ در نتیجه صرف مشاهده رشد سود تلفیقی میتواند ضعف حاشیه سود در شرکت اصلی را پنهان کند. به همین دلیل رشد سود گروه بدون توجه به افت حاشیه سود و کاهش سود عملیاتی شرکت اصلی تصویر کاملی از کیفیت سودآوری گلگهر ارائه نمیدهد.
هزینه مالی به ۶.۴ همت رسید
هزینههای مالی گروه از حدود ۴.۴۵ همت به ۶.۳۹ همت رسیده و تنها در یک دوره حدود ۴۳.۶ درصد افزایش یافته است. یادداشت هزینههای مالی نشان میدهد این رقم شامل سود تسهیلات بانکی، هزینه اوراق و ابزارهای تامین مالی و سایر کارمزدها و هزینههای مرتبط با تامین منابع است؛ یعنی بخش بزرگتری از منابع شرکت صرف هزینه پول شده است.
البته در سطح تلفیقی، سود عملیاتی نیز تقریبا همپای این رشد افزایش یافته و نسبت هزینه مالی به سود عملیاتی از حدود ۲۶.۹ درصد به ۲۶.۶ درصد رسیده و تقریبا ثابت مانده است. بنابراین رشد ۴۴ درصدی هزینه مالی در سطح گروه هنوز به تنهایی نشانه وخامت شدید توان پوشش هزینههای مالی نیست.
با این حال، تصویر شرکت اصلی بهمراتب نگرانکنندهتر است. هزینه مالی شرکت اصلی حدود ۲۲ درصد رشد کرده و از ۲.۲ همت به نزدیک ۲.۷ همت رسیده، در حالی که سود عملیاتی آن ۱۵ درصد کاهش یافته است. در نتیجه، نسبت هزینه مالی به سود عملیاتی شرکت اصلی از حدود ۲۲ درصد به نزدیک ۳۲ درصد افزایش پیدا کرده است. به بیان روشنتر، فشار هزینه پول در شرکت مادر با سرعتی بیشتر از توان عملیاتی آن رشد کرده و این شکاف میتواند سهم بیشتری از سود عملیاتی را در دورههای بعد به خود اختصاص دهد.
۶۹ درصد فروش شرکت اصلی به اشخاص وابسته رسید
از مجموع حدود ۶۶.۹ همت فروش خالص و درآمد ارائه خدمات شرکت اصلی به استثنای سود سرمایهگذاریها، حدود ۴۰.۸ همت معادل ۶۱ درصد به شرکتهای گروه اختصاص داشته است. حدود ۵.۲ همت دیگر معادل ۸ درصد نیز به سایر اشخاص وابسته مربوط میشود. در مجموع فروش به شرکتهای گروه و سایر اشخاص وابسته به حدود ۴۶ همت رسیده که تقریبا ۶۹ درصد کل فروش و خدمات شرکت اصلی را تشکیل میدهد. تنها حدود ۲۰.۹ همت یا ۳۱ درصد فروش به سایر اشخاص اختصاص داشته است.
نکته قابل توجه این است که وابستگی فروش نسبت به دوره مقایسهای کمتر شده است. در دوره قبل حدود ۷۴.۴ درصد فروش شرکت اصلی به شرکتهای گروه و سایر اشخاص وابسته اختصاص داشت و سهم سایر مشتریان حدود ۲۵.۶ درصد بود. اکنون سهم اشخاص وابسته به ۶۸.۸ درصد کاهش یافته و سهم مشتریان خارج از این حلقه به بیش از ۳۱ درصد رسیده است.
مبلغ فروش به اشخاص وابسته نیز تنها حدود ۱.۵ درصد افزایش یافته در حالی که فروش به سایر اشخاص بیش از ۳۴ درصد رشد کرده است. بنابراین بخشی از رشد اخیر فروش شرکت اصلی از توسعه فروش خارج از دایره اشخاص وابسته حاصل شده؛ اتفاقی که در صورت استمرار میتواند ریسک تمرکز مشتری را کاهش دهد.
حسابرس از تاخیر در افشا گفت
حسابرس مستقل در بخش سایر الزامات گزارشگری مجموعهای از موارد عدم رعایت یا تاخیر در اجرای ضوابط سازمان بورس را ذکر کرده است. بر اساس گزارش حسابرس تاخیرهایی در افشای صورتهای مالی حسابرسیشده شرکت اصلی و تلفیقی و گزارش فعالیت هیاتمدیره، صورتهای مالی سهماهه شرکت اصلی، صورت وضعیت عملیات ماهانه و صورتهای مالی سالانه حسابرسیشده شرکتهای فرعی مشاهده شده است. همچنین حسابرس به تاخیر در افشای صورتهای مالی ششماهه برخی شرکتهای فرعی و زمانبندی پرداخت سود نقدی پیشنهادی اشاره کرده است.
موارد مربوط به تاخیرهای افشا در بخش الزامات و انضباط گزارشگری مطرح شدهاند و به خودی خود به معنای مخدوش بودن ارقام فروش و سود نیستند. با این حال برای شرکتی بورسی با این وسعت، سرعت و نظم انتشار اطلاعات بخشی از کیفیت حاکمیت شرکتی است.
بازار سرمایه فقط به رقم سود نیاز ندارد؛ زمان انتشار اطلاعات نیز ارزش اقتصادی دارد. وقتی گزارش ماهانه، صورت مالی شرکت فرعی یا اطلاعات بااهمیت با تاخیر منتشر شود فاصله اطلاعاتی میان شرکت و سهامداران افزایش مییابد و امکان تصمیمگیری همزمان و برابر برای همه فعالان بازار کاهش پیدا میکند.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط