۱۲:۱۱ ۱۴۰۵/۰۸/۰۹
اقتصاد معاصر گزارش میدهد
ابهام در شناسایی بخشی از درآمدهای بانک ملی؛ زیان بانک به ۱۰۳.۷ همت رسید
بررسی صورتهای مالی بانک ملی ایران نشان میدهد زیان خالص این بانک در سال ۱۴۰۴ با رشد بیش از ۹۶ درصدی به ۱۰۳.۷ همت رسیده است. همزمان سازمان حسابرسی با صدور اظهار نظر مشروط، از کسری دستکم ۱۲۴.۳ همتی ذخیره تعهدات بازنشستگی، ضرورت افزایش ذخایر مطالبات مشکوکالوصول و ابهام در شناسایی بخشی از درآمدهای بانک، خبر داده است.
به گزارش خبرنگار اقتصاد معاصر؛ بررسی صورتهای مالی جداگانه و تلفیقی بانک ملی ایران برای سال مالی منتهی به ۲۹ اسفند ۱۴۰۴ نشان میدهد با وجود افزایش درآمدهای عملیاتی و رشد قابل توجه حجم داراییها، وضعیت سودآوری این بانک تضعیف شده است. در کنار افزایش زیان بندهای گزارش حسابرس مستقل نیز از وجود ابهامهایی در شناسایی درآمدها، کفایت ذخایر، مطالبات و برخی تعهدات مالی حکایت دارد.
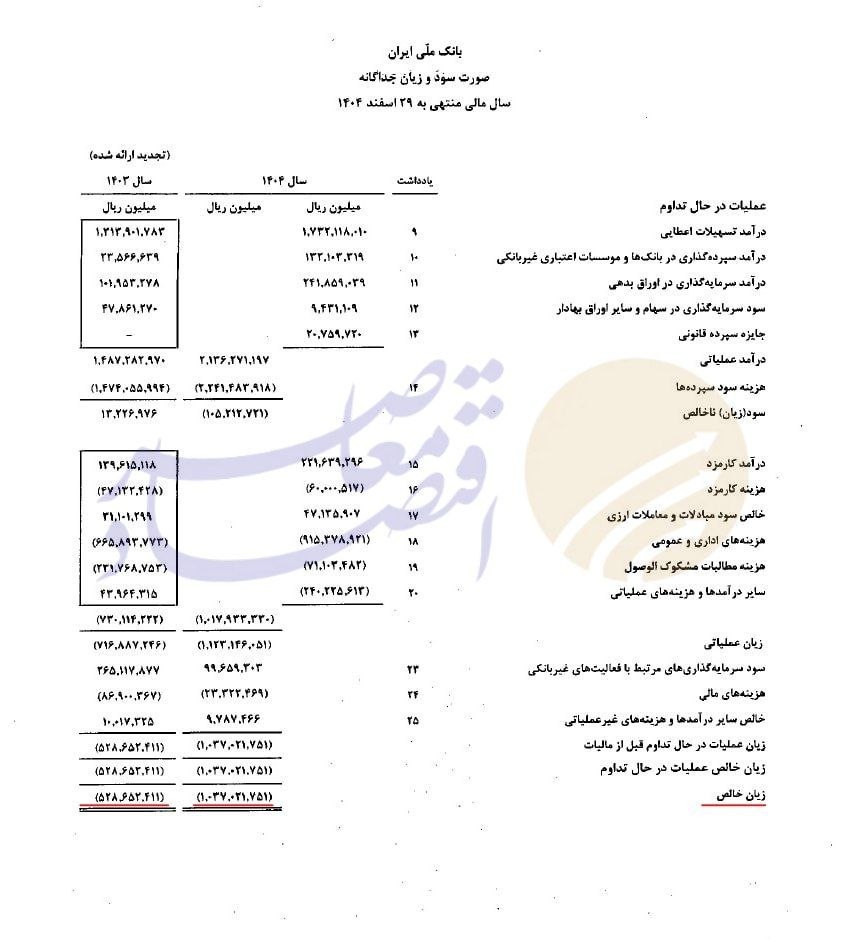
بر اساس صورت سود و زیان جداگانه، بانک ملی در سال ۱۴۰۴ حدود ۱۰۳.۷ همت زیان خالص شناسایی کرده است؛ در حالی که زیان خالص تجدید ارائهشده سال ۱۴۰۳ حدود ۵۲.۹ همت بود. بنابراین زیان سالانه بانک حدود ۹۶.۲ درصد افزایش یافته است. در صورتهای مالی تلفیقی نیز زیان خالص گروه از حدود ۴۳.۲ همت در سال ۱۴۰۳ به ۷۱.۱ همت در سال ۱۴۰۴ رسیده که معادل رشد ۶۴.۵ درصدی است. تفاوت این دو رقم به دامنه متفاوت صورتهای مالی جداگانه بانک و صورتهای تلفیقی گروه مربوط میشود و نباید آنها را به جای یکدیگر به کار برد.
رشد درآمدها نتوانست مانع افزایش زیان شود
درآمد عملیاتی بانک ملی در صورتهای مالی جداگانه از حدود ۱۴۸.۷ همت در سال ۱۴۰۳ به ۲۱۳.۶ همت در سال ۱۴۰۴ افزایش یافته است؛ رشدی معادل ۴۳.۶ درصد. با این حال افزایش درآمدها به بهبود نتیجه نهایی فعالیت بانک منجر نشده است.
یکی از مهمترین ارقام صورت سود و زیان، هزینه سود سپردههاست که در سال ۱۴۰۴ به حدود ۲۲۴.۱ همت رسیده است. این رقم بهتنهایی حدود ۱۰.۵ همت بیشتر از کل درآمد عملیاتی بانک بوده و موجب ثبت زیان ناخالص در صورت سود و زیان شده است. در ادامه زیان عملیاتی بانک نیز از حدود ۷۱.۷ همت در سال ۱۴۰۳ به ۱۱۲.۳ همت در سال ۱۴۰۴ افزایش یافته است؛ معادل رشد ۵۶.۷ درصدی. هزینههای اداری و عمومی نیز از حدود ۶۶.۶ همت به ۹۱.۵ همت رسیده که افزایش ۳۷.۵ درصدی را نشان میدهد. مجموع این ارقام بیانگر آن است که رشد درآمدهای عملیاتی، برای پوشش هزینههای ثبتشده بانک کافی نبوده است.
زیان انباشته به ۳۱۳.۵ همت رسید
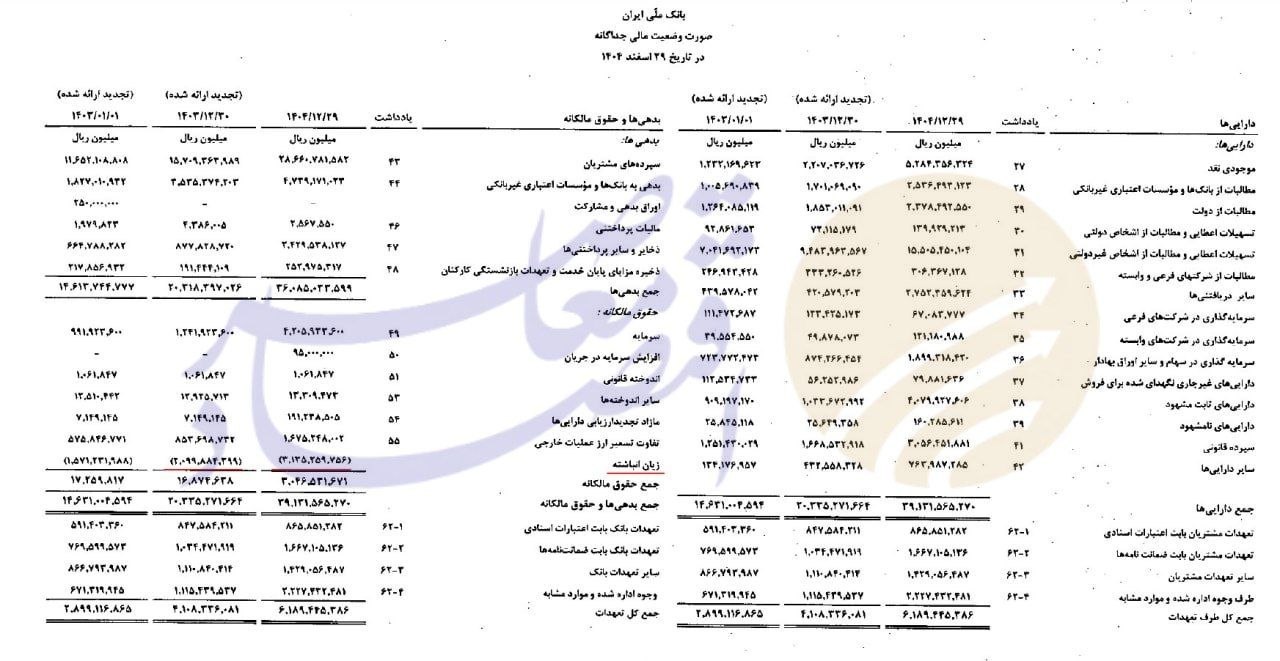
در بخش ترازنامه مجموع داراییهای بانک ملی در پایان سال ۱۴۰۴ حدود ۳ هزار و ۹۱۳.۲ همت گزارش شده است در حالی که این رقم در پایان سال ۱۴۰۳، بر اساس اطلاعات تجدید ارائهشده حدود ۲ هزار و ۳۳.۵ همت بود. بنابراین مجموع داراییها افزایش اسمی ۹۲.۴ درصدی داشته است. مانده سپردههای مشتریان نیز از حدود هزار و ۵۷۰.۹ همت به ۲ هزار و ۸۶۶.۱ همت افزایش یافته که رشد ۸۲.۵ درصدی را نشان میدهد. در مقابل مجموع بدهیهای بانک در پایان سال ۱۴۰۴ حدود ۳ هزار و ۶۰۸.۵ همت و حقوق مالکانه آن حدود ۳۰۴.۷ همت گزارش شده است.
نکته قابل توجه مانده زیان انباشته بانک است که به حدود ۳۱۳.۵ همت رسیده است. این رقم معادل ۷۴.۵ درصد سرمایه ثبتشده ۴۲۰.۶ همتی بانک ملی است و حتی از مجموع حقوق مالکانه گزارششده آن نیز بیشتر است. بنابراین رشد حجم ترازنامه را نمیتوان بهتنهایی نشانه بهبود وضعیت مالی بانک دانست. بررسی همزمان سودآوری، زیان انباشته و کیفیت داراییها برای ارزیابی وضعیت بانک ضروری است؛ بهویژه آنکه گزارش حسابرس درباره بخشی از اقلام ترازنامه و صورت سود و زیان ملاحظات مهمی مطرح کرده است.
کسری ۱۲۴.۳ همتی ذخیره بازنشستگی و ابهام در درآمدهای بانک
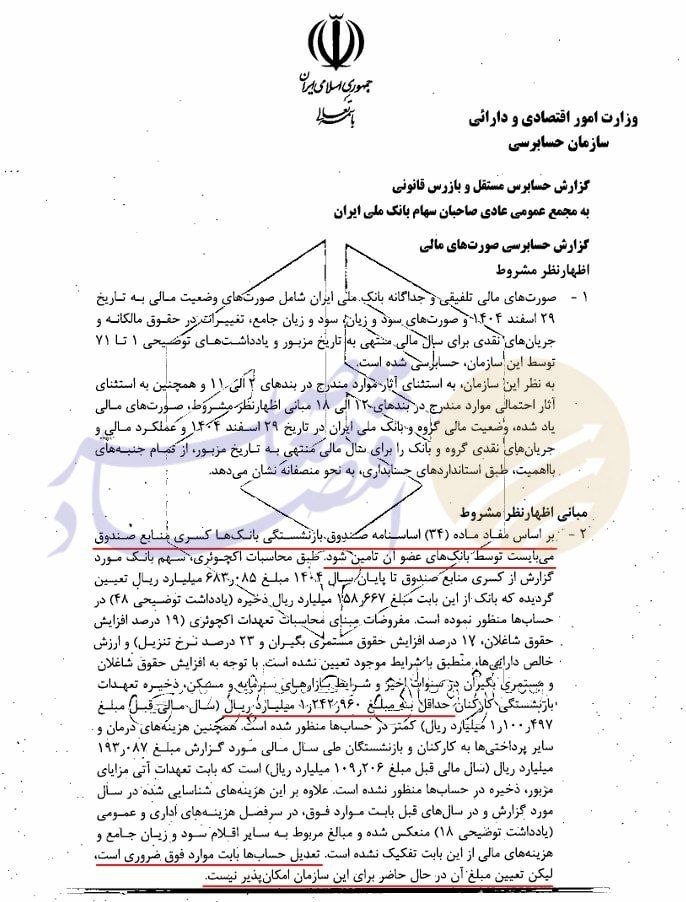
سازمان حسابرسی در گزارش خود نسبت به صورتهای مالی بانک ملی اظهارنظر مشروط ارائه کرده است. یکی از مهمترین بندهای این گزارش به کفایت ذخیره تعهدات بازنشستگی کارکنان اختصاص دارد. بر اساس بند دوم گزارش حسابرس ذخیره تعهدات بازنشستگی کارکنان دستکم یک میلیون و ۲۴۲ هزار و ۹۶۰ میلیارد ریال، معادل ۱۲۴.۳ همت کمتر از میزان لازم در حسابها منظور شده است.
این رقم مربوط به کسری ذخیره تعهدات بازنشستگی است و نباید بهعنوان زیان تحققیافته سال ۱۴۰۴ تلقی شود. با این حال ثبت ناکافی چنین تعهداتی میتواند بر تصویر ارائهشده از بدهیها و حقوق مالکانه بانک تاثیرگذار باشد. حسابرس نیز بر ضرورت اصلاح حسابها تاکید کرده اما تعیین تمام تعدیلات مربوط را در شرایط موجود ممکن ندانسته است. موضوع مهم دیگر شناسایی درآمد از محل مطالبات دولت است. طبق بند سوم گزارش حسابرس در درآمد تسهیلات اعطایی بانک حدود ۲۴ همت سود شناساییشده بابت مطالبات از دولت وجود دارد که به روش ساده و با نرخی متفاوت از نرخ سود مصوب تسهیلات محاسبه شده و شواهدی مبنی بر پذیرش آن از سوی دولت ارائه نشده است.
حسابرس اعلام کرده در صورت اصلاح این موضوع مطالبات از دولت باید دستکم ۸۵.۷ همت کاهش یابد. همچنین زیان انباشته ابتدای سال حدود ۶۱.۶ همت و زیان خالص سال جاری حدود ۲۴ همت افزایش خواهد یافت. اهمیت این بند در آن است که بخشی از درآمد شناساییشده بانک از نظر حسابرس فاقد پشتوانه کافی برای تایید بوده است. بنابراین رقم زیان خالص گزارششده را باید در کنار آثار احتمالی اصلاحات حسابرسی بررسی کرد.
ذخیره مطالبات مشکوکالوصول افزایش یافت؛ حسابرس آن را کافی نمیداند
بانک ملی در پایان سال ۱۴۰۴ بابت تسهیلات اعطایی، مطالبات از اشخاص دولتی و غیردولتی و سایر دریافتنیها، حدود ۱۳۷.۷ همت ذخیره مطالبات مشکوکالوصول در حسابها منظور کرده است. این رقم در سال قبل حدود ۸۵.۱ همت بود. با وجود افزایش ذخیره، سازمان حسابرسی در بند چهارم گزارش خود اعلام کرده که شناسایی کاهش ارزش بیشتر ضروری است. حسابرس همچنین به تمدید یا امهال برخی تسهیلات و مطالبات معوق در سالهای گذشته و شناسایی درآمد مربوط به آنها اشاره کرده است.
بر اساس گزارش برخی تسهیلات نیز بدون توجه کافی به وضعیت کیفی و وثایق، تا زمان انتقال به طبقه مشکوکالوصول در طبقه معوق شناسایی شدهاند. حسابرس میزان دقیق ذخیره اضافی مورد نیاز را تعیین نکرده است؛ بنابراین نمیتوان رقمی قطعی برای کسری ذخیره مطالبات مشکوکالوصول اعلام کرد. با این حال تصریح حسابرس به ضرورت افزایش ذخیره نشان میدهد رقم ثبتشده فعلی از نظر او کفایت لازم را ندارد.
از مطالبه مالیاتی ۳۵ همتی تا ابهام در تسویه مطالبات موسسه نور
در بخش تعهدات مالیاتی نیز گزارش حسابرس به مطالبهای معادل ۳۵.۱ همت بابت مالیات موضوع قانون جهش تولید مسکن اشاره کرده که در حسابهای بانک بهعنوان بدهی مالیاتی منظور نشده است. این رقم مبلغ مطالبهشده در گزارش حسابرس است و نباید بدون توجه به وضعیت رسیدگی مالیاتی، معادل بدهی قطعی و نهایی بانک تلقی شود. در بخش دیگری از گزارش به مطالبات بانک ملی از بانک مرکزی در ارتباط با توقف فعالیت موسسه اعتباری نور اشاره شده است. طبق بند پانزدهم گزارش حسابرس مبلغ ۹۴ همت بابت کسری داراییهای واگذارشده نسبت به بدهیهای موسسه نور بهعنوان مطالبات از بانک مرکزی شناسایی شده، اما زمان و نحوه تسویه آن مشخص نیست.
گزارش حسابرس همچنین به مشکلات مربوط به اسناد مالکیت و وضعیت برخی املاک واگذارشده اشاره کرده است. این موارد نشان میدهد تعیین تکلیف داراییها و بدهیهای منتقلشده از موسسه نور همچنان از موضوعات حلنشده در حسابهای بانک ملی بوده است. ابهام دیگری نیز درباره بخشی از وجوه ارزی بانک مطرح شده است. بر اساس بند هفدهم گزارش مانده وجوه ارزی نزد سایر بانکها و موسسات اعتباری غیربانکی حدود ۷۲.۷ همت بوده که از این میزان، تاییدیه مربوط به حدود ۶۶.۸ همت دریافت نشده است. حسابرس تصریح کرده به دلیل نبود مدارک و مستندات کافی و دریافتنشدن تاییدیهها، تعیین آثار احتمالی این موضوع بر صورتهای مالی برای او میسر نبوده است.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط