اقتصاد معاصر گزارش میدهد
بازی بزرگ گازی در مسکو؛ پوتین و پزشکیان به دنبال چه هستند؟
هشتمین نشست مجمع صادرکنندگان گاز (GECF) در مسکو با حضور سران ایران و روسیه برگزار شد. این اجلاس بر همگرایی عملگرایانه تهران و مسکو، نقش کلیدی دو کشور در ذخایر جهانی گاز، چالشهای ترانزیتی تنگه هرمز، توسعه کریدور شمال-جنوب و موانع ساختاری صادرات انرژی تمرکز داشت.
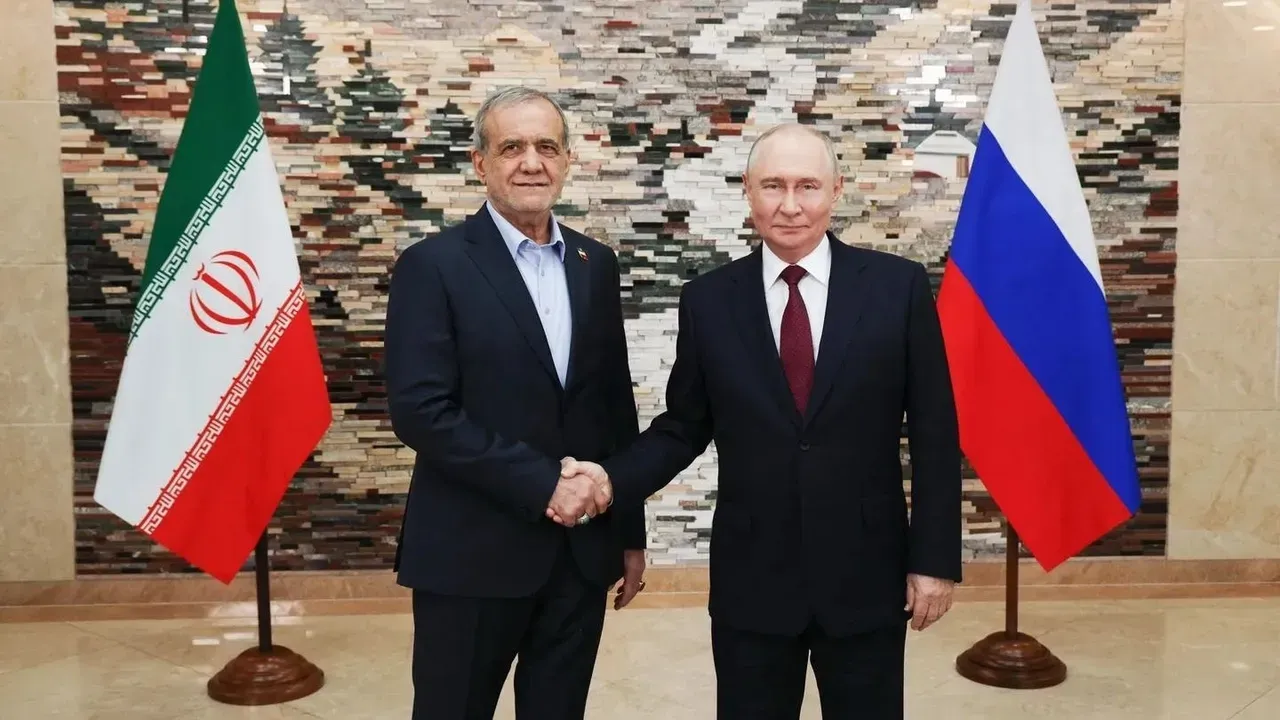
به گزارش خبرنگار اقتصاد معاصر؛ هشتمین دوره «مجمع کشورهای صادرکننده گاز» (GECF) در ۲۷ اکتبر ۲۰۲۶ در مسکو برگزار و تولیدکنندگان عمده گاز طبیعی را گرد هم آمدند تا تحولات بازار جهانی گاز و فرصتهای همکاری را بررسی کنند. روسیه ریاست این نشست را بر عهده داشت و مسعود پزشکیان، رییسجمهور ایران در آن حضور یافت و بر جایگاه ایران به عنوان یکی از اعضای بنیانگذار این مجمع تاکید کرد.
کشورهای عضو GECF در مجموع تقریبا ۷۰ درصد از ذخایر جهانی گاز طبیعی را به خود اختصاص دادهاند و همین امر، نقش کلیدی در بحثهای مربوط به منافع تولیدکنندگان و امنیت انرژی بینالمللی به این نهاد میبخشد. همچنین در حاشیه این اجلاس، پزشکیان با پوتین دیدار کردند تا درباره همکاریهای دوجانبه و امور بینالملل به بحث و تبادل نظر بپردازند. به گفته کاظم جلالی، سفیر ایران در روسیه، دستور کار این نشست احتمالا شامل تجارت، انرژی، امنیت غذایی و کریدور بینالمللی شمال-جنوب (INSTC) باشد که روسیه و ایران را به بازارهای جنوبیتر از جمله جنوب آسیا متصل میکند.
همچنین، این اجلاس چارچوبی برای تبادل نظر پیرامون سرمایهگذاری، فناوری و امنیت زیرساختهای حیاتی انرژی فراهم میکند. برای تهران، این موضوعات در راستای تقویت توانمندیهای ملی انرژی، تنوعبخشی به مسیرهای صادراتی و توسعه ظرفیتهای تکنولوژیک داخلی است. برای مسکو نیز تعامل نزدیکتر با ایران فرصتهایی برای تقویت اتصال اقتصادی در سراسر اوراسیا و ادامه همکاری با یک تولیدکننده عمده انرژی منطقهای ارائه میدهد.
چرا اجلاس گاز مهم است؟
مجمع کشورهای صادرکننده گاز، گروهی بینالمللی متشکل از کشورهای پیشرو در تولید گاز طبیعی است که در سال ۲۰۰۱ در تهران تاسیس شد. این مجمع در سال ۲۰۰۸، با امضای اساسنامهاش در مسکو و تاسیس دفتر دائمی آن در دوحه، پایتخت قطر، به سازمانی رسمی تبدیل شد. هدف اعلامشده این مجمع، حمایت از حقوق حاکمیتی اعضا بر منابع گازیشان است.
این سازمان ۱۲ عضو کامل و هشت عضو ناظر دارد و اعضای کامل آن عبارت از الجزایر، بولیوی، مصر، گینه استوایی، ایران، لیبی، نیجریه، قطر، روسیه، ترینیداد و توباگو، امارات متحده عربی و ونزوئلا است. همچنین کشورهای ناظر نیز عبارت از آنگولا، آذربایجان، عراق، مالزی، موریتانی، موزامبیک، پرو و سنگال است. ایران پس از روسیه، دومین ذخایر بزرگ گاز جهان را در اختیار دارد اما تحریمهای آمریکا توسعه صادرات گاز این کشور را کند کرده است. جنگ آمریکا و ایران که در ماه فوریه آغاز شد نیز بر بازار گاز تاثیر گذاشته است.
همچنین حملات ایران به زیرساختهای گازی در خلیج فارس آسیب رسانده است. حمله ماه مارس به مجتمع راسلفان قطر، دو خط تولید را بهشدت آسیبپذیر کرد و حدود ۱۷ درصد از ظرفیت صادرات گاز طبیعی مایع (LNG) این کشور را از بین برد. گزارشها حاکی است که از آن زمان، صادرات قطر به دلیل ناتوانی در انتقال محمولهها از تنگه هرمز بهشدت کاهش یافته است.
با توجه به تحولات پیرامون تنگه هرمز، انتظار میرود گاز طبیعی که سهم قابل توجهی در مصرف انرژی جهانی دارد، در آینده اهمیت بیشتری پیدا کند. همچنین با اهمیت یافتن تغییرات اقلیمی، کاهش انتشار دیاکسید کربن و حفاظت از محیط زیست در سطح بینالمللی، گاز طبیعی در حال تبدیل شدن به جایگزینی برای سایر منابع انرژی مانند نفت و زغالسنگ است.
علاوه بر این، امنیت انرژی و تنوعبخشی به منابع انرژی از مسائل مهم برای کشورهای نیازمند انرژی است. در این زمینه، ورود کشورهایی مانند ترکمنستان و آذربایجان به بازار انرژی، در کنار تامینکنندگان پیشرو انرژی مانند روسیه، قطر و ایران تحولی قابل مهم است.
بنابراین اهمیت روزافزون گاز طبیعی، مجمع کشورهای صادرکننده گاز (GECF) را در موقعیتی مهم قرار میدهد که تامینکنندگان پیشرو انرژی مانند روسیه و ایران را گرد هم میآورد. مشارکت سطح بالا در این اجلاس نیز اهمیت روزافزون این مجمع را آشکار میکند. در واقع انتظار میرود GECF در آینده صدایی تاثیرگذار در عرصه جهانی داشته باشد و همین اشتراکگذاری اطلاعات و تخصصها از سوی این مجمع، جذابیت آن را دوچندان میکند. همانطورکه ولادیمیر پوتین، رییسجمهور روسیه در سخنرانی دیروز خود گفت، کشورهای عضو GECF در مجموع ۷۰ درصد از ذخایر گاز طبیعی جهان، ۴۲ درصد از تولید انرژی جهانی، ۶۵ درصد از تجارت الانجی (LNG) و ۴۰ درصد از تجارت خطوط لوله گاز طبیعی را در اختیار دارند.
حتی به باور برخی از کارشناسان، GECF احتمالا در آینده به سازمانی شبیه اوپک تبدیل شود؛ به طوری که در سومین اجلاس این مجمع، از GECF خواسته شد تا از مکانیسمهای قیمتی در بازار بینالمللی به نفع اعضای خود حمایت کند. اعضای GECF میتوانند از طریق اقداماتی مانند سیاستهای هماهنگ، همکاری فنی و سرمایهگذاریهای مشترک، نقشی موثر و کارآمد در بازار جهانی انرژی، عرضه و صادرات انرژی ایفا کنند.
با این حال، کارشناسان انتظار ندارند که GECF حداقل در کوتاهمدت از نظر قیمت بر بازار جهانی انرژی تاثیر بگذارد. گفته میشود که GECF بر الانجی که توسط تانکرها و بر اساس قراردادهای کوتاهمدت معامله میشود، تاثیر میگذارد. از سوی دیگر، تاثیرگذاری بر قیمت گاز طبیعی منتقلشده از طریق خطوط لوله که بخش عمدهای از تجارت گاز طبیعی را تشکیل میدهند و مبتنی بر سرمایهگذاریها و قراردادهای بلندمدت هستند، بسیار دشوار به نظر میرسد.
همچنین برخی کارشناسان معتقدند مخالفت کشورهای مصرفکننده گاز طبیعی با این موضوع مانع از تبدیل شدن GECF به سازمانی شبیه اوپک میشود. از سوی دیگر، کشورهای عضو نیز تمایلی به تبدیل GECF به سازمانی شبیه اوپک ندارند، زیرا این امر بر تولید، صادرات و قیمتگذاری گاز طبیعی آنها تاثیر خواهد گذاشت.
با این وجود، اهمیت روزافزون گاز طبیعی و پتانسیل GECF برای ایفای نقشی فعال در بازار انرژی در آینده، این تشکل که تامینکنندگان اصلی گاز را شامل میشود، ارزشمند میسازد.
راهبرد تهران-مسکو
روسیه و ایران منافع راهبردی مشترکی در تقویت جایگاه خود در بازارهای بینالمللی انرژی دارند اما همکاری آنها بیش از آنکه بازتابدهنده همگرایی کامل منافع باشد، نشاندهنده همسویی عملگرایانه است. تحریمهای غرب و روابط تیره با ایالات متحده به هر دو کشور انگیزه میدهد تا روابط تجاری خود را فراتر از کانالهای سنتی گسترش دهند و اشکال جایگزینی از همکاریهای اقتصادی را توسعه بخشند.
در این میان، گاز طبیعی چارچوب بالقوهای برای این همسویی فراهم میکند، زیرا هر دو کشور دارای ذخایر بالایی داشته و درپی آن هستند که نفوذ خود را به عنوان تولیدکنندگان انرژی حفظ کنند. با این وجود، ثروت ناشی از منابع به تنهایی قدرت بازار را به ارمغان نمیآورد. ظرفیت آنها برای تاثیرگذاری بر جریان بینالمللی گاز به زیرساختهای صادراتی، دسترسی به فناوری، تامین مالی و توانایی تامین نیاز مصرفکنندگان با قیمتهای رقابتی بستگی دارد. از همینرو هماهنگی دوجانبه میتواند مواضع چانهزنی آنها را تقویت کند اما لزوما به معنای راهبرد صادراتی مشترک یا سیاست قیمتگذاری هماهنگ نیست.
فقدان زیرساخت لازم محدودیت اصلی در مسیر توسعه یک مشارکت گازی تاثیرگذارتر میان روسیه و ایران است. باید توجه داشت که نزدیکی جغرافیایی و همکاری سیاسی نمیتواند جایگزین خطوط لوله، تاسیسات فرآوری، سرمایهگذاری و توافقات ترانزیتی مورد نیاز برای انتقال گاز به بازارهای آینده شود.
ایران همچنین باید به آسیبپذیریهای تاثیرگذار بر زیرساختهای انرژی خود غلبه کند، زیرا خطر تشدید مجدد نظامی در غرب آسیا بیثباتی دوچندان را برای سرمایهگذاری بلندمدت ایجاد میکند. رویارویی بیشتر تهران و محور واشنگتن-تلآویو میتواند تولید انرژی را مختل کند، زیرساختهای حملونقل را به مخاطره بیندازد و ریسک منطقهای را افزایش دهد.
چنین پیامدی تلاشهای جمهوری اسلامی ایران برای گسترش ظرفیت صادراتی را پیچیده کرده و میتواند پایههای تجاری همکاریهای دوجانبه را تضعیف کند. بنابراین مسکو و تهران انگیزههای جدی برای بررسی توسعه زیرساختها و ترتیبات صادراتی جایگزین دارند اما مقیاس و زمانبندی هر توسعهای به تامین مالی، امکانسنجی فنی و محیط امنیتی وابسته خواهد بود.
البته، پیامدهای اوراسیایی فراتر از صادرات گاز طبیعی، اتصالات ترانزیتی و روابط با شرکای منطقهای را نیز در بر میگیرد. روسیه و ایران موقعیتهای مهمی در امتداد کریدور شمال-جنوب دارند که به دنبال بهبود پیوندهای تجاری بین روسیه، ایران و بازارهای جنوب آسیاست. هماهنگی بیشتر در حملونقل و لجستیک میتواند از همگرایی اقتصادی در منطقه حمایت کند، اگرچه خود این کریدور زیرساخت خط لوله لازم برای صادرات گاز طبیعی را فراهم نمیکند. با این وجود، اتصال موثرتر میتواند روابط تجاری زیربنای همکاریهای انرژی را تقویت کرده و دسترسی به بازارهای منطقهای را بهبود بخشد.
در مجموع، مسکو و تهران نمیتوانند چنین فرض کنند که وجود منافع مشترک یا مجاورت جغرافیایی، خودبهخود به همراهی و حمایت دیگران از ابتکارات آن دو میانجامد و باید توجه داشت که زیرساختهای رقیب نیز در میان هستند.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط