۰۷:۰۰ ۱۴۰۵/۰۸/۲۳
اقتصاد معاصر گزارش میدهد
بقای گازی؛ انگیزه قطر برای تعامل با ایران
بحران تنگه هرمز و آسیبپذیری ۹۵ درصدی صادراتLNG، قطر را وادار به امضای قرارداد با آمریکا و همزمان اتخاذ راهبرد پوشش ریسک و نزدیکی دیپلماتیک به ایران برای نجات اقتصاد خود کرده است.
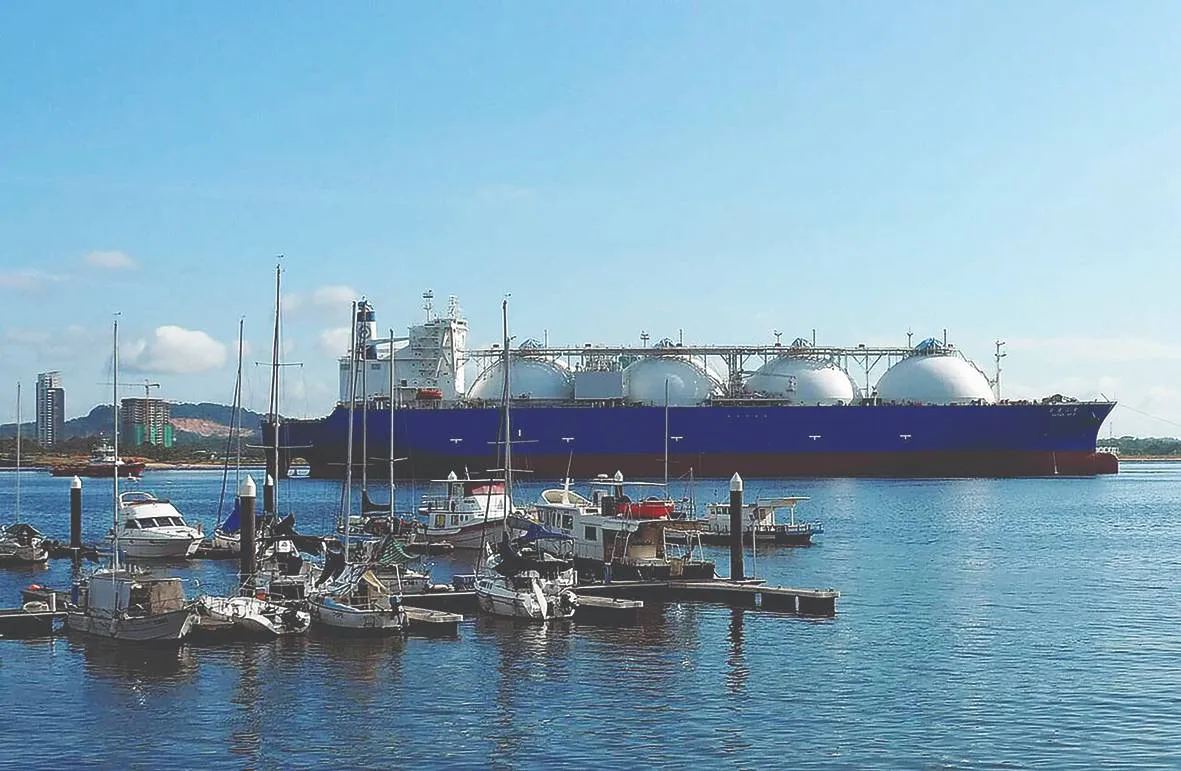
به گزارش خبرنگار اقتصاد معاصر؛ پس از جنگ ایران و انسداد تنگه هرمز، کشورهای صادرکننده انرژی در منطقه بسته به میزان وابستگی خود به این آبراه، متحمل زیان شدهاند. در این میان، کشور قطر به دلیل وابستگی تقریبا ۹۵ درصدی در صادرات گاز مایع (LNG) به تنگه هرمز بیشترین آسیب را دیده است؛ به طوری که سومین صادرکننده LNG جهان اکنون دست به دامن ایالات متحده شده تا با امضای واردات گاز از این کشور، بتواند تعهدات خود را تامین کند.
این اختلالات دریایی، ارسال محمولههای قطری به بازارهای هدف را با مشکل مواجه کرد و شرکت «قطر انرژی» را برآن داشت تا برای عمل به تعهدات خود در قبال مشتریان، به دنبال تامین مقادیر جایگزین باشد. همچنین خسارات واردشده به برخی تاسیسات گازی این شرکت در «راس لفان» در مارس ۲۰۲۶، ضرورت تامین منابع اضافی از بازارهای خارجی را دوچندان کرده است.
در همین راستا، طی ماههای گذشته، قطر انرژی مذاکراتی فشرده با شرکتهای بزرگ انرژی از جمله چنیر، ونچر گلوبال و وودساید پیرامون انعقاد قراردادهای چندساله برای جبران کمبود عرضه آغاز کرده است. برای نمونه شرکت «قطر انرژی» توافقنامهای بلندمدت با شرکت «چنیر»، بزرگترین صادرکننده گاز طبیعی مایع (LNG) در ایالات متحده، برای خرید سالانه ۴ میلیون تن گاز مایع در بازه زمانی ۲۰۳۱ تا ۲۰۵۴ امضا کرد. بر اساس این توافق، شرکت قطری سالانه دو میلیون تن LNG از تاسیسات «سابین پس» در لوئیزیانا و دو میلیون تن دیگر از ترمینال «کورپوس کریستی» در تگزاس دریافت خواهد کرد.
به باور کارشناسان، این توافق گامی راهبردی در راستای تنوعبخشی به منابع تامین انرژی است که قطر انرژی برای پاسخگویی به نیازهای مشتریان خود بر آن اتکا دارد. حضور قطر در صنعت گاز ایالات متحده صرفا به قراردادهای خرید محدود نمیشود، زیرا شرکت قطر انرژی ۷۰ درصد از سهام پروژه کلیدی «گلدن پس الانجی» را در اختیار دارد و ۳۰ درصد باقیمانده متعلق به شرکت آمریکایی «اکسونموبیل» است.
ظرفیت تولید هدف این پروژه پس از تکمیل نهایی، تقریبا ۱۸ میلیون تن در سال برآورد میشود که حضور و اتصال قطر به بازار گاز طبیعی مایع ایالات متحده را از طریق تلفیق سرمایهگذاری مستقیم و قراردادهای بلندمدت تامین، به طور چشمگیری تقویت میکند.
دادهها چه میگویند؟
تداوم این روند در تنگه هرمز، به شدت تولید و صادرات گاز قطر را کاهش داده است. تولید گاز قطر در ماه اوت، با وجود بهبودی جزئی در مقایسه ماهانه، همچنان روند نزولی خود را حفظ کرد و با کاهش چشمگیر ۵۸ درصدی، افتی معادل ۱۱ میلیارد متر مکعب را به ثبت رساند. حجم تولید گاز قطر در اوت ۲۰۲۶ به ۷.۷۲ میلیارد متر مکعب رسید، در حالی که این رقم در ماه مشابه سال گذشته ۱۸.۵۳ میلیارد متر مکعب بود.
با وجود افت شدید سالانه، دادههای ماهانه نشان میدهد که تولید گاز قطر برای سومین ماه متوالی رشدی حدود ۴.۶ درصدی را تجربه کرده و نسبت به سطح ۷.۳۸ میلیارد متر مکعبی در ماه ژوئیه، اندکی بهبود یافته است.
به موازات این تحولات، مصرف داخلی گاز قطر نیز در ماه اوت نسبت به مدت مشابه سال قبل ۴۹ درصد کاهش یافت که ناشی از افت شدید تقاضای کارخانههای تولید گاز مایع (LNG) پس از اعلام وضعیت اضطراری و بستهشدن تنگه هرمز است. در این میان، صادرات کل گاز قطر شامل گاز مایع (LNG) و خط لوله در ماه اوت با افت شدید ۶۲ درصدی مواجه شد و به ۵.۱۹ میلیارد متر مکعب رسید که در مقایسه با ۱۳.۵۴ میلیارد متر مکعب ثبتشده در ماه مشابه سال گذشته، نشانگر ابعاد سنگین بحران است.
بر اساس آمارها، حجم گاز صادراتی قطر از طریق خط لوله «دلفین» به مقصد امارات متحده عربی و عمان حدود ۱.۹۶ میلیارد متر مکعب بوده که در مقایسه با ۱.۹۴ میلیارد متر مکعب در اوت ۲۰۲۵ تغییر ناچیزی داشته است.
در مقابل، بخش صادرات LNG دوحه متحمل ضربه سنگینی شد؛ به طوری که صادرات گاز مایع در ماه اوت به حدود ۳.۲۳ میلیارد متر مکعب افت کرد که در مقایسه با حجم ۱۱.۶ میلیارد متر مکعبی مدت مشابه سال گذشته، کاهشی چشمگیر و ۷۲ درصدی را ثبت کرد.
نزدیکی دوحه به تهران
هزینه قابل توجه ساخت تاسیسات مایعسازی گاز، این احتمال را که قطر بخواهد تاسیسات خود را از «راس لفان» رها کند یا انتقال دهد، بسیار کمرنگ میکند. برنامهریزی برای تقریبا دو برابر کردن ظرفیت تولید سالانه تا سقف ۱۴۲ میلیون تن تا سال ۲۰۳۱، باعث میشود تا دوحه به دنبال برقراری صلح در منطقه و حتی نزدیکی به تهران باشد؛ به طوری که مقامات این کشور بارها بر نظم امنیتی منطقه با حضور ایران اشاره کردهاند.
در بلندمدت، رابطه راهبردی دیرینه قطر با ایالات متحده احتمالا دستخوش تحول خواهد شد. قطر از روابط خود با آمریکا برای ایجاد تعادل در برابر قدرتهای منطقهای و تهدیدات عربستان سعودی و امارات متحده عربی و همچنین برای تقویت موقعیت خود در روابط با ایران استفاده کرده است. اما جنگ سال ۲۰۲۶ نشان داد که همکاری نظامی نزدیک با ایالات متحده دیگر برای خنثی کردن تهدیدات منطقهای کافی نیست و سازش و تعامل با ایران یک ضرورت مهم است. پژوهشگران روابط بینالملل این طراحی پیچیدهتر را به عنوان راهبرد «پوشش ریسک» یا «پوشش ریسک راهبردی» توصیف میکنند.
به باور برخی از کارشناسان، قطر در کنار امارات و عربستان سعودی، به دلیل روابط نزدیک خود با رقبای راهبردی ایالات متحده یعنی چین و روسیه، هماکنون در حال پوشش ریسک روابط «موازنهگرانه» خود با واشنگتن هستند.
قطر به دلیل داشتن یک منبع مشترک گاز طبیعی و نیاز متقابل به دسترسی به تنگه هرمز، به ایران پیوند خورده است. پوشش ریسک راهبردی قطر مستلزم این شناخت است که ایران یک همسایه دائمی و بزرگترین قدرت منطقهای بوده و میتوان به گونهای به آن انگیزه داد که به تثبیت ساختار اقتصادی و امنیتی منطقه کمک کند.
عکس این موضوع نیز صادق است؛ بدون برخورداری ایران از رفاه نسبی، امنیت و ثبات در کل منطقه خلیج فارس دستنیافتنی باقی خواهد ماند. علاوه بر این، چنانچه واشنگتن یا تلآویو مجددا وارد جنگ با ایران شوند، سازش دیپلماتیک و اقتصادی قطر با ایران میتواند این کشور را از اقدامات تلافیجویانه ایران مصون نگه دارد. حتی اگر شرکتهای چینی سهام عمدهای در توسعه راس لفان به دست آورند، قطر میتواند از کمک دیپلماتیک چین برای دسترسی به هرمز بهرهمند شود.
شاید دوحه قویترین توجیه را برای اتخاذ رویکردی سازگارتر با ایران داشته باشد اما سایر کشورهای حوزه خلیج فارس نیز تا حدی در این انگیزه سهیم هستند. حتی امارات متحده عربی که مواضع سرسختانهتری داشت و در جریان آتشبس ماه مه از اوپک خارج شد، بخشهایی از اقتصادش به دلیل مسدود شدن هرمز آسیب دیده است؛ از جمله بخش روبهرشد صادرات LNG و همچنین عملیات بزرگ بنادر جبل علی و خلیفه که خدمات لجستیکی و تولیدی را به کشورهای منطقه از جمله ایران ارائه میدهند. بدین ترتیب، منافع دبی به موضع سازشجویانه قطر نزدیکتر است تا به پذیرش مواضع تند آمریکا و اسرائیل از سوی ابوظبی.
در واقع، هر یک از کشورهای حوزه خلیج فارس در پاسخ به جنگ و حملات ایران به اهداف شورای همکاری خلیج فارس، محاسبات منافع ملی خاص خود را دارند. در این راستا، نشانههای بهبود روابط قطر با ایران از ماه مه ۲۰۲۶ کاملا مشهود است. قطر پس از آتشبس ۷ آوریل، حملات بسیار اندکی را تجربه کرد و تعداد حملات و پرتابهها به سمت عربستان سعودی، کویت، بحرین و امارات بسیار بیشتر از حملات هدف قراردهنده قطر بود و در چند روز از مرز ۱۰۰ مورد نیز فراتر رفت.
البته، با وجود عدم وقوع حملات مستقیم ایران به خاک قطر از زمان آتشبس آوریل، تهران به برخی از شناورهای حامل صادرات قطر در هرمز حمله کرده است. این امر به گونهای طراحی شده که این پیام را به دوحه برسانند که تنگه هرمز همچنان بسته است. با این وجود، حدود ۳۰ محموله LNG قطر، به طور میانگین یک محموله در هفته از تنگه عبور کردهاند. باید توجه داشت که میانگین محمولههای صادرشده LNG از هرمز پیش از جنگ، سه محموله در روز بود.
ماهیت غیرقابل انتقال تاسیسات مایعسازی گاز نشان میدهد که حتی در صورت ساخت مسیرهای جایگزین برای صادرات نفت و کالاهای خشک از خلیج فارس، ایران همچنان قدرت بالایی برای ایجاد اختلال در اقتصاد جهانی از طریق تهدید به بستن هرمز را حفظ خواهد کرد. در سال ۲۰۲۴، تجارت LNG کمتر از ۱۰ درصد از کل تجارت ۶۵۰ میلیارد دلاری نفت و گاز خلیج هرمز را تشکیل میداد و صادرات LNG قطر کمتر از ۵۰ میلیارد دلار بود. از دست رفتن این صادرات، معادل حدود ۴ میلیارد دلار در ماه، برای کشوری که بودجه سالانه آن در سال ۲۰۲۶ تنها ۶۰.۵ میلیارد دلار است، غیرقابل تحمل خواهد بود.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط