اقتصاد معاصر گزارش میدهد
جزئیات صورت مالی ششماهه سایپا؛ رشد ۲۰ درصدی بهای تمامشده
بررسی صورتهای مالی ششماهه شرکت سایپا نشان میدهد این خودروساز در نیمه نخست سال ۱۴۰۵ با کاهش حدود ۲۶ درصدی درآمد عملیاتی و افزایش نزدیک به ۲۰ درصدی بهای تمامشده مواجه شده است.
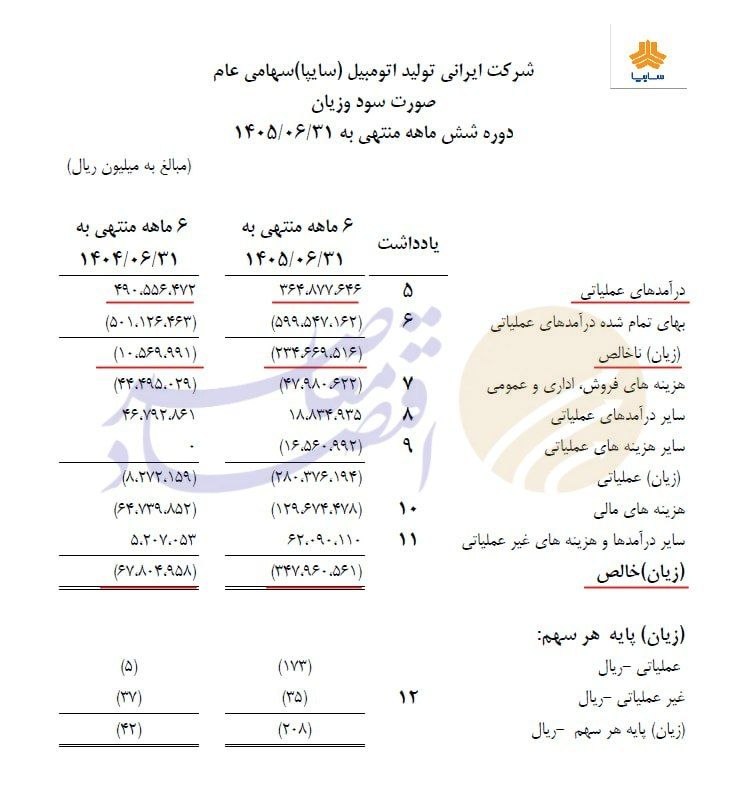
به گزارش خبرنگار اقتصاد معاصر؛ بررسی صورتهای مالی شرکت سایپا برای دوره ششماهه منتهی به ۳۱ شهریور ۱۴۰۵ نشان میدهد عملکرد مالی این خودروساز نسبت به دوره مشابه سال گذشته با افت قابل توجهی همراه بوده است. کاهش درآمدهای عملیاتی در کنار افزایش بهای تمامشده، موجب شده فاصله میان درآمد حاصل از فعالیت اصلی شرکت و هزینههای آن به شکل محسوسی افزایش یابد؛ به طوری که زیان ناخالص سایپا از حدود ۱.۰۵۷ همت در ششماهه نخست سال ۱۴۰۴ به ۲۳.۴۶۷ همت در دوره جاری رسیده است.
بر اساس این اطلاعات، صورت سود و زیان درآمدهای عملیاتی سایپا در ششماهه نخست سال جاری به ۳۶.۴۸۸ همت رسیده، در حالی که این رقم در دوره مشابه سال گذشته ۴۹.۰۵۶ همت بوده است. به این ترتیب درآمد شرکت حدود ۱۲.۵۶۸ همت معادل ۲۵.۶ درصد کاهش یافته است. در مقابل بهای تمامشده درآمدهای عملیاتی از ۵۰.۱۱۳ همت به ۵۹.۹۵۵ همت افزایش یافته که رشد حدود ۱۹.۶ درصدی را نشان میدهد.
این اختلاف جهت حرکت درآمد و هزینه مهمترین نشانه تضعیف عملکرد عملیاتی سایپاست. بر اساس محاسبات انجامشده از ارقام صورت مالی، بهای تمامشده شرکت در دوره جاری معادل حدود ۱۶۴ درصد درآمد عملیاتی بوده است؛ به عبارت دیگر سایپا به ازای هر ۱۰۰ تومان درآمد عملیاتی، حدود ۱۶۴ تومان بهای تمامشده ثبت کرده است. این نسبت در دوره مشابه سال گذشته حدود ۱۰۲ درصد بود. بنابراین نه فقط شرکت از محل فعالیت اصلی خود به سود ناخالص نرسیده، بلکه شکاف میان فروش و بهای تمامشده نیز بهشدت افزایش یافته است.
زیان عملیاتی سایپا به بیش از ۲۸ همت رسید
فشار هزینهها در سایر بخشهای عملیاتی نیز مشاهده میشود. هزینههای فروش، اداری و عمومی سایپا در نیمه نخست امسال به ۴.۷۹۸ همت رسیده که در مقایسه با رقم ۴.۴۵۰ همتی دوره مشابه سال گذشته، افزایش حدود ۷.۸ درصدی داشته است. در همین دوره سایر درآمدهای عملیاتی شرکت از ۴.۶۷۹ همت به ۱.۸۸۳ همت کاهش یافته است. علاوه بر این سایپا در سرفصل سایر هزینههای عملیاتی، رقم ۱.۶۵۶ همت را ثبت کرده؛ در حالی که این سرفصل در دوره مشابه سال قبل صفر بوده است.
نتیجه این تغییرات افزایش زیان عملیاتی شرکت از حدود ۰.۸۲۷ همت در ششماهه نخست سال ۱۴۰۴ به ۲۸.۰۳۸ همت در نیمه نخست سال ۱۴۰۵ بوده است. به بیان دیگر، زیان عملیاتی سایپا تقریبا ۳۴ برابر شده؛ موضوعی که نشان میدهد مساله صرفا افزایش هزینههای مالی یا اقلام غیرعملیاتی نیست و بخش اصلی فعالیت شرکت نیز با شکاف سنگین درآمد و هزینه مواجه شده است.
در بخش هزینههای مالی نیز وضعیت مشابهی دیده میشود. این هزینهها از ۶.۴۷۴ همت در دوره مشابه سال گذشته به ۱۲.۹۶۷ همت در ششماهه نخست امسال رسیده که افزایش حدود ۱۰۰.۳ درصدی را نشان میدهد. رشد هزینههای مالی در شرایطی اتفاق افتاده که شرکت پیش از لحاظ این هزینهها نیز زیان عملیاتی قابل توجهی داشته است.
هرچند خالص سایر درآمدها و هزینههای غیرعملیاتی سایپا از حدود ۰.۵۲۱ همت به ۶.۲۰۹ همت افزایش یافته اما این رقم نتوانسته اثر زیان عملیاتی و هزینههای مالی را جبران کند. در نهایت زیان خالص ثبتشده در صورت سود و زیان شرکت به ۳۴.۷۹۶ همت رسیده است؛ در حالی که زیان خالص دوره مشابه سال قبل ۶.۷۸۰ همت بود. بنابراین زیان خالص گزارششده بیش از پنج برابر شده است. همچنین زیان پایه هر سهم از ۴۲ ریال به ۲۰۸ ریال افزایش یافته است.
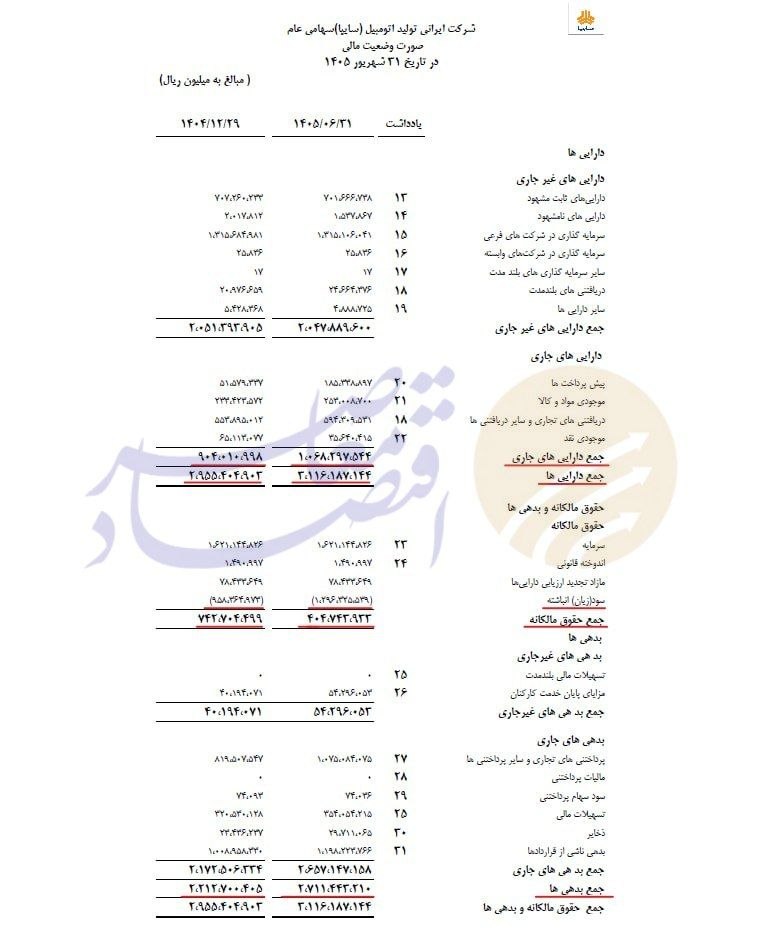
بررسی صورت وضعیت مالی سایپا نشان میدهد مشکلات شرکت به صورت سود و زیان محدود نیست. مجموع بدهیهای سایپا در پایان شهریور ۱۴۰۵ به ۲۷۱.۱۴۴ همت رسیده، در حالی که این رقم در پایان اسفند ۱۴۰۴ حدود ۲۲۱.۲۷۰ همت بوده است. به این ترتیب بدهیهای شرکت طی شش ماه حدود ۴۹.۸۷۴ همت معادل ۲۲.۵ درصد افزایش یافته است.
در مقابل مجموع داراییهای شرکت از ۲۹۵.۵۴۰ همت به ۳۱۱.۶۱۹ همت رسیده و فقط ۵.۴ درصد رشد کرده است. این اختلاف بیانگر افزایش سهم بدهیها در ساختار تامین مالی شرکت است؛ به طوری که نسبت مجموع بدهیها به داراییها از حدود ۷۴.۹ درصد در پایان سال گذشته به ۸۷ درصد در پایان شهریور رسیده است. همزمان مجموع حقوق مالکانه سایپا از ۷۴.۲۷۰ همت در پایان اسفند سال گذشته به ۴۰.۴۷۴ همت کاهش یافته است. این کاهش حدود ۴۵.۵ درصدی نشان میدهد بخش قابل توجهی از پشتوانه حقوق صاحبان سهام شرکت طی نیمه نخست سال جاری کاهش یافته است.
در بخش زیان انباشته نیز وضعیت قابل توجه است. بر اساس صورت وضعیت مالی زیان انباشته سایپا از ۹۵.۸۳۶ همت در پایان اسفند ۱۴۰۴ به ۱۲۹.۶۳۳ همت در پایان شهریور ۱۴۰۵ رسیده است. این رقم معادل حدود ۸۰ درصد سرمایه ثبتشده ۱۶۲.۱۱۴ همتی شرکت است. چنین نسبتی، ضرورت توجه به روند کاهش حقوق مالکانه و استمرار زیاندهی را برجسته میکند. یکی دیگر از نشانههای فشار مالی سایپا فاصله میان داراییها و بدهیهای جاری است. مجموع داراییهای جاری شرکت در پایان شهریور به ۱۰۶.۸۳۰ همت رسیده، در حالی که بدهیهای جاری آن ۲۶۵.۷۱۵ همت ثبت شده است. بنابراین بدهیهای جاری حدود ۱۵۸.۸۸۵ همت بیشتر از داراییهای جاری است.
این کسری در پایان سال گذشته حدود ۱۲۶.۸۵۰ همت بود و طی شش ماه بیش از ۳۲ همت افزایش یافته است. همچنین نسبت جاری شرکت از حدود ۰.۴۲ به ۰.۴۰ کاهش پیدا کرده؛ به این معنا که در مقابل هر ۱۰۰ تومان بدهی جاری، فقط حدود ۴۰ تومان دارایی جاری در ترازنامه ثبت شده است. البته همه بدهیهای جاری الزاما به پرداخت فوری وجه نقد منجر نمیشوند اما این نسبت بیانگر محدودیت قابل توجه در پوشش تعهدات کوتاهمدت با داراییهای جاری است.
در ترکیب بدهیها، پرداختنیهای تجاری و سایر پرداختنیها از ۸۱.۹۵۱ همت به ۱۰۷.۵۰۸ همت افزایش یافته است. همچنین بدهی ناشی از قراردادها از ۱۰۰.۸۹۶ همت به ۱۱۹.۸۲۲ همت رسیده و مانده تسهیلات مالی شرکت نیز از ۳۲.۰۵۳ همت به ۳۵.۴۰۵ همت افزایش یافته است. این ارقام نشان میدهد افزایش تعهدات سایپا فقط به یک سرفصل محدود نبوده است.
صورت جریانهای نقدی سایپا تصویر متفاوتی از سود و زیان حسابداری ارائه میدهد. جریان خالص نقد ناشی از فعالیتهای عملیاتی شرکت در ششماهه نخست سال جاری مثبت و معادل ۵.۸۰۶ همت بوده است. این رقم در دوره مشابه سال گذشته ۴.۴۱۵ همت ثبت شده بود و رشد حدود ۳۱.۵ درصدی را نشان میدهد. با وجود این جریان، خالص نقد ناشی از فعالیتهای تامین مالی شرکت در دوره جاری منفی ۸.۳۶۲ همت بوده است. اطلاعات منتشرشده نشان میدهد سایپا در همین دوره ۱۹.۱۸۱ همت وجه نقد از محل دریافت تسهیلات به دست آورده اما در مقابل، ۱۵.۶۷۴ همت بابت بازپرداخت اصل تسهیلات و ۴.۰۸۹ همت بابت سود و جرایم تسهیلات پرداخت کرده است.
همچنین پرداخت نقدی بابت سود مشارکت در تولید به ۷.۶۲۶ همت رسیده؛ در حالی که این رقم در ششماهه نخست سال گذشته حدود ۱.۴۰۷ همت بوده است. افزایش این پرداختها یکی از عوامل مهم خروج وجه نقد در بخش فعالیتهای تامین مالی محسوب میشود. برآیند جریانهای نقدی شرکت نشان میدهد موجودی نقد سایپا در پایان شهریور ۱۴۰۵ به ۳.۵۶۴ همت کاهش یافته است؛ در حالی که این رقم در ابتدای دوره ۶.۵۱۱ همت بود. بنابراین، با وجود ثبت جریان نقد عملیاتی مثبت، موجودی نقد پایان دوره حدود ۴۵.۳ درصد کمتر از ابتدای سال شده است.
نکته قابل توجه دیگر در بررسی این سند، اختلاف میان رقم زیان خالص در صورت سود و زیان و صورت تغییرات در حقوق مالکانه است. در صورت سود و زیان ششماهه ۱۴۰۵، زیان خالص شرکت معادل ۳۴۷،۹۶۰،۵۶۱ میلیون ریال ثبت شده اما در صورت تغییرات در حقوق مالکانه، زیان خالص همان دوره ۳۳۷،۹۶۰،۵۶۲ میلیون ریال درج شده است. این دو رقم حدود یک همت اختلاف دارند. با توجه به اینکه هر دو سرفصل به زیان خالص یک دوره مالی اشاره میکنند، این مغایرت نیازمند توضیح و رفع ابهام است. در چهار صفحه ارائهشده، توضیحی برای این اختلاف وجود ندارد و نمیتوان درباره علت آن قضاوت قطعی کرد.
در مجموع صورتهای مالی سایپا نشان میدهد این خودروساز همزمان با سه مساله اساسی افزایش فاصله بهای تمامشده با درآمد عملیاتی، تشدید فشار بدهیها بر ساختار مالی و کاهش منابع نقد در دسترس مواجه است. افزایش زیان عملیاتی در کنار رشد هزینههای مالی موجب شده درآمدهای غیرعملیاتی نیز برای جبران زیان شرکت کافی نباشد.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط