
۰۹:۰۰ ۱۴۰۵/۰۸/۲۶
اقتصاد معاصر گزارش میدهد
سه حراج بدون معاملهگران اولیه؛ بازار بدهی به نرخ سود اعتراض کرد
غیبت معاملهگران اولیه در سه حراج اخیر اوراق دولتی و بیمشتری ماندن عرضههای بازخرید، نشانههایی از افزایش مقاومت بازار بدهی در برابر نرخهای سود پیشنهادی دولت است؛ وضعیتی که میتواند هزینه تامین مالی دولت را افزایش دهد و فروش اوراق در ماههای آینده را با دشواری بیشتری مواجه کند.
به گزارش خبرنگار اقتصاد معاصر؛ بازار بدهی دولت در هفتههای اخیر با نشانههایی از کاهش مشارکت نهادهای مالی در حراج اوراق مواجه شده؛ موضوعی که در کنار عدم انتخاب معاملهگر اولیه جدید و بینتیجه ماندن مظنهگیریهای بازخرید اوراق، توجهها را به وضعیت نرخ سود و انتظارات فعالان بازار پول و سرمایه جلب میکند.
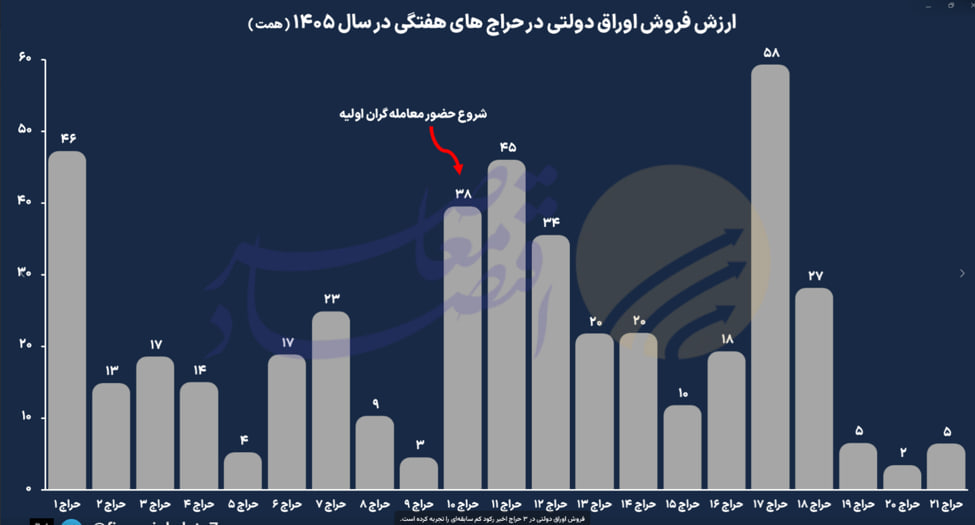
بررسی روند فروش اوراق دولتی نشان میدهد اگرچه در ۲۱ حراج گذشته حدود ۴۳۰ هزار میلیارد تومان اوراق به فروش رسیده اما ترکیب خریداران و رفتار آنها در هفتههای اخیر تغییر کرده است. از حراج دهم به بعد معاملهگران اولیه به عنوان یکی از بازیگران اصلی بازار وارد فرآیند خرید شدند و از مجموع اوراق خریداریشده در این ۲۱ حراج، حدود ۲۵۸ هزار میلیارد تومان، معادل ۶۰ درصد، توسط این گروه خریداری شده است. با این حال در سه حراج اخیر حضور معاملهگران اولیه مشاهده نشده؛ اتفاقی که از منظر سازوکار تامین مالی دولت اهمیت دارد. چراکه معاملهگران اولیه صرفا خریدار اوراق نیستند بلکه بهعنوان واسطه میان دولت و بازار مالی، در جذب منابع، تسهیل انتشار اوراق و توسعه معاملات ثانویه نقش ایفا میکنند.
نرخ سود؛ گره اصلی بازگشت معاملهگران اولیه به حراجها
یکی از نشانههای مهم وضعیت فعلی بازار بدهی فرآیند انتخاب معاملهگران اولیه جدید است. بر اساس اطلاعات موجود، وزارت امور اقتصادی و دارایی طی هفتههای گذشته مظنهگیریهایی را برای انتخاب این نهادها انجام داده اما تاکنون به انتخاب معاملهگر اولیه منجر نشده است. یک برداشت از این وضعیت آن است که نرخ سود پیشنهادی نهادهای مالی در فرآیند مظنهگیری با سطح مورد انتظار دولت فاصله دارد. به بیان دیگر خریداران بالقوه اوراق یا بازدهی بالاتری را برای ورود به بازار مطالبه میکنند یا نرخهای پیشنهادی دولت را با توجه به ریسکها و چشمانداز آتی نرخ بهره جذاب نمیدانند.
در بازار بدهی نرخ سود مورد مطالبه سرمایهگذاران تابعی از مجموعهای از متغیرهاست؛ از جمله انتظارات تورمی، وضعیت نقدینگی، نرخهای بازار پول، بازده سایر داراییها و ریسک نگهداری اوراق تا سررسید. بنابراین زمانی که دولت قصد دارد اوراق را با نرخ سودی پایینتر از بازده مورد انتظار بازار عرضه کند، احتمال کاهش تقاضا یا عدم مشارکت خریداران افزایش پیدا میکند. در چنین شرایطی مساله صرفا کاهش حجم فروش اوراق نیست، بلکه شکاف میان نرخ تامین مالی مورد نظر دولت و نرخ بازده مورد مطالبه سرمایهگذاران است. اگر این فاصله برطرف نشود، دولت برای جذب منابع ناچار خواهد بود در شرایط عرضه اوراق یا نرخهای سود پیشنهادی بازنگری کند.
بازخرید بدون مشتری؛ چرا نهادهای مالی تمایلی به جابهجایی اوراق ندارند؟
نشانه دیگر در بازار بدهی بینتیجه ماندن مظنهگیریهای وزارت اقتصاد برای بازخرید اوراق دولتی با سررسید سال ۱۴۰۵ است. طبق اطلاعات ارائهشده، وزارت اقتصاد حدود دو هفته است این فرآیند را دنبال میکند اما تاکنون متقاضی موثری برای عرضه اوراق به دولت در قالب بازخرید وجود نداشته است.
بازخرید اوراق کوتاهمدت میتواند در شرایطی به دولت کمک کند تا با آزادسازی منابع و تغییر ترکیب سررسید بدهیها، زمینه مشارکت نهادهای مالی در خرید اوراق جدید را فراهم کند. با این حال، به نظر میرسد در شرایط فعلی این ابزار نتوانسته انگیزه کافی برای ورود خریداران به حراجهای جدید ایجاد کند. یکی از توضیحات فنی برای این رفتار مساله ریسک نرخ بهره و حساسیت قیمت اوراق به تغییرات بازدهی است. نهادهای مالی که اوراق کوتاهمدت خود را واگذار میکنند و به جای آن اوراق با سررسیدهای بلندتر میخرند، در معرض ریسک بیشتری از ناحیه افزایش نرخ سود قرار میگیرند.
در ادبیات مالی این حساسیت با مفهوم «مدتزمان موثر» یا Duration سنجیده میشود. به طور معمول هرچه سررسید و مدتزمان اوراق بیشتر باشد، قیمت آن در برابر تغییرات نرخ بازده حساستر خواهد بود. به همین دلیل، در صورت افزایش نرخ سود بازار، ارزش روز اوراق بلندمدت معمولا افت بیشتری را تجربه میکند. از آنجا که بخش قابل توجهی از ارزش اوراق بلندمدت به جریانهای نقدی آینده و بازپرداخت اصل سرمایه در سررسید وابسته است، افزایش نرخ تنزیل میتواند ارزش فعلی این جریانها را به میزان بیشتری کاهش دهد. بنابراین اگر نهادهای مالی انتظار افزایش نرخهای سود در آینده را داشته باشند، ممکن است ترجیح دهند اوراق کوتاهمدت خود را حفظ کنند و از افزایش وزن اوراق بلندمدت در سبد داراییهایشان خودداری کنند. البته این رفتار میتواند علاوه بر انتظارات نرخ بهره، به محدودیت نقدینگی، الزامات مدیریت دارایی و بدهی و ملاحظات ترازنامهای نهادهای مالی نیز مربوط باشد.
هزینه تامین مالی دولت در برابر آزمون نرخهای بازار
اهمیت تحولات اخیر زمانی بیشتر میشود که به نقش انتشار اوراق در تامین منابع بودجهای دولت توجه کنیم. انتشار اوراق بدهی یکی از ابزارهای تامین مالی کسری بودجه و مدیریت جریان نقدی دولت است اما کارایی این ابزار به وجود تقاضای پایدار و امکان فروش اوراق با نرخهای قابل قبول بستگی دارد. در صورتی که بازده مورد مطالبه سرمایهگذاران افزایش یابد، دولت برای فروش حجم مشخصی از اوراق باید هزینه مالی بیشتری بپذیرد. در مقابل، اصرار بر حفظ نرخهای پایینتر از سطح مورد انتظار بازار نیز میتواند به کاهش تقاضا، افت نسبت فروش به عرضه و دشوارتر شدن تامین مالی منجر شود.
از سوی دیگر عدم مشارکت معاملهگران اولیه میتواند عمق تقاضا در حراجهای اولیه را کاهش دهد. این موضوع بهویژه زمانی اهمیت دارد که بخش قابل توجهی از خریدهای گذشته از سوی همین نهادها انجام شده باشد. بر اساس آمار موجود سهم ۲۵۸ هزار میلیارد تومانی معاملهگران اولیه از مجموع ۴۳۰ هزار میلیارد تومان خرید اوراق در ۲۱ حراج، نشاندهنده وزن بالای این گروه در فرآیند تامین مالی دولت است. البته برای ارزیابی دقیق وضعیت بازار باید میان کاهش مشارکت معاملهگران اولیه و کاهش تقاضای کل بازار تمایز قائل شد. غیبت این نهادها الزاما به معنای نبود تقاضا از سوی سایر خریداران نیست اما میتواند نشانهای از تغییر شرایط قیمتگذاری و افزایش دشواری دولت برای جذب منابع از کانالهای قبلی باشد.
مساله اصلی؛ فاصله نرخ پیشنهادی دولت و بازده مورد انتظار بازار
مجموع این تحولات نشان میدهد بازار بدهی با یک مساله فراتر از افتوخیز معمول حجم معاملات مواجه است. از یک طرف، دولت برای تامین مالی بودجه به انتشار مستمر اوراق نیاز دارد و از طرف دیگر، نهادهای مالی در تصمیمگیری برای خرید این اوراق، نرخ سود، ریسک سررسید و چشمانداز بازار پول را در نظر میگیرند. در چنین فضایی بینتیجه ماندن انتخاب معاملهگران اولیه، عدم استقبال از بازخرید اوراق کوتاهمدت و غیبت خریداران نهادی در چند حراج متوالی میتواند بیانگر آن باشد که شرایط فعلی عرضه اوراق با ترجیحات سرمایهگذاران همخوانی کامل ندارد.
نکته مهم آن است که افزایش نرخ سود اوراق، اگرچه ممکن است در کوتاهمدت به فروش بیشتر اوراق کمک کند اما هزینه تامین مالی دولت و تعهدات بهرهای بودجههای سالهای آینده را نیز افزایش خواهد داد. در مقابل پایین نگه داشتن نرخها بدون توجه به بازده مورد انتظار بازار ممکن است به کاهش فروش و انتقال فشار تامین مالی به سایر ابزارها منجر شود. از این منظر سیاستگذار با یک موازنه دشوار مواجه است؛ از یکسو باید جذابیت کافی برای خریداران ایجاد کند و از سوی دیگر، مانع از افزایش بیرویه هزینه بدهی دولت شود.
در نهایت آنچه برای ماههای آینده اهمیت دارد صرفا حجم اوراق فروختهشده در هر حراج نیست؛ بلکه باید روند نرخ بازده نسبت فروش به عرضه، ترکیب خریداران، میزان مشارکت معاملهگران اولیه و سررسید اوراق خریداریشده نیز به صورت همزمان رصد شود. این متغیرها مشخص خواهند کرد که آیا افت مشارکت اخیر یک وقفه مقطعی در بازار بدهی است یا نشانهای از تغییر پایدار در انتظارات نرخ سود و دشوارتر شدن تامین مالی دولت.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط