۱۰:۱۵ ۱۴۰۵/۰۸/۲۴
اقتصاد معاصر گزارش میدهد
۳ هزار همت معافیت مالیاتی؛ بهاندازه کل درآمد دولت
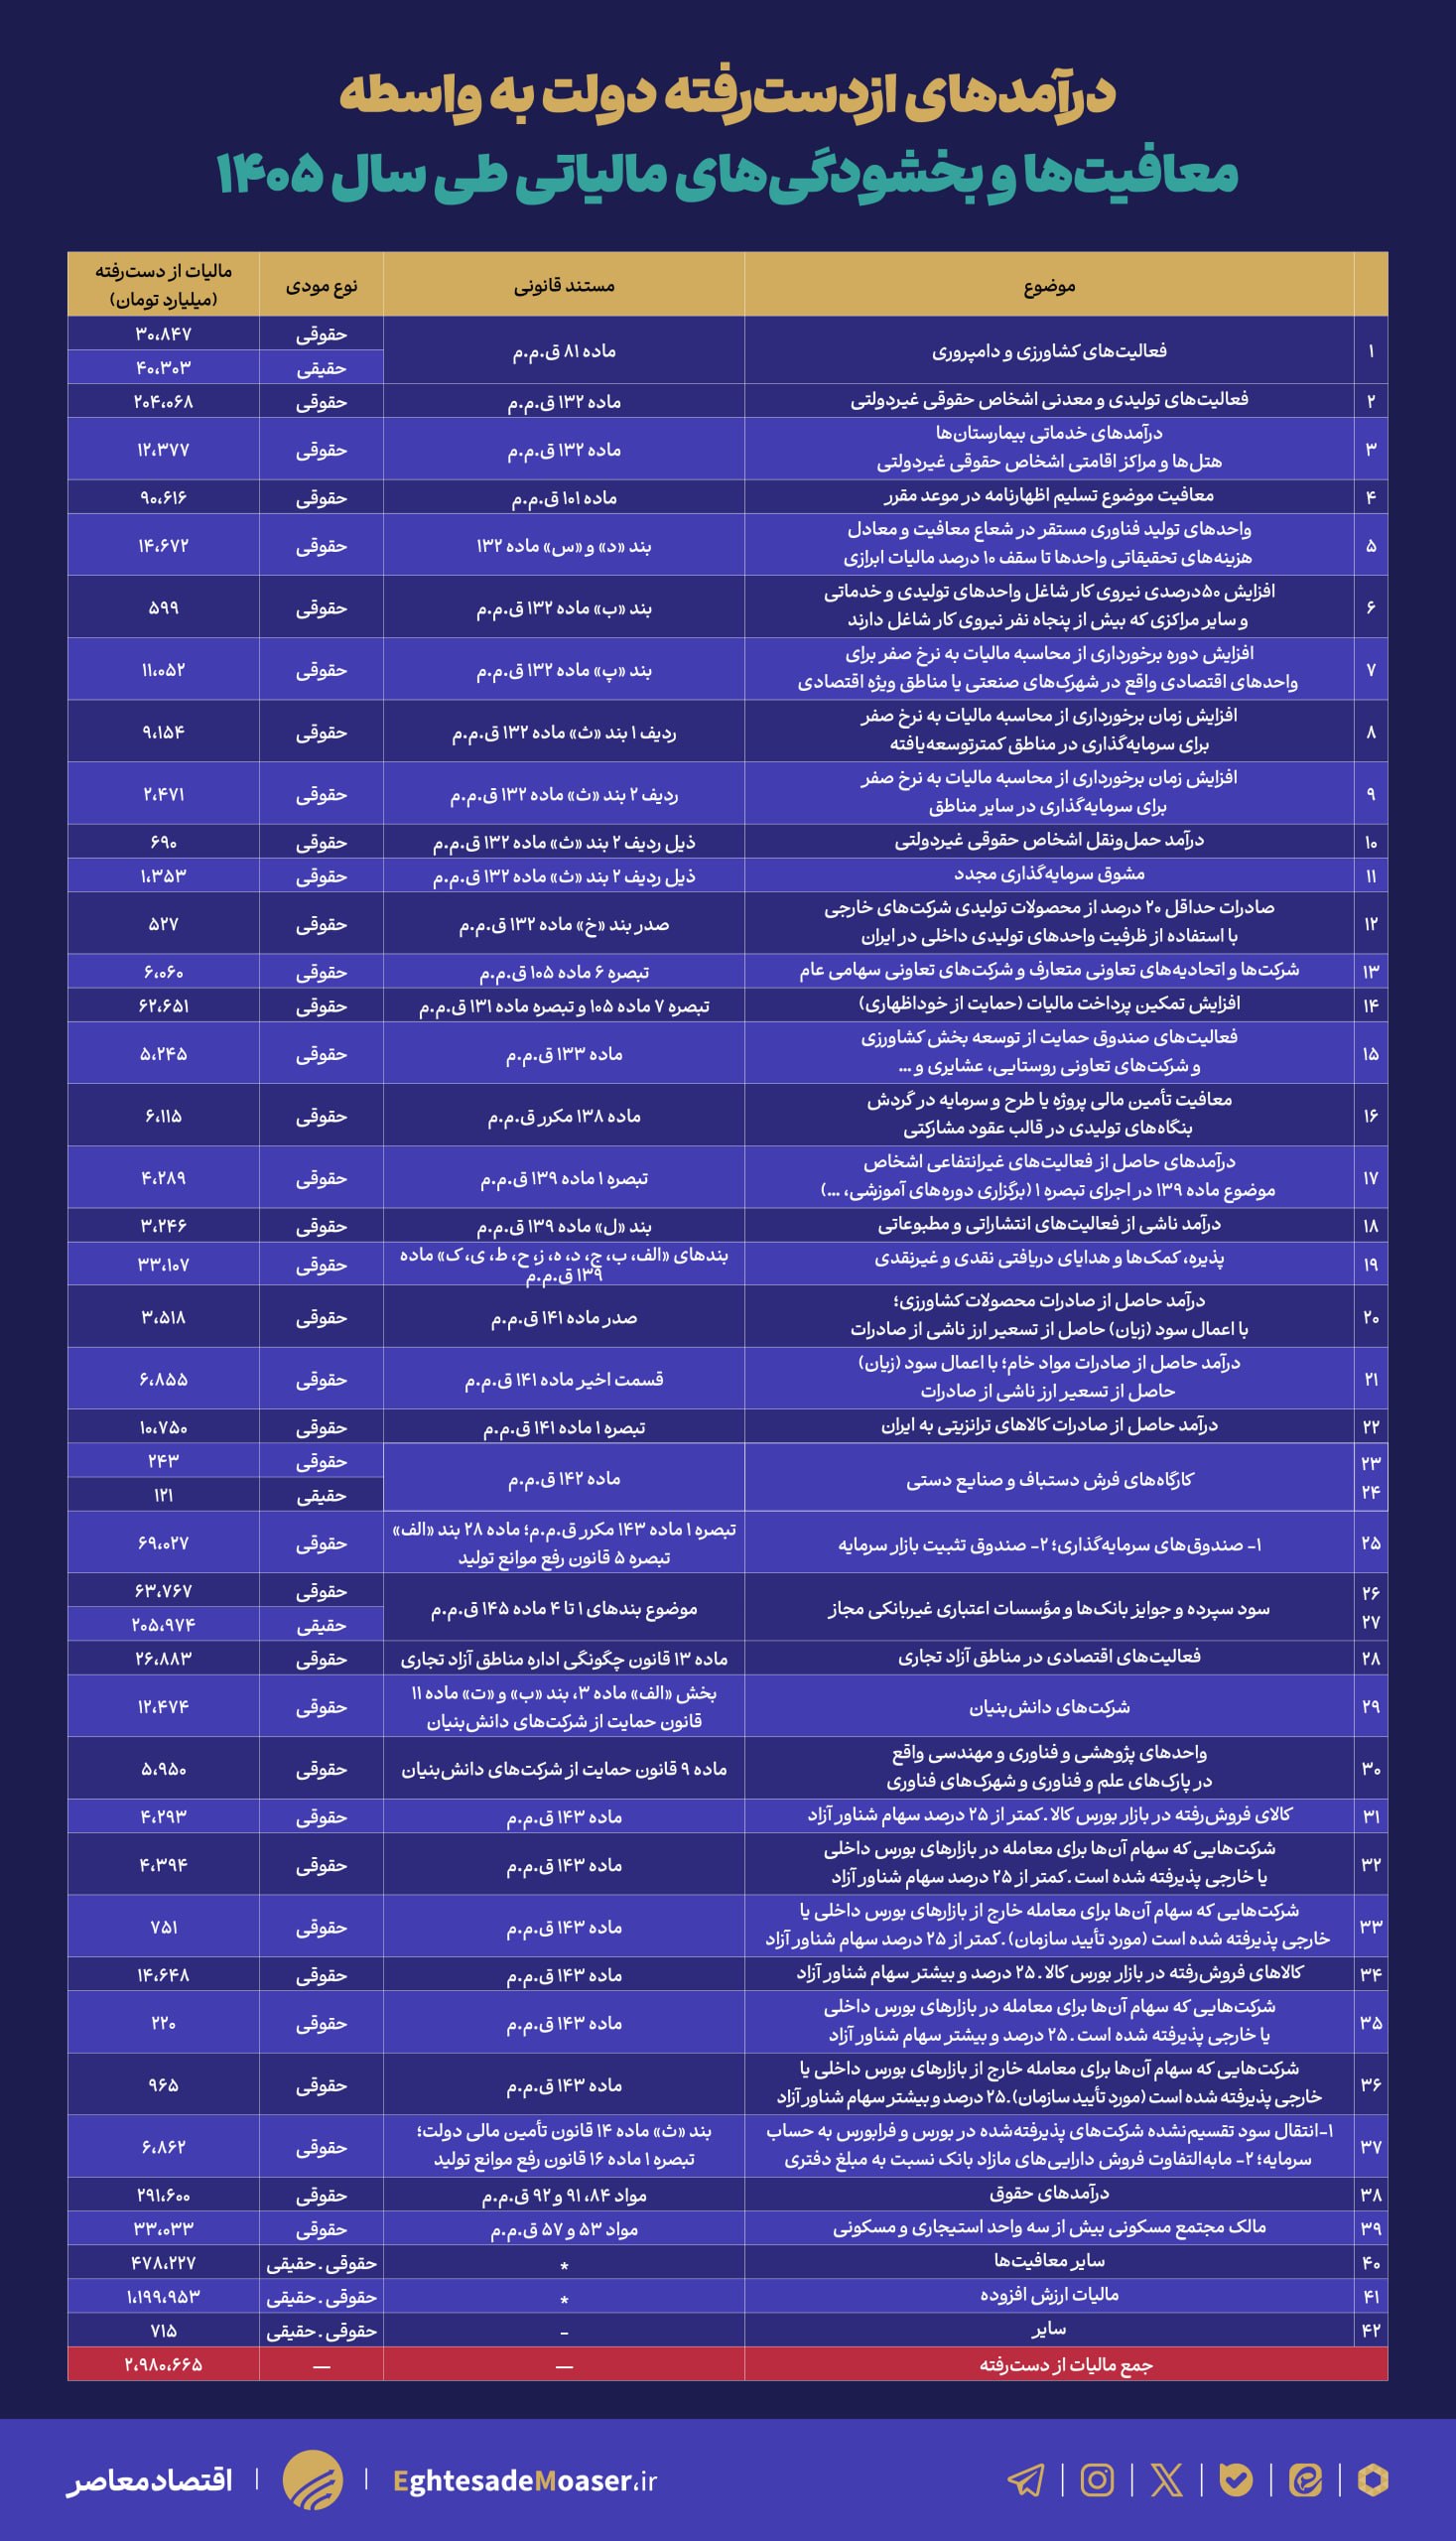
دولت در سال ۱۴۰۵ حدود ۲ هزار و ۹۸۰ هزار میلیارد تومان درآمد مالیاتی بالقوه را به دلیل معافیتها و بخشودگیها از دست میدهد؛ رقمی که حتی از مجموع درآمدهای تکلیفی سازمان امور مالیاتی در بودجه امسال نیز فراتر میرود. بررسی جزئیات این معافیتها نشان میدهد بخش قابل توجهی از این امتیازها به بنگاههای بزرگ و سودآور اختصاص یافته و در مواردی، بدون ارزیابی اثربخشی اقتصادی تداوم پیدا کردهاند.
به گزارش خبرنگار اقتصاد معاصر؛ درآمدهای مالیاتی اصلیترین و پایدارترین منابع بودجهای دولتها و مهمترین ابزار بازتوزیع درآمد در جهان است. در ایران نیز اگرچه طی یک دهه اخیر سهم مالیات در تامین منابع بودجهای دولت افزایش یافته اما نسبت مالیات به تولید ناخالص داخلی همچنان در مقایسه با کشورهای صنعتی و حتی برخی کشورهای منطقه پایین است.
یکی از مسائل کمتر مورد توجه در نظام مالیاتی ایران، حجم گسترده معافیتها و بخشودگیهای مالیاتی است. براساس محاسبات سازمان برنامه و بودجه، مجموع مالیات ازدسترفته دولت از محل معافیتها و بخشودگیها در سال ۱۴۰۵ به حدود ۲ هزار و ۹۸۰ هزار میلیارد تومان میرسد. برای تصور درشتی این عدد کافی است بدانیم در قانون بودجه سال جاری مجموع درآمدهای تکلیفی سازمان امور مالیاتی ۲ هزار و ۸۲۰ هزار میلیارد تومان است. به عبارتی، معافیتهای مالیاتی حدود ۱۶۰ همت از کل تکالیف سازمان امور مالیاتی بیشتر است.
توجه داشته باشیم ساماندهی معافیتهای مالیاتی میتواند بخشی از چالشهای تامین منابع و کسری بودجه دولت را برطرف کند؛ بهویژه در شرایطی که دولت برای افزایش حقوق کارکنان، تامین پرداختهای جاری در حوزه رفاه و سایر تعهدات خود با محدودیت منابع و کسری بودجه مواجه است، بازنگری در معافیتهای مالیاتی میتواند منابع قابل توجهی را در اختیار دولت قرار دهد.
در اینجا ذکر دو نکته الزامی است. اول اینکه دولت در ساماندهی معافیتها نباید به سراغ برخی از معافیتهایی برود که بر سفره خانوارهای کمدرآمد اثرات تورمی دارد. مورد دوم نیز، اینکه باید توجه داشت اصلاح این وضعیت بهمعنای حذف یکباره مشوقها یا افزایش فشار مالیاتی بر بنگاههای اقتصادی نیست، بلکه باید با پالایش معافیتهای غیرضروری، محدود کردن امتیازات گسترده و تبدیل حمایتها به مشوقهایی موقت، مشروط و قابل ارزیابی دنبال شود. در این مسیر، تمرکز بر فعالیتهای سفتهبازانه در بازار املاک و مستغلات، درآمدهای اتفاقی ارزی و حوزههایی که معافیتهای آنها لزوما به تولید و سرمایهگذاری مولد منجر نمیشود، اهمیت ویژهای دارد.
۳ هزار همت معافیتهای مالیاتی
طبق اسناد پشتیبان لایحه بودجه سال ۱۴۰۵، حجم معافیتها و بخشودگیهای مالیاتی کشور در سال ۱۴۰۵ حدود ۲ هزار و ۹۸۰ هزار میلیارد تومان است. سازمان برنامه و بودجه کشور معافیتها و بخشودگیهای مالیاتی را در حدود ۵۰ عنوان کلی دستهبندی کرده است. در گزارش حاضر پس از پالایش و تجمیع موارد مشابه و با هدف تسهیل تحلیل و مقایسه، این موارد در ۲۰ گروه موضوعی طبقهبندی شدهاند که نتایج آن قابل تامل است.
طبق این دادهها، بیشترین حجم معافیتها مربوط به مالیات بر ارزش افزوده با حدود ۱۲۰۰ هزار میلیارد تومان است. پس از آن، سایر معافیتها و موارد متفرقه با ۴۷۹ هزار میلیارد تومان قرار دارند. معافیت مالیات بر درآمد حقوق با ۲۹۲ هزار میلیارد تومان و معافیت سود سپرده و جوایز بانکی اشخاص حقیقی و حقوقی با ۲۷۰ هزار میلیارد تومان در رتبههای بعدی قرار گرفتهاند. این چهار گروه در مجموع بیش از ۲ هزار و ۲۴۰ هزار میلیارد تومان معادل ۷۵ درصد از کل معافیتهای برآوردشده را تشکیل میدهند.
در ادامه، فعالیتهای تولیدی و معدنی با ۲۰۴ هزار میلیارد تومان، معافیتهای بازار سرمایه، بورس، فرابورس و صندوقهای سرمایهگذاری با ۱۰۱ هزار میلیارد تومان و معافیت تسلیم اظهارنامه در موعد مقرر با ۹۱ هزار میلیارد تومان قرار دارند. همچنین معافیت فعالیتهای کشاورزی، دامپروری، فرش و صنایعدستی به ۷۱.۵ هزار میلیارد تومان و مشوقهای تمکین مالیاتی و خوداظهاری به حدود ۶۳ هزار میلیارد تومان میرسد. فعالیتهای غیرانتفاعی، مطبوعاتی، انتشاراتی و کمکها نیز با ۴۱ هزار میلیارد تومان، دهمین گروه بزرگ معافیتهای مالیاتی محسوب میشوند.
این میزان برای شرکتهای دانشبنیان و واحدهای پژوهشی حدود ۳۳ همت، درآمد املاک و مستغلات ۳۳ همت، مناطق آزاد تجاری ۲۷ همت، مشوقهای اشتغال و سرمایهگذاری منطقهای ۲۳ همت، معافیتهای صادراتی و کالاهای ترانزیتی ۲۲ همت، بیمارستانها و مراکز گردشگری ۱۲.۴ همت و تعاونیها و اتحادیههای تعاونی ۱۱.۳ همت برآورد شده است.
این ترکیب نشان میدهد بخش قابل توجهی از درآمد مالیاتی بالقوه دولت نه فقط در حمایت از تولید، بلکه در حوزههایی مانند ارزش افزوده، حقوق و سود سپردههای بانکی، درآمد املاک، مناطق آزاد و... از چرخه مالیاتستانی خارج شده است.
معافیت بزرگ برای بنگاههای بزرگ
نظام مالیاتی ایران با حجم گستردهای از معافیتها و بخشودگیها روبهروست. این امتیازها اگرچه با اهدافی نظیر حمایت از اقشار کمدرآمد، توسعه تولید و جذب سرمایهگذاری وضع شدهاند اما در بسیاری از موارد ارتباط روشنی با تحقق اهداف خود ندارند. مساله اصلی صرفا تعداد این معافیتها نیست، بلکه تبدیل شدن آنها به امتیازهایی بلندمدت، غیرهدفمند و بدون ارزیابی عملکرد است.
بررسی دادههای سند پشتیبان لایحه بودجه ۱۴۰۵ نشان میدهد بخش بزرگی از معافیتها به اشخاص حقوقی اختصاص دارد. در اینجا یک تناقض جدی آشکار میشود، در حالی که نرخ قانونی مالیات بر درآمد شرکتها ۲۵ درصد تعیین شده، متوسط نرخ موثر مالیاتی آنها در سال ۱۴۰۰ تنها ۷.۴ درصد بوده است. با این حال، این میانگین پایین به معنای توزیع یکسان امتیازات میان تمام بنگاهها نیست، بلکه بار مالیاتی به شدت نابرابر توزیع شده است.
بر اساس گزارش مرکز پژوهشهای مجلس (با بررسی بیش از ۳۰۰ هزار اظهارنامه)، حدود ۸۰ درصد شرکتهای واقع در صدکهای میانی سودآوری، نرخ موثر مالیاتی ۲۰ تا ۲۵ درصد داشته و عملا نزدیک به نرخ کامل قانونی مالیات پرداختهاند. در مقابل، ۵۷ درصد از شرکتهای بسیار بزرگ و پرسود، نرخ موثر مالیاتی کمتر از ۱۰ درصد را تجربه کردهاند. این آمار نشان میدهد برخلاف فلسفه حمایت مالیاتی از بنگاههای نیازمند، در عمل شرکتهای بزرگتر از بیشترین امتیازات برخوردار شدهاند.
نکته هشداردهندهتر اینکه ۹۱ درصد کل سود قبل از مالیات شرکتها در اختیار صدک صدم (بزرگترین بنگاهها) قرار دارد اما درآمد ازدسترفته دولت از محل معافیتهای این گروه، دو برابر کل مالیات قطعی آنهاست. این نسبت برای صدکهای اول تا نودم فقط ۲۲ درصد است. به عبارت دیگر، دولت در مواجهه با شرکتهای کوچک و متوسط، بخش بیشتری از ظرفیت مالیاتی خود را وصول میکند اما در مورد بزرگترین و پرسودترین بنگاهها، حجم قابل توجهی از درآمد بالقوه مالیاتی را از دست میدهد. این وضعیت نشاندهنده ناکارآمدی ساختار معافیتها و ناعدالتی در توزیع بار مالیاتی است.
حمایت اقتصادی یا توزیع امتیازهای غیرهدفمند؟
یکی دیگر از مهمترین مصادیق غیرهدفمند بودن معافیتها، معافیت مناطق آزاد و معافیتهای سنوات آغاز فعالیت تولیدی است. در صورتی که برخورداری از آنها به عملکرد واقعی اقتصادی و ایجاد ارزش افزوده وابسته نباشد، ممکن است به امتیازی پایدار برای فعالیتهای موجود تبدیل شوند، نه ابزاری برای ایجاد فعالیت اقتصادی جدید. در حوزه مناطق آزاد مطالعات مختلف از جمله چندین گزارش در مرکز پژوهشهای مجلس نشان میدهد این معافیتها منجر به رشد تولید و تولید صادراتی نشده بلکه صرفا بخش املاک و مستغلات و واردات در این مناطق سوددهای هنفگتی کسب کرده و حتی به دلیل جهش قیمت املاک، هزینههای سکونت ساکنان قبلی این مناطق را نیز دشوار کرده و به شکلگیری سکونتگاههای حاشیهای و غیررسمی در اطراف این مناطق نیز منجر شده است. ثبت هزاران شرکت صوری در این مناطق، یکی از پدیدههای رایج در مناطق آزاد است که با هدف بهرهمندی از عایدات امتیازهای غیرهدفمند معافیتهای مالیاتی در آنجا شکل گرفته است.
در بخش معافیتهای حمایتی نیز مساله مشابهی وجود دارد. معافیتهای مالیات بر حقوق و ارزش افزوده با هدف حمایت از اقشار کمدرآمد طراحی شدهاند اما حمایت یکسان و غیرتفکیکی الزاما به معنای برخورداری بیشتر دهکهای پایین نیست. در مقابل، معافیتهای گسترده و متفاوت میتوانند زمینه انتقال سود میان شرکتهای معاف و غیرمعاف و کاهش شفافیت اقتصادی را فراهم کنند.
مرکز پژوهشهای مجلس پیامد این وضعیت را نقض عدالت مالیاتی، کاهش تمکین، پیچیدگی نظام مالیاتی، افت درآمد عمومی و اختلال در کارایی اقتصاد میداند. بنابراین چالش اصلی، فاصله گرفتن معافیتها از هدف اولیه و تبدیل حمایت مالیاتی به امتیازی بدون ارزیابی اثربخشی است.
۴ پیشنهاد برای اصلاح معافیتهای مالیاتی
اصلاح معافیتهای مالیاتی در ایران به معنای حذف یکباره و یکپارچه همه مشوقها و افزایش فشار مالیاتی بر بنگاههای اقتصادی نیست؛ بلکه هدف اصلی باید کنار گذاشتن امتیازات غیرضروری، محدود کردن معافیتهای گسترده و تبدیل حمایتها به مشوقهایی موقت، مشروط و قابل ارزیابی باشد. مرکز پژوهشهای مجلس در بررسی لایحه بودجه ۱۴۰۵، چهار محور اصلاحی را مطرح میکند.
اول، اعمال حداقل نرخ موثر مالیاتی: نرخ موثر از تقسیم مالیات پرداختی بر سود پیش از کسر مالیات به دست میآید. بر اساس گزارشها، متوسط این نرخ برای شرکتها در سال ۱۴۰۰ فقط ۷.۴ درصد بوده، در حالی که نرخ قانونی ۲۵ درصد است. این فاصله زیاد، اثر گسترده معافیتها را نشان میدهد و میتواند زمینه انتقال سود از شرکتهای مشمول مالیات به شرکتهای معاف را فراهم کند. تعیین حداقل نرخ موثر، مانع از این میشود که هیچ شرکتی صرف نظر از حجم معافیتها، کاملا از پرداخت مالیات معاف باشد.
دوم، بازنگری در معافیتهای بدون ارزیابی عملکرد اقتصادی: معافیت فعالیتهای تولیدی (ماده ۱۳۲)، مناطق آزاد، کشاورزی (ماده ۸۱)، سود سپرده بانکی و صادرات (ماده ۱۴۱) از مهمترین مواردی هستند که از سقفهای محدودکننده قانونی مستثنا شدهاند و سیاست سقفگذاری را بیاثر کردهاند. حذف یکباره معافیتهای زماندار که قبلا وعده داده شده، به دلیل تضعیف پیشبینیپذیری اقتصاد و اعتماد فعالان توصیه نمیشود؛ بلکه راهکار مناسب، محدود کردن معافیتهای جدید و مشروط کردن تمدید آنها به شاخصهایی مانند سرمایهگذاری، اشتغال و ارتقای فناوری است.
سوم، حرکت به سمت مالیات بر مجموع ثروت و دارایی: به جای تمرکز صرف بر درآمدهای تولیدی، باید ظرفیت مالیاتستانی از داراییهایی مانند زمین، ساختمان و خودرو فعال شود. همچنین تصویب مالیات بر مجموع درآمد اشخاص حقیقی (تجمیع درآمدها و اعمال مالیات تصاعدی پس از کسر معافیتهای پایه) پیشنهاد میشود. این رویکرد، بار مالیاتی را از شرکتهای تولیدی به اشخاص پردرآمد و فعالیتهای غیرمولد منتقل میکند.
چهارم، شفافسازی معافیتها: مطابق ماده ۲۷ برنامه هفتم، دولت مکلف است فهرست معافیتها و درآمدهای ازدسترفته را سالانه منتشر کند؛ تکلیفی که در بودجه ۱۴۰۵ بهدرستی اجرا نشده است. تکمیل سامانه مودیان و صورتحسابهای الکترونیکی نیز برای شناسایی درآمد واقعی و کاهش فرار مالیاتی ضروری است.
در نهایت، تاکید میشود که معافیت مالیاتی باید مانند یک یارانه اقتصادی دارای سقف، مدت، هدف و شاخص عملکرد باشد؛ در غیر این صورت، دولت منابع عمومی را صرف امتیازهایی میکند که لزوما بازده اقتصادی و اجتماعی ندارند.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط