۱۴:۰۰ ۱۴۰۵/۰۸/۲۹
اقتصاد معاصر گزارش میدهد
سقوط ۹۲ درصدی عبور LNG از تنگه هرمز؛ این آبراه چگونه اقتصاد جهان را تحت فشار گذاشت؟
افت بیش از ۷۶ درصدی عبور نفت از تنگه هرمز در فاصله سهماهه چهارم ۲۰۲۵ تا سهماهه دوم ۲۰۲۶، کاهش بیش از ۹۲ درصدی جریان گاز طبیعی مایع در همین بازه و افزایش قیمت نفت برنت تا ۱۲۶ دلار در هر بشکه، تنها بخشی از پیامدهای جنگ در منطقه خلیج فارس است؛ بحرانی که آثار آن از بازار انرژی آسیا و اروپا تا صنایع پتروشیمی، حملونقل دریایی، تولید کود شیمیایی و امنیت غذایی جهان گسترش یافته است.
به گزارش خبرنگار اقتصاد معاصر؛ اهمیت تنگه هرمز برای اقتصاد جهانی را نمیتوان صرفا با حجم نفت عبوری از آن سنجید، این آبراه راهبردی مسیر اتصال بخش مهمی از تولیدکنندگان انرژی خلیج فارس به بازارهای مصرف در آسیا، اروپا و دیگر مناطق جهان است و هرگونه اختلال در امنیت عبور و مرور دریایی آن، زنجیرهای از پیامدهای اقتصادی را در سطح بینالمللی ایجاد میکند.
تحولات سال ۲۰۲۶ و تشدید درگیریهای نظامی در منطقه، بار دیگر نشان داد که امنیت انرژی جهان تا چه اندازه به ثبات خلیج فارس وابسته است. عملیات نظامی آمریکا و رژیم صهیونیستی علیه ایران از اواخر فوریه ۲۰۲۶ و گسترش درگیریها در منطقه، شرایطی را ایجاد کرد که امنیت کشتیرانی، صادرات انرژی و فعالیت شرکتهای حملونقل دریایی با اختلال جدی مواجه شد.
بر اساس گزارش سرویس پژوهشی کنگره آمریکا، از چهارم مارس ۲۰۲۶، اعلام بسته بودن تنگه هرمز و تهدید علیه کشتیهای عبوری، به کاهش قابل توجه تردد دریایی منجر شد. این گزارش همچنین تاکید میکند که پیامدهای چنین وضعیتی محدود به بازار نفت نیست و گاز طبیعی، کودهای شیمیایی و محصولات صنعتی را نیز در بر میگیرد.
هرمز؛ عبور روزانه بیش از ۲۰ میلیون بشکه نفت در شرایط عادی
برای درک ابعاد بحران، ابتدا باید جایگاه تنگه هرمز در تجارت جهانی انرژی را بررسی کرد. برآوردهای اداره اطلاعات انرژی آمریکا (EIA) نشان میدهد در نیمه نخست سال ۲۰۲۵ به طور متوسط روزانه حدود ۲۰.۹ میلیون بشکه نفت از این مسیر عبور میکرد؛ حجمی که معادل حدود ۲۰ درصد مصرف جهانی مایعات نفتی و نزدیک به یکچهارم تجارت دریایی نفت جهان است.
این حجم به آن معناست که اختلال در تنگه هرمز، برخلاف بسیاری از مسیرهای دریایی دیگر، صرفا یک مشکل منطقهای نیست؛ زیرا بخش قابل توجهی از عرضه انرژی مورد نیاز اقتصادهای بزرگ صنعتی از این مسیر تامین میشود.
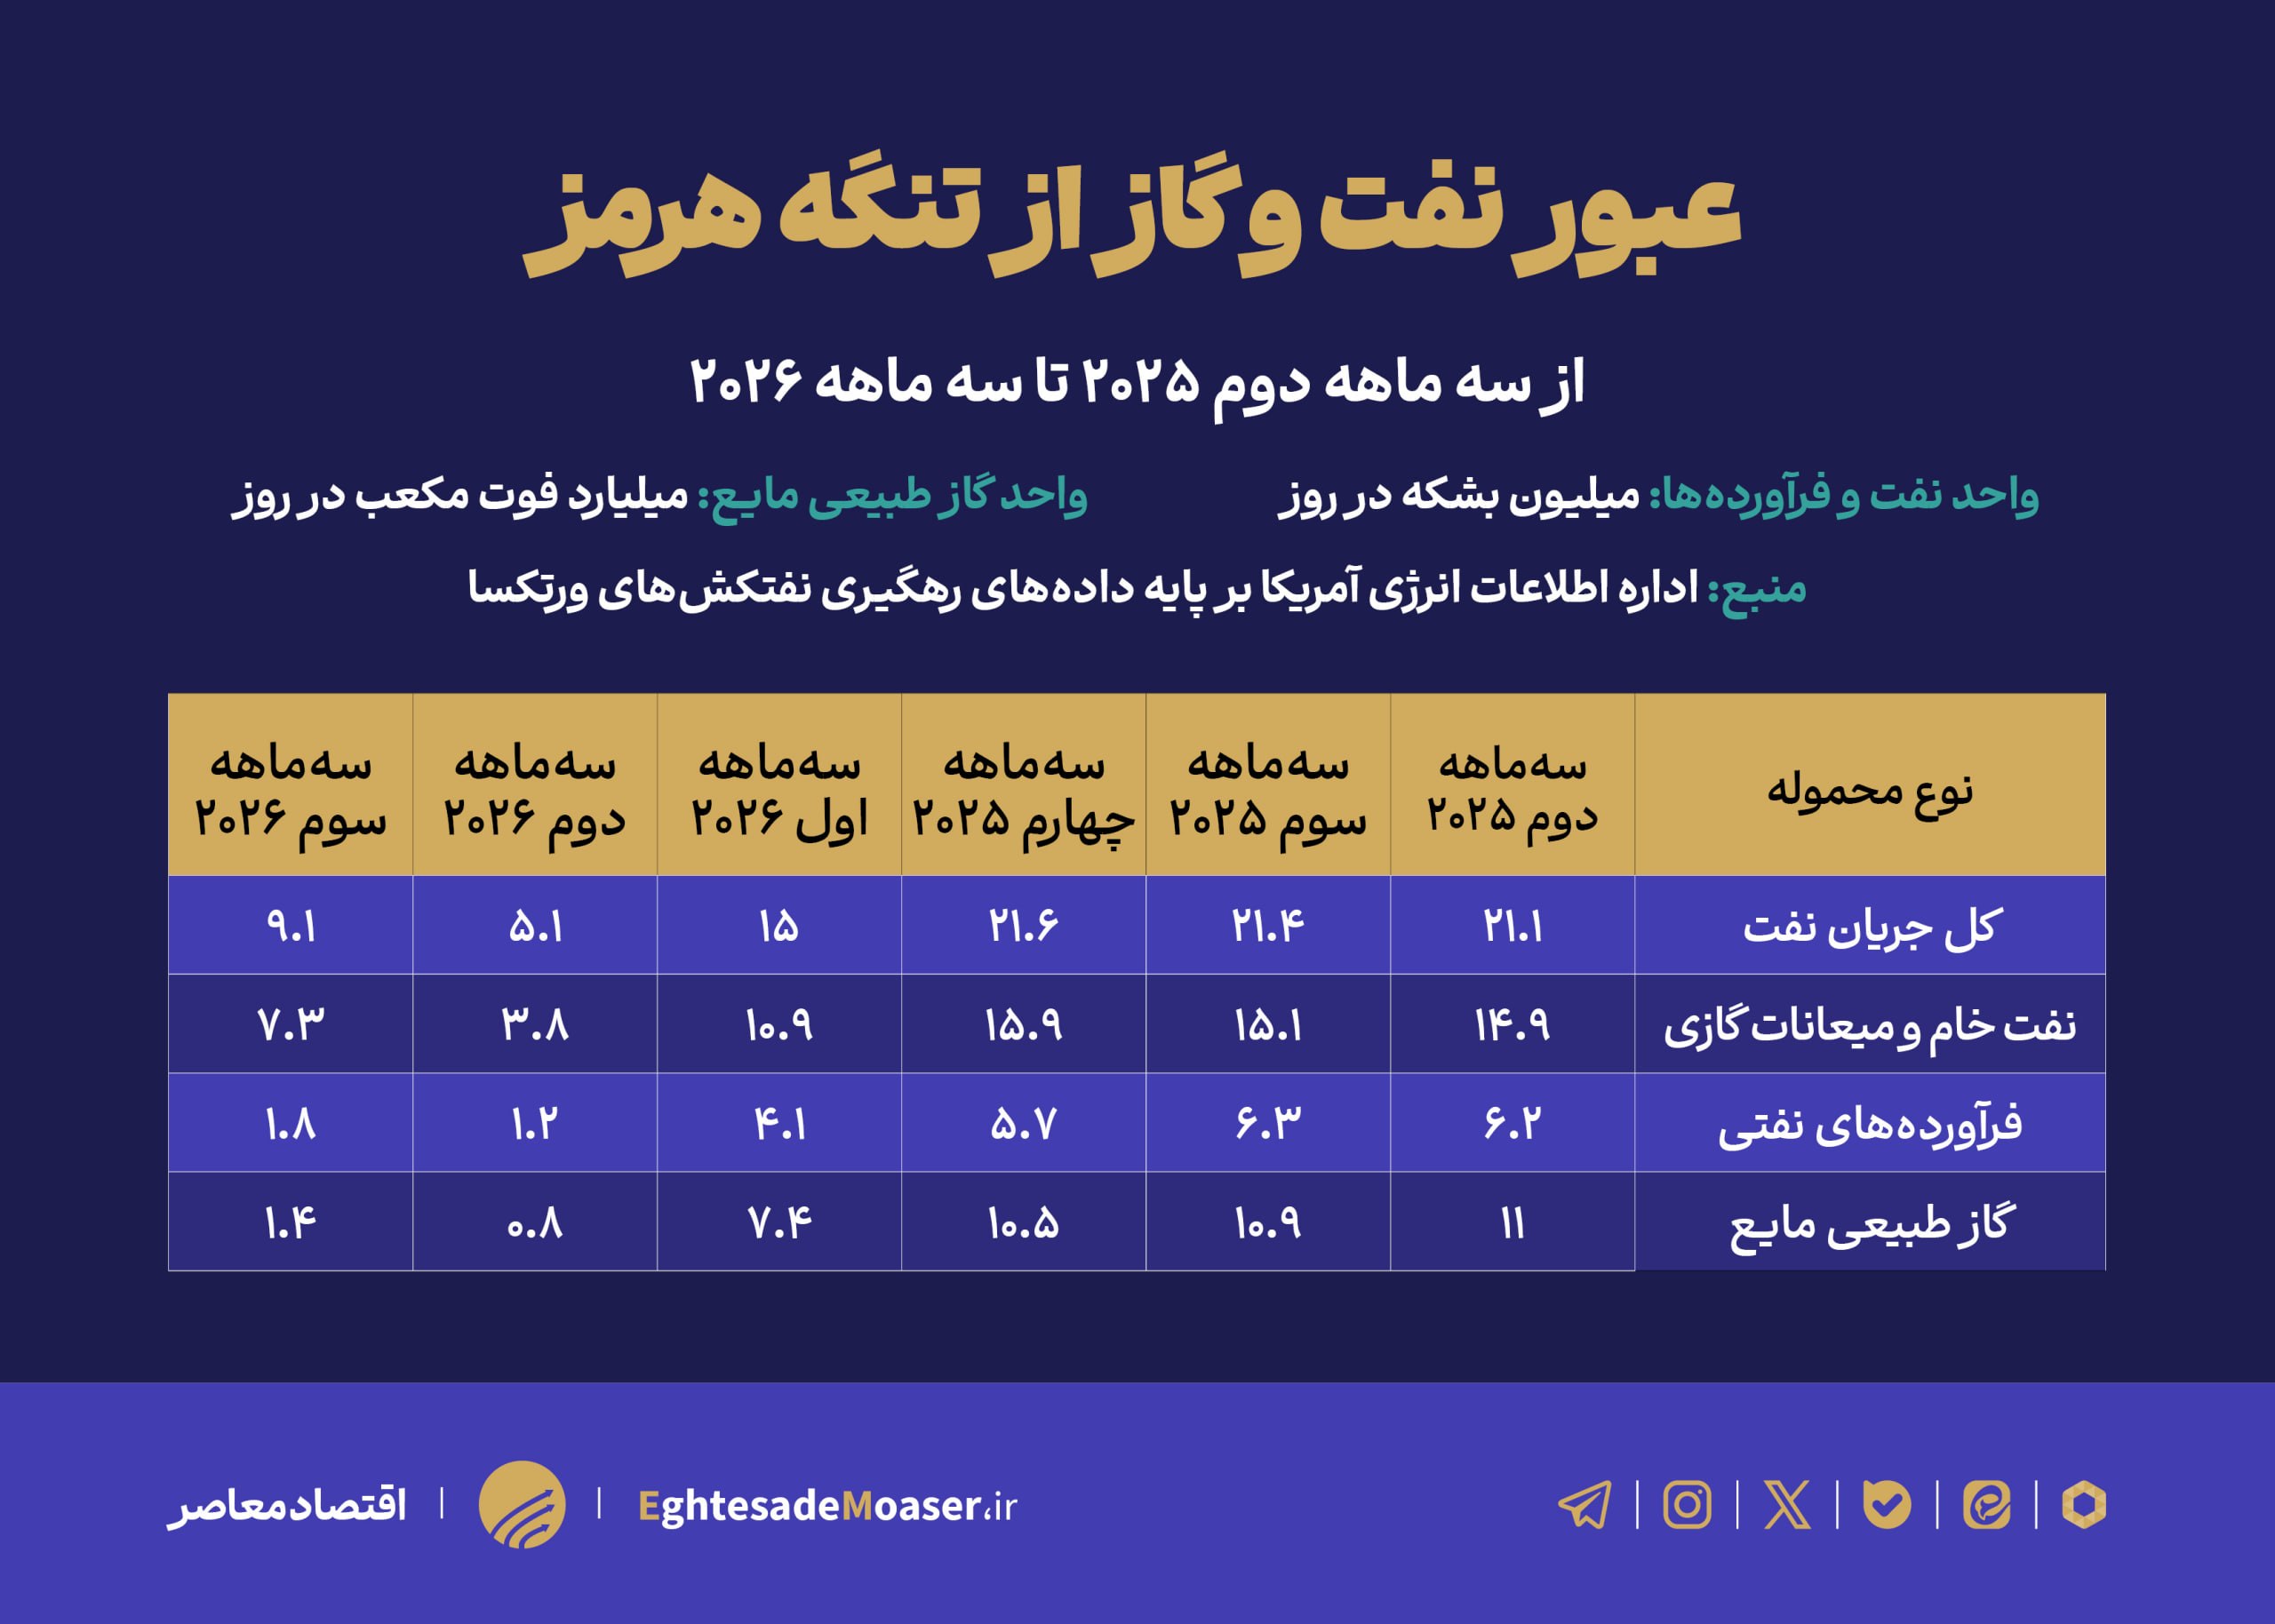
دادههای تازه EIA در گزارش امنیت انرژی جهانی، عمق این تغییر را نشان میدهد. میزان نفت خام، میعانات گازی و فرآوردههای نفتی عبوری از تنگه هرمز در سهماهه چهارم ۲۰۲۵ روزانه ۲۱.۶ میلیون بشکه بود که این رقم در سهماهه نخست ۲۰۲۶ به ۱۵ میلیون بشکه و در سهماهه دوم به ۵.۱ میلیون بشکه رسید. به این ترتیب، جریان نفت در مقایسه با سهماهه چهارم ۲۰۲۵ حدود ۷۶.۴ درصد کاهش پیدا کرد؛ افتی که نشان دهنده شدت اختلال در یکی از مهمترین مسیرهای انرژی جهان است.
البته در سهماهه سوم ۲۰۲۶، عبور نفت به ۹.۱ میلیون بشکه در روز افزایش یافت که این رقم همچنان ۵۷.۹ درصد کمتر از سطح سهماهه چهارم ۲۰۲۵ است. بنابراین، اگرچه بخشی از جریان صادراتی بازیابی شده، بازار انرژی هنوز با آثار اختلال در این آبراه مواجه است.
بحران فقط نفت نیست؛ شوک بزرگتر در بازار گاز
یکی از ابعاد کمتر مورد توجه بحران هرمز، تاثیر آن بر تجارت گاز طبیعی مایع (LNG) است. بر اساس دادههای EIA، جریان LNG عبوری از تنگه هرمز در سهماهه چهارم ۲۰۲۵ روزانه ۱۰.۵ میلیارد فوت مکعب بود. این رقم در سهماهه نخست ۲۰۲۶ به ۷.۴ میلیارد فوت مکعب و در سهماهه دوم به ۰.۸ میلیارد فوت مکعب کاهش یافت.
به عبارت دیگر، جریان گاز طبیعی مایع در فاصله سهماهه چهارم ۲۰۲۵ تا سهماهه دوم ۲۰۲۶ حدود ۹۲.۴ درصد افت کرد. در سهماهه سوم ۲۰۲۶ این میزان به ۱.۴ میلیارد فوت مکعب در روز رسید؛ افزایشی که نسبت به فصل قبل اما همچنان حدود ۸۶.۷ درصد پایینتر از سطح سهماهه چهارم ۲۰۲۵ است.
اهمیت این موضوع از آنجا ناشی میشود که قطر یکی از بازیگران اصلی بازار جهانی LNG است و بخش مهمی از صادرات گاز این کشور از مسیر هرمز عبور میکند. در نتیجه، اختلال در این آبراه میتواند امنیت تامین گاز کشورهایی را که به واردات LNG وابستهاند، تحت تاثیر قرار دهد.
گزارش سرویس پژوهشی کنگره آمریکا نشان میدهد در روزهای ابتدایی جنگ، قیمت گاز طبیعی در بازارهای آسیایی و اروپایی به ترتیب حدود ۵۴ و ۶۳ درصد نسبت به هفته پیش از آغاز عملیات نظامی افزایش یافت؛ در حالی که افزایش قیمت در بازار آمریکا حدود ۷ درصد بود. این تفاوت نشان میدهد اقتصادهای وابسته به واردات انرژی، به ویژه در آسیا و اروپا، در برابر اختلال در مسیرهای صادراتی خلیج فارس آسیبپذیری بیشتری دارند.
هزینه جنگ از نفتکشها تا سفره مردم
پیامدهای جنگ و اختلال در تنگه هرمز به افزایش قیمت نفت و گاز محدود نمانده است. یکی از مهمترین کانالهای انتقال بحران به اقتصاد جهانی، افزایش هزینه حملونقل دریایی و بیمه کشتیهاست. گزارش سرویس پژوهشی کنگره آمریکا میگوید حق بیمه ریسک جنگ برای کشتیهای فعال در منطقه پس از آغاز درگیریها به شدت افزایش یافت و برخی برآوردها از رشد چهار تا پنج برابری این هزینهها نسبت به قبل حکایت داشت.
این افزایش هزینه، حتی در مواردی که کشتیها امکان عبور از مسیرهای جایگزین را دارند، به بهای تمام شده کالاها اضافه میشود. شرکتهای کشتیرانی برای عبور از مناطق پرخطر باید هزینه بیشتری بپردازند یا مسیرهای طولانیتری انتخاب کنند؛ موضوعی که به افزایش زمان تحویل محمولهها، مصرف سوخت و هزینه عملیاتی منجر میشود.
در چنین شرایطی، فشار اقتصادی فقط متوجه تولیدکنندگان نفت نیست بلکه واردکنندگان انرژی، شرکتهای حملونقل، صنایع وابسته به مواد اولیه نفتی و در نهایت مصرفکنندگان نیز بخشی از هزینه بحران را پرداخت میکنند.
یکی از نمونههای مهم این زنجیره، صنعت کود شیمیایی است، تولید اوره به گاز طبیعی و آمونیاک وابسته است و کشورهای حاشیه خلیج فارس سهم مهمی در تامین بازار جهانی این محصولات دارند. طبق گزارش کنگره آمریکا، ایران، عربستان سعودی، قطر، امارات و بحرین در مجموع بیش از یکسوم عرضه جهانی اوره را در اختیار دارند.
در نتیجه، اختلال در تولید یا حملونقل این محصولات میتواند عرضه کود شیمیایی را محدود کند و هزینه تامین نهادههای کشاورزی را افزایش دهد. اگر این وضعیت ادامه پیدا کند، کشاورزان در برخی کشورها ممکن است با هزینه بالاتر تولید مواجه شوند یا مصرف کود را کاهش دهند؛ مسالهای که میتواند در ادامه بر میزان تولید محصولات کشاورزی و قیمت مواد غذایی اثر بگذارد. بنابراین، اثر بحران هرمز را باید فراتر از بازار انرژی و در ارتباط با امنیت غذایی جهان نیز بررسی کرد.
آیا مسیرهای جایگزین میتوانند جای هرمز را بگیرند؟
با تشدید اختلال در تنگه هرمز، عربستان سعودی و امارات بخشی از صادرات نفت خود را از مسیرهای جایگزین منتقل کردند؛ از جمله خط لوله شرق به غرب عربستان به بندر ینبع و خط لوله حبشان به فجیره امارات. با این حال، این مسیرها ظرفیت جایگزینی کامل هرمز را ندارند.
آژانس بینالمللی انرژی در گزارش ۱۸ سپتامبر ۲۰۲۶ اعلام کرد انتقال نفت از مسیرهای جایگزین عربستان و امارات از فوریه تا ژوئن به اوج روزانه ۷.۸ میلیون بشکه رسید؛ اما حملات در دریای سرخ این رقم را در اوت به ۵.۵ میلیون بشکه کاهش داد. حمله به خط لوله شرق به غرب عربستان و توقف آن در اوایل سپتامبر نیز محدودیت دیگری بر این ظرفیتها ایجاد کرد.
در مقابل، دادههای EIA از افزایش جریان نفت در مسیرهای منطقهای حکایت دارد: عبور نفت از بابالمندب از روزانه ۵.۴ میلیون بشکه در سهماهه چهارم ۲۰۲۵ به ۸.۱ میلیون بشکه در سهماهه دوم ۲۰۲۶ رسید. جریان نفت در کانال سوئز و خط لوله سومد نیز از ۵.۹ به ۷.۱ میلیون بشکه در روز افزایش یافت.
با وجود این رشد، مسیرهای جایگزین به دلیل محدودیت ظرفیت و ناامنی دریای سرخ نمیتوانند جای هرمز را بهطور کامل بگیرند. استفاده از مسیرهای طولانیتر نیز میتواند زمان و هزینه حملونقل را افزایش دهد.
ذخایر اضطراری و بازار نفت؛ مهار شوک جنگ با هزینه کاهش عرضه و تقاضا
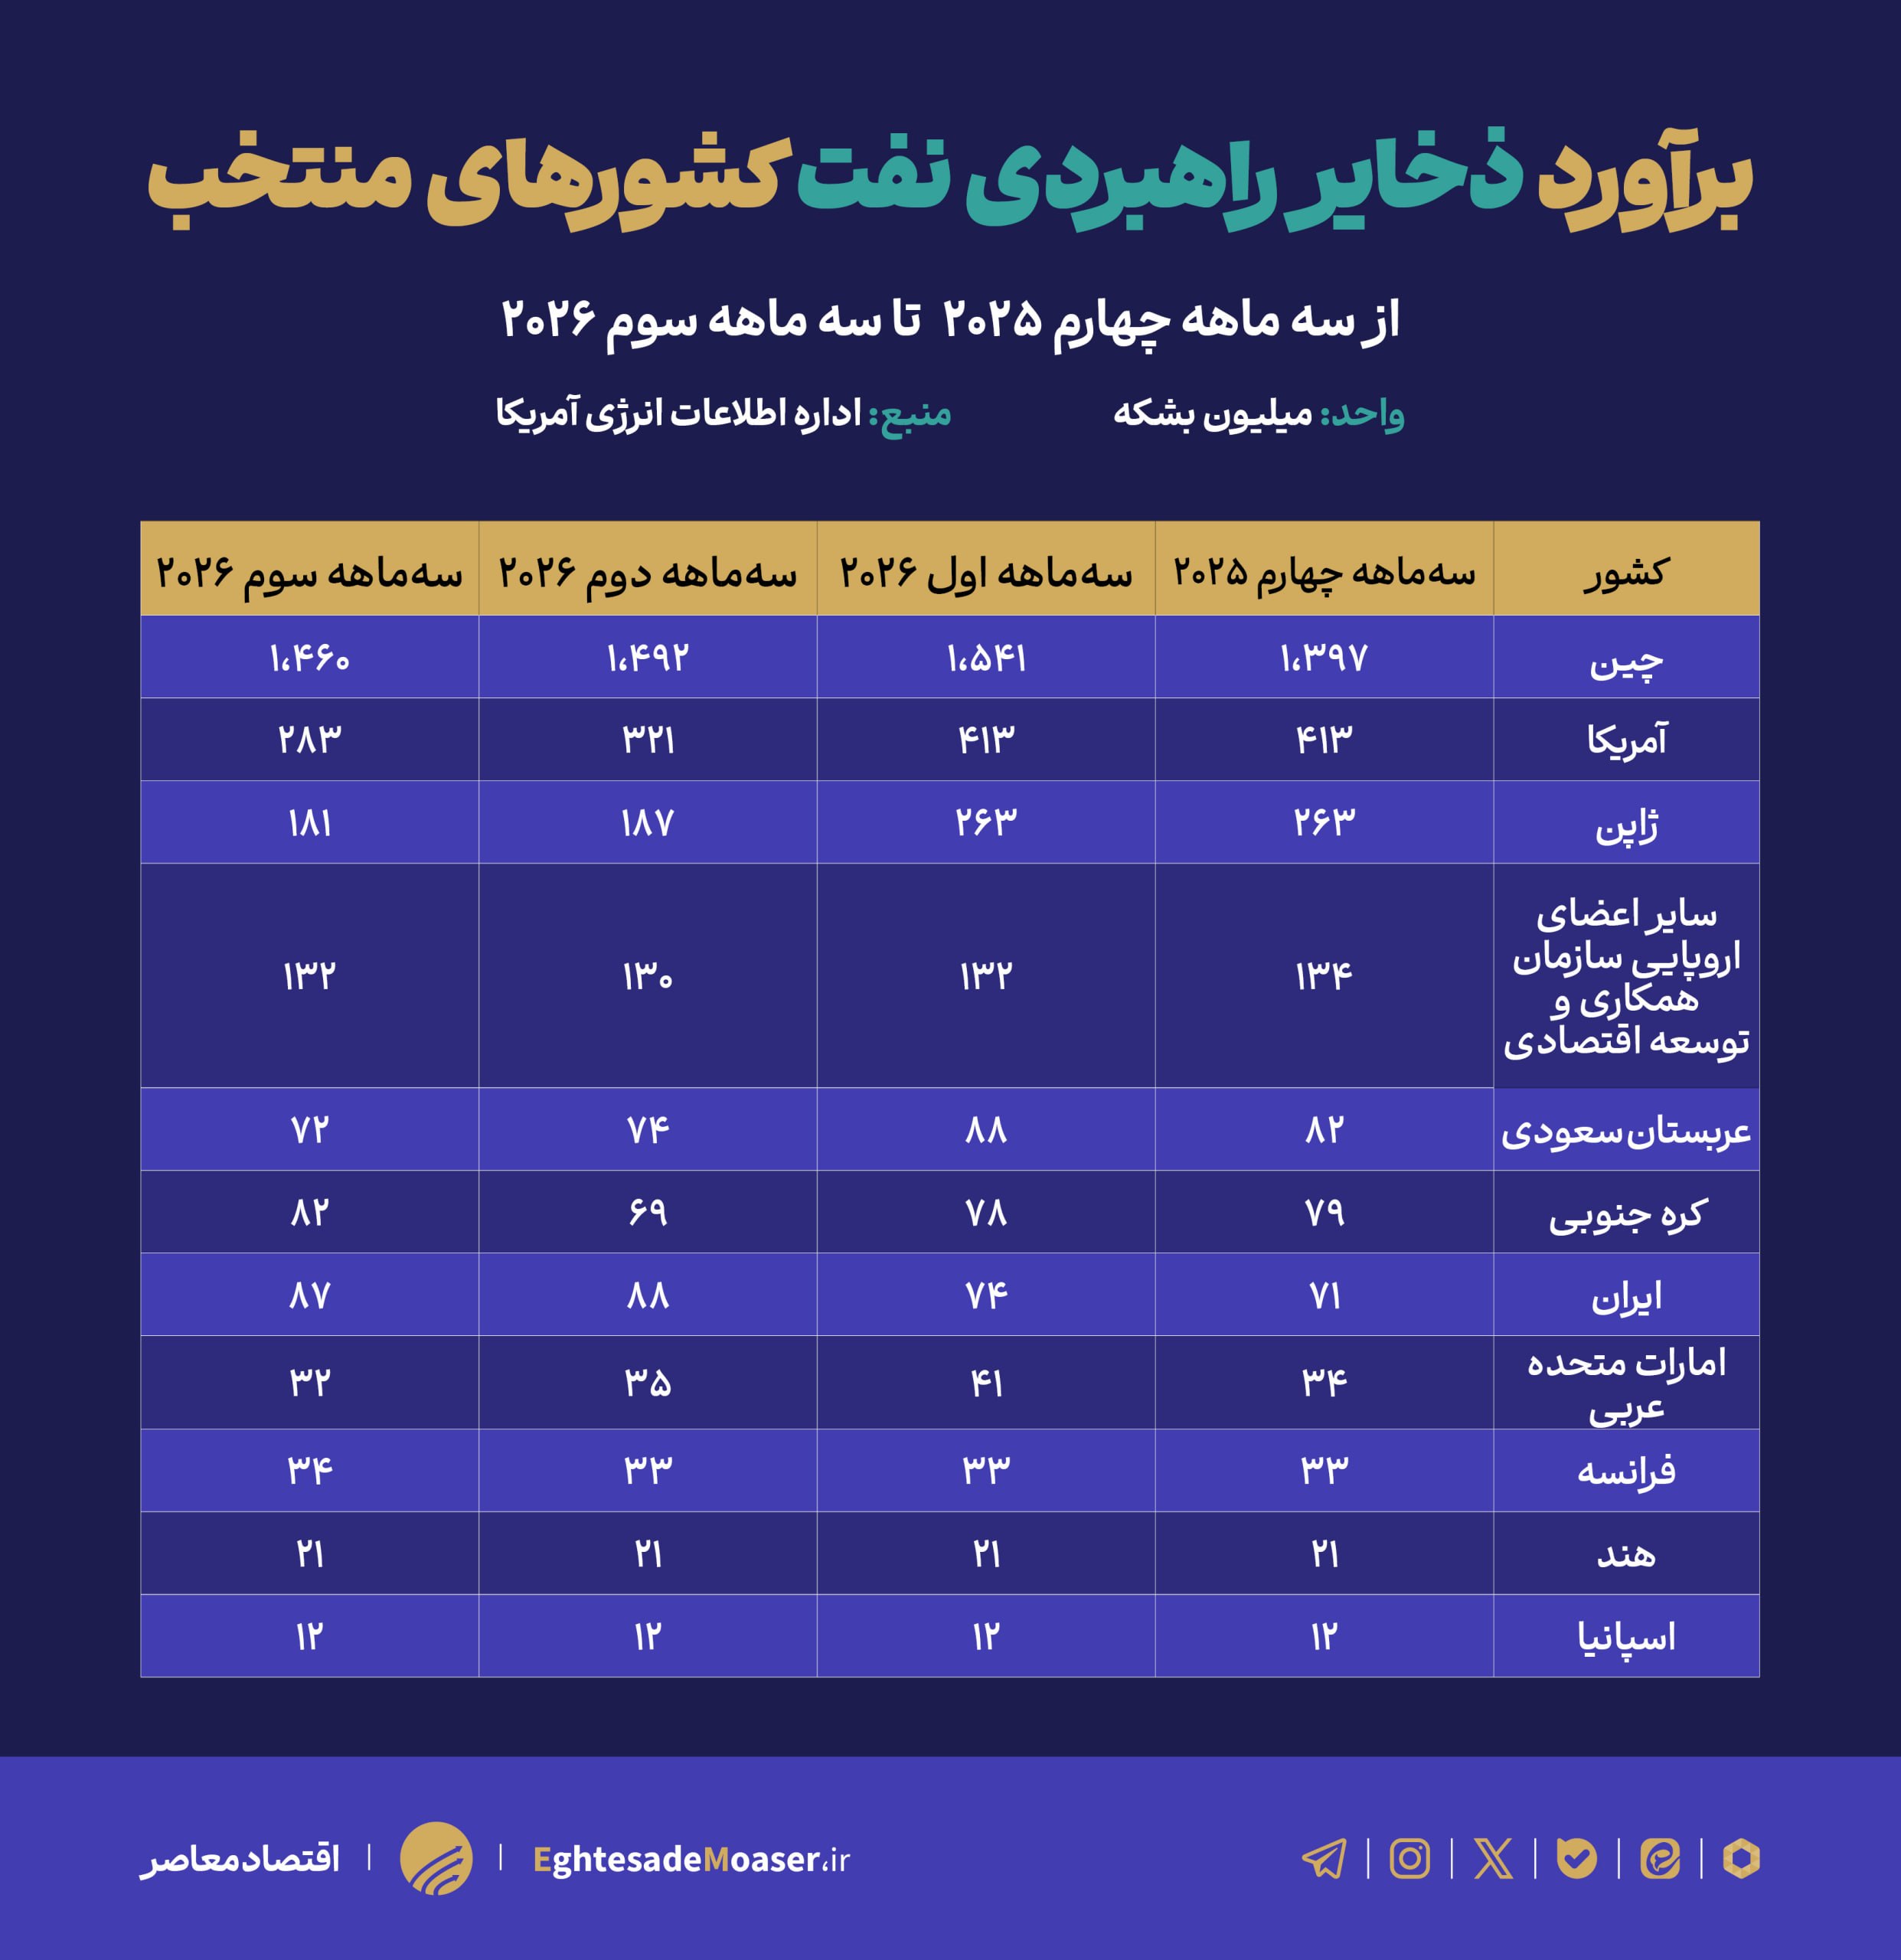
یکی از مهمترین پیامدهای بحران، استفاده گسترده از ذخایر راهبردی نفت برای جبران کمبود عرضه بود. آژانس بینالمللی انرژی در گزارش سپتامبر ۲۰۲۶ اعلام کرد ذخایر مشاهده شده نفت جهان طی شش ماه حدود ۵۰۷ میلیون بشکه کاهش یافته و کشورهای عضو این آژانس نیز بیش از ۳۰۰ میلیون بشکه از ذخایر اضطراری خود را وارد بازار کردهاند.
این اقدام بخشی از فشار عرضه را کاهش داد اما ذخایر راهبردی راهکاری دائمی نیستند و تداوم بحران میتواند توان دولتها برای مقابله با شوکهای بعدی را محدود کند. در کنار برداشت از ذخایر و استفاده از مسیرهای جایگزین، افزایش تولید کشورهای خارج از منطقه خلیج فارس نیز به جبران کمبود کمک کرد؛ به طوری که این تولیدکنندگان از فوریه تا اوت ۲۰۲۶ حدود ۴۲۰ میلیون بشکه، معادل روزانه ۲.۳ میلیون بشکه، به عرضه نفت افزودند.
با این حال، بخشی از تعادل بازار از مسیر کاهش مصرف حاصل شد، بر اساس گزارش آژانس، تقاضای جهانی نفت در سهماهه دوم ۲۰۲۶ نسبت به مدت مشابه سال قبل روزانه ۵.۳ میلیون بشکه کاهش یافت؛ افتی که نخستین کاهش فصلی تقاضا از زمان همهگیری کرونا بود.
بازار نفت نیز در ماههای پس از آغاز جنگ نوسانات شدیدی را تجربه کرد، قیمت نفت برنت از حدود ۷۲ دلار در هر بشکه پیش از جنگ در فوریه، تا پایان آوریل به ۱۲۶ دلار رسید؛ افزایشی که بازتاب نگرانیها درباره تداوم اختلال در صادرات نفت خلیج فارس بود. با تعدیل بخشی از شوک اولیه، قیمت برنت در ۱۶ نوامبر با افت ۳.۶ درصدی به ۹۲.۴۴ دلار رسید.
این روند نشان میدهد افزایش عرضه سایر تولیدکنندگان، برداشت از ذخایر و کاهش تقاضا توانستهاند بخشی از فشار اولیه را مهار کنند؛ اما افت قیمت به معنای پایان بحران نیست و نگرانی درباره حملات به نفتکشها و شکنندگی روند بازیابی صادرات منطقه همچنان پابرجاست.
تنگه هرمز؛ اهرم راهبردی منطقه و آزمون اقتصاد جهانی
مجموع دادهها نشان میدهد تنگه هرمز صرفا مسیر عبور نفت نیست، بلکه حلقه اتصال امنیت منطقهای به اقتصاد جهانی است. جنگ سال ۲۰۲۶ نیز آشکار کرد که حتی اقتصادهای بزرگ و برخوردار از ذخایر راهبردی، در کوتاهمدت نمیتوانند به سادگی جایگزینی برای جریان انرژی خلیج فارس پیدا کنند.
پیامدهای اختلال در هرمز به کشورهای ساحلی محدود نمیماند و واردکنندگان آسیایی، صنایع اروپایی، شرکتهای حملونقل، تولیدکنندگان کود شیمیایی و مصرفکنندگان نهایی را نیز تحت تاثیر قرار میدهد. در این میان، موقعیت ژئوپلیتیکی ایران در شمال تنگه و نقش این آبراه در امنیت انرژی جهان، اهمیت ثبات منطقه و جلوگیری از گسترش درگیریها را برجستهتر میکند.
بازگشت جریان نفت و گاز به سطح پیش از بحران نیز فقط به افزایش تولید وابسته نیست؛ امنیت کشتیرانی، کاهش ریسک نظامی، اطمینان شرکتهای بیمه و بازگشت اعتماد فعالان بازار از عوامل ضروری آن هستند. از این رو، حتی با کاهش درگیریها، آثار اقتصادی جنگ ممکن است در قالب هزینههای بالاتر حملونقل و بیمه، کاهش ذخایر و نوسان قیمت انرژی ادامه یابد.
تجربه سال ۲۰۲۶ بار دیگر نشان داد امنیت انرژی جهان از امنیت خلیج فارس جداییناپذیر است و تشدید تنش در این منطقه میتواند هزینههایی فراتر از مرزهای آن، از بازارهای انرژی تا صنایع و زندگی روزمره مصرفکنندگان، ایجاد کند.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط